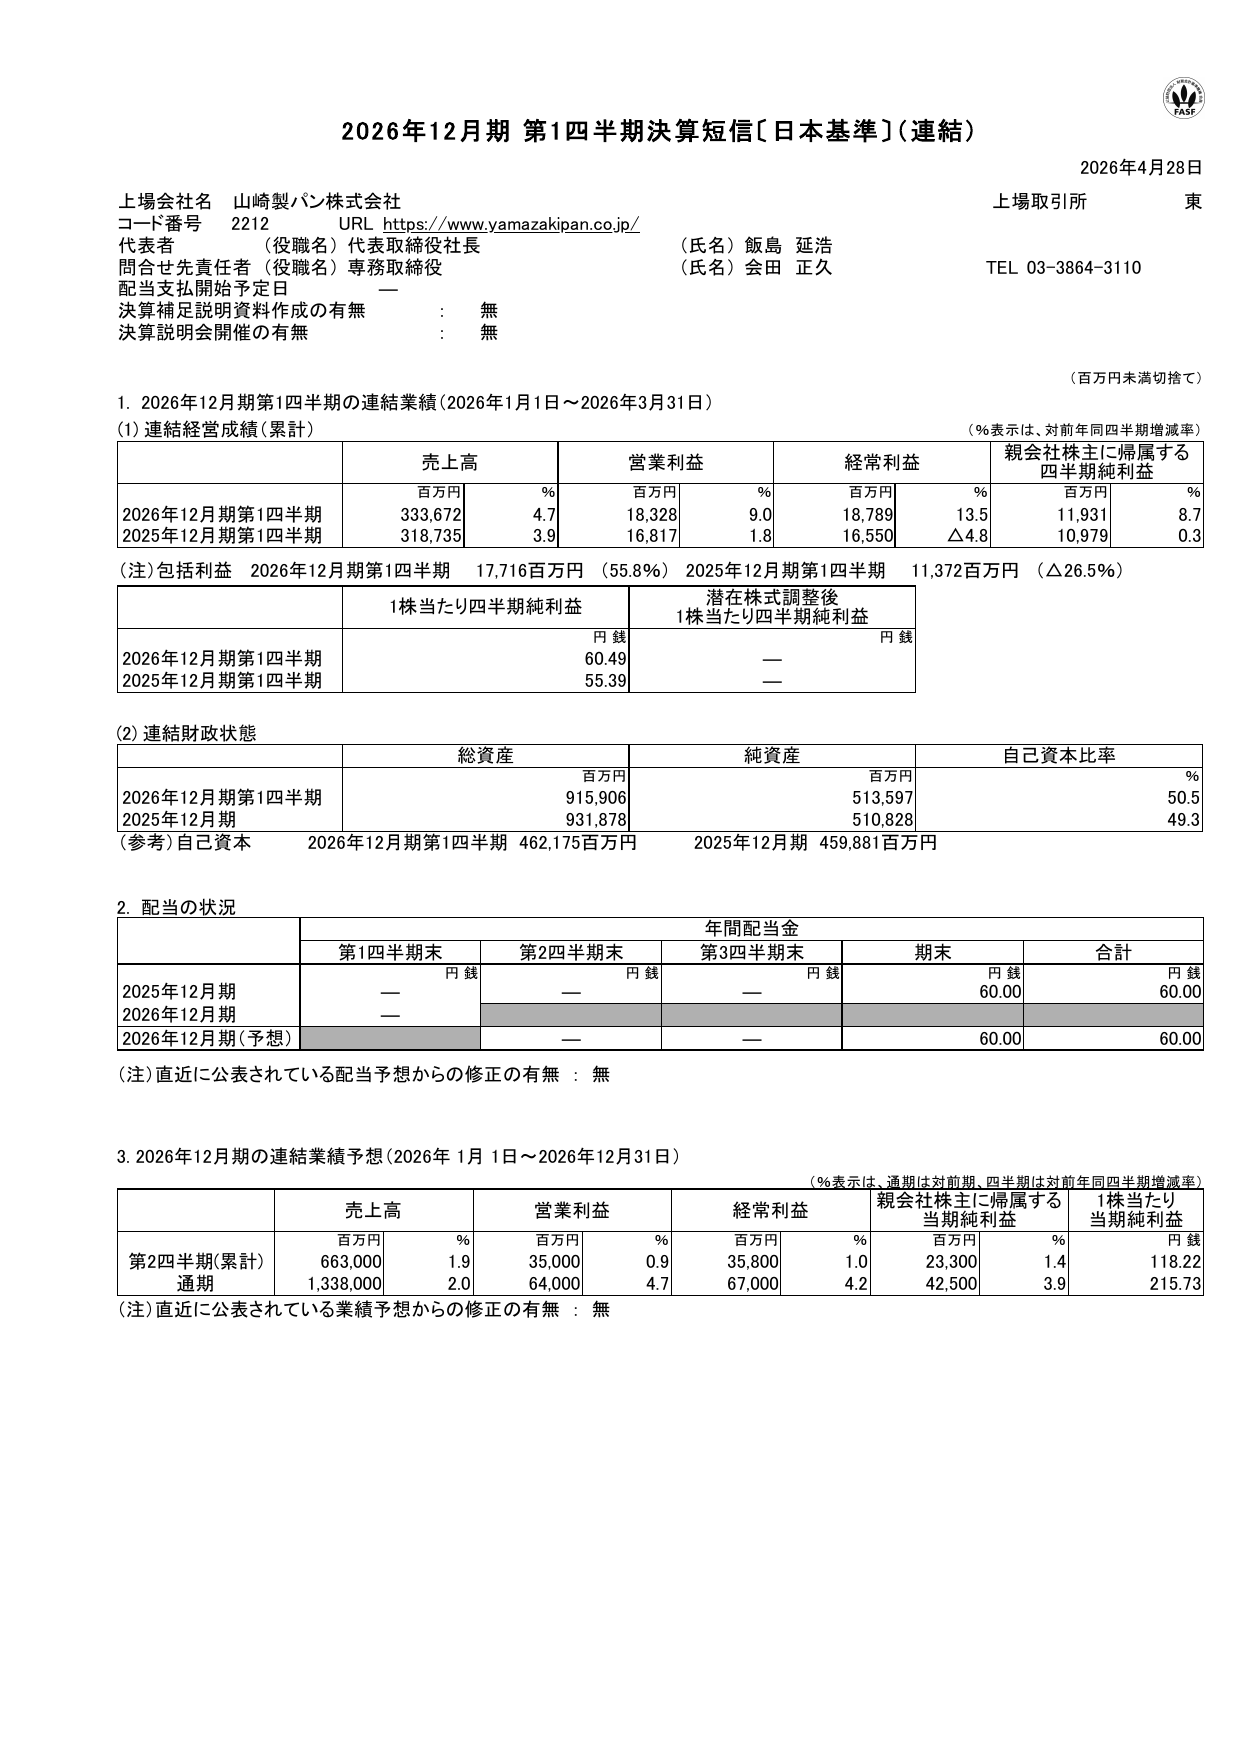
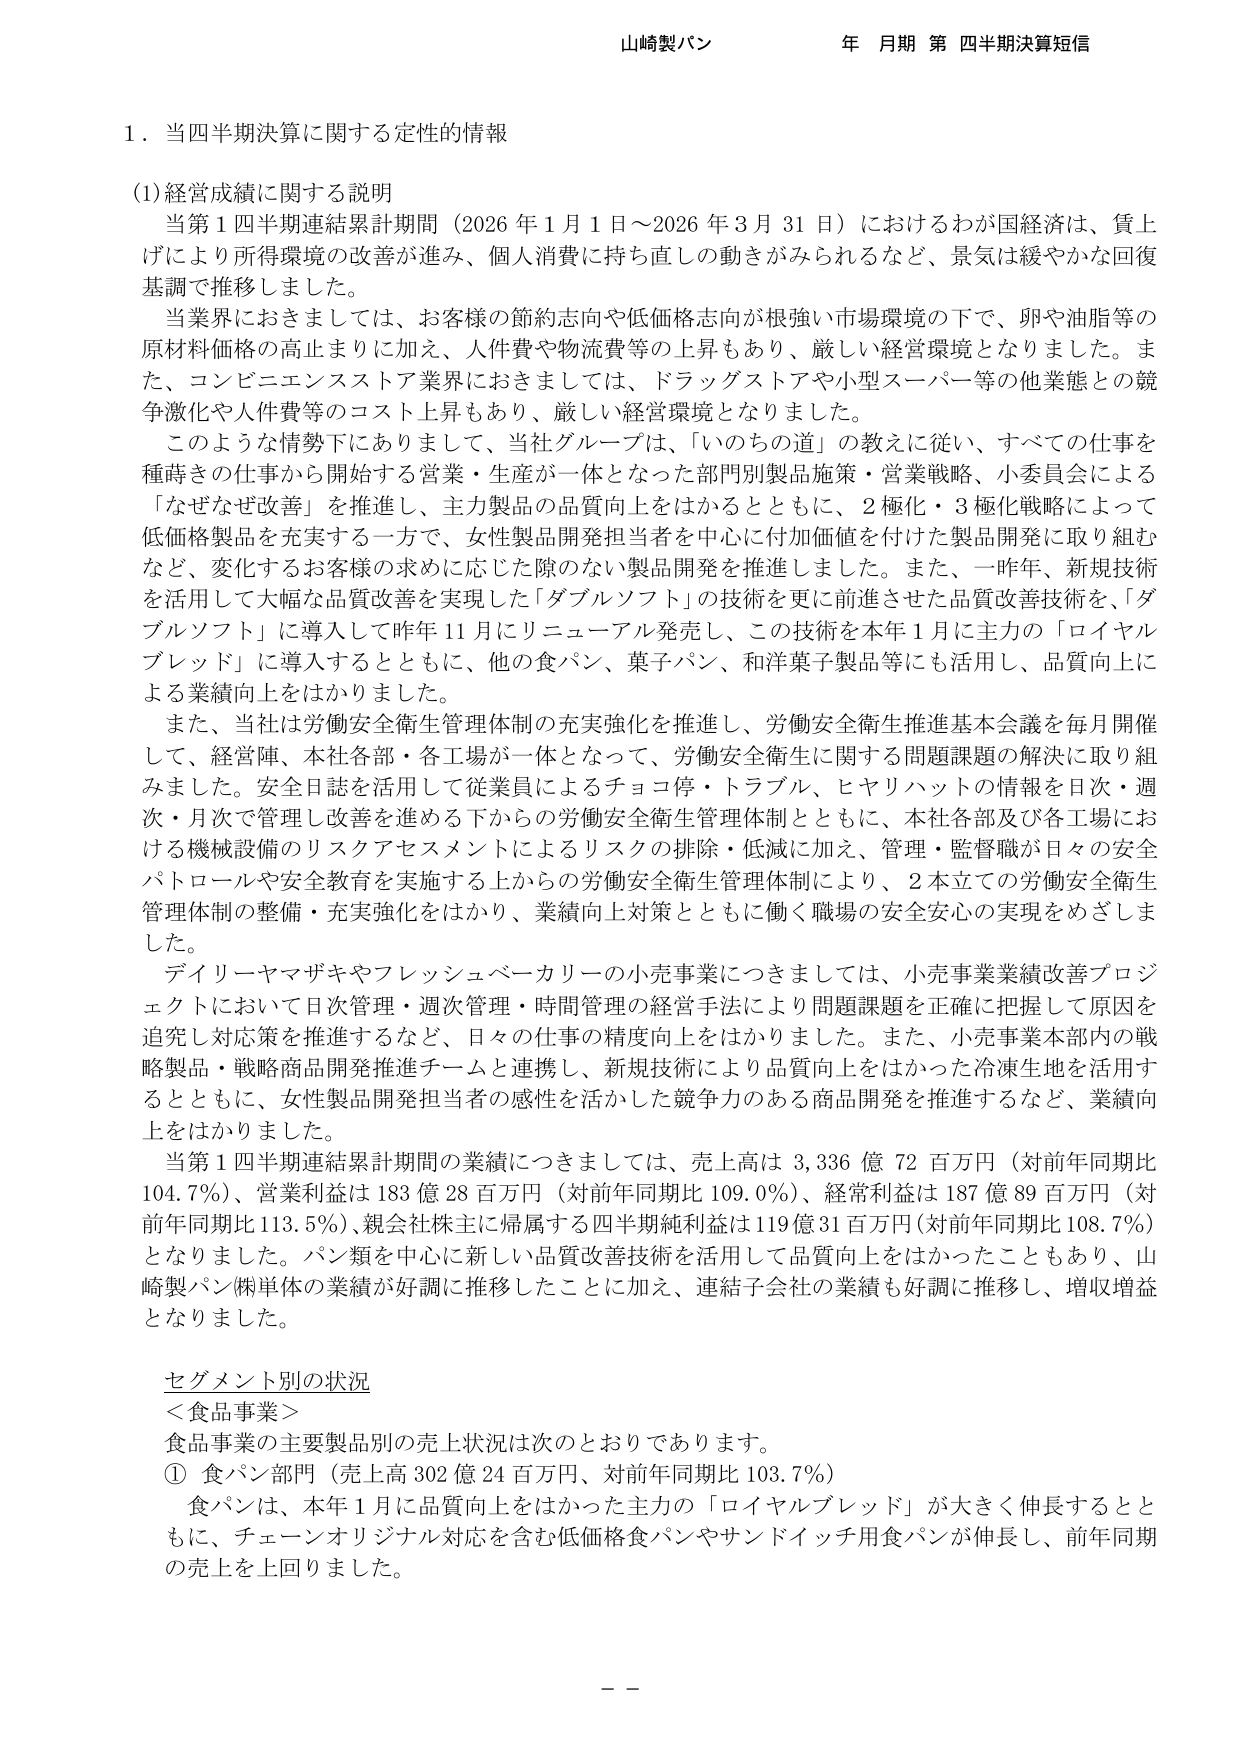
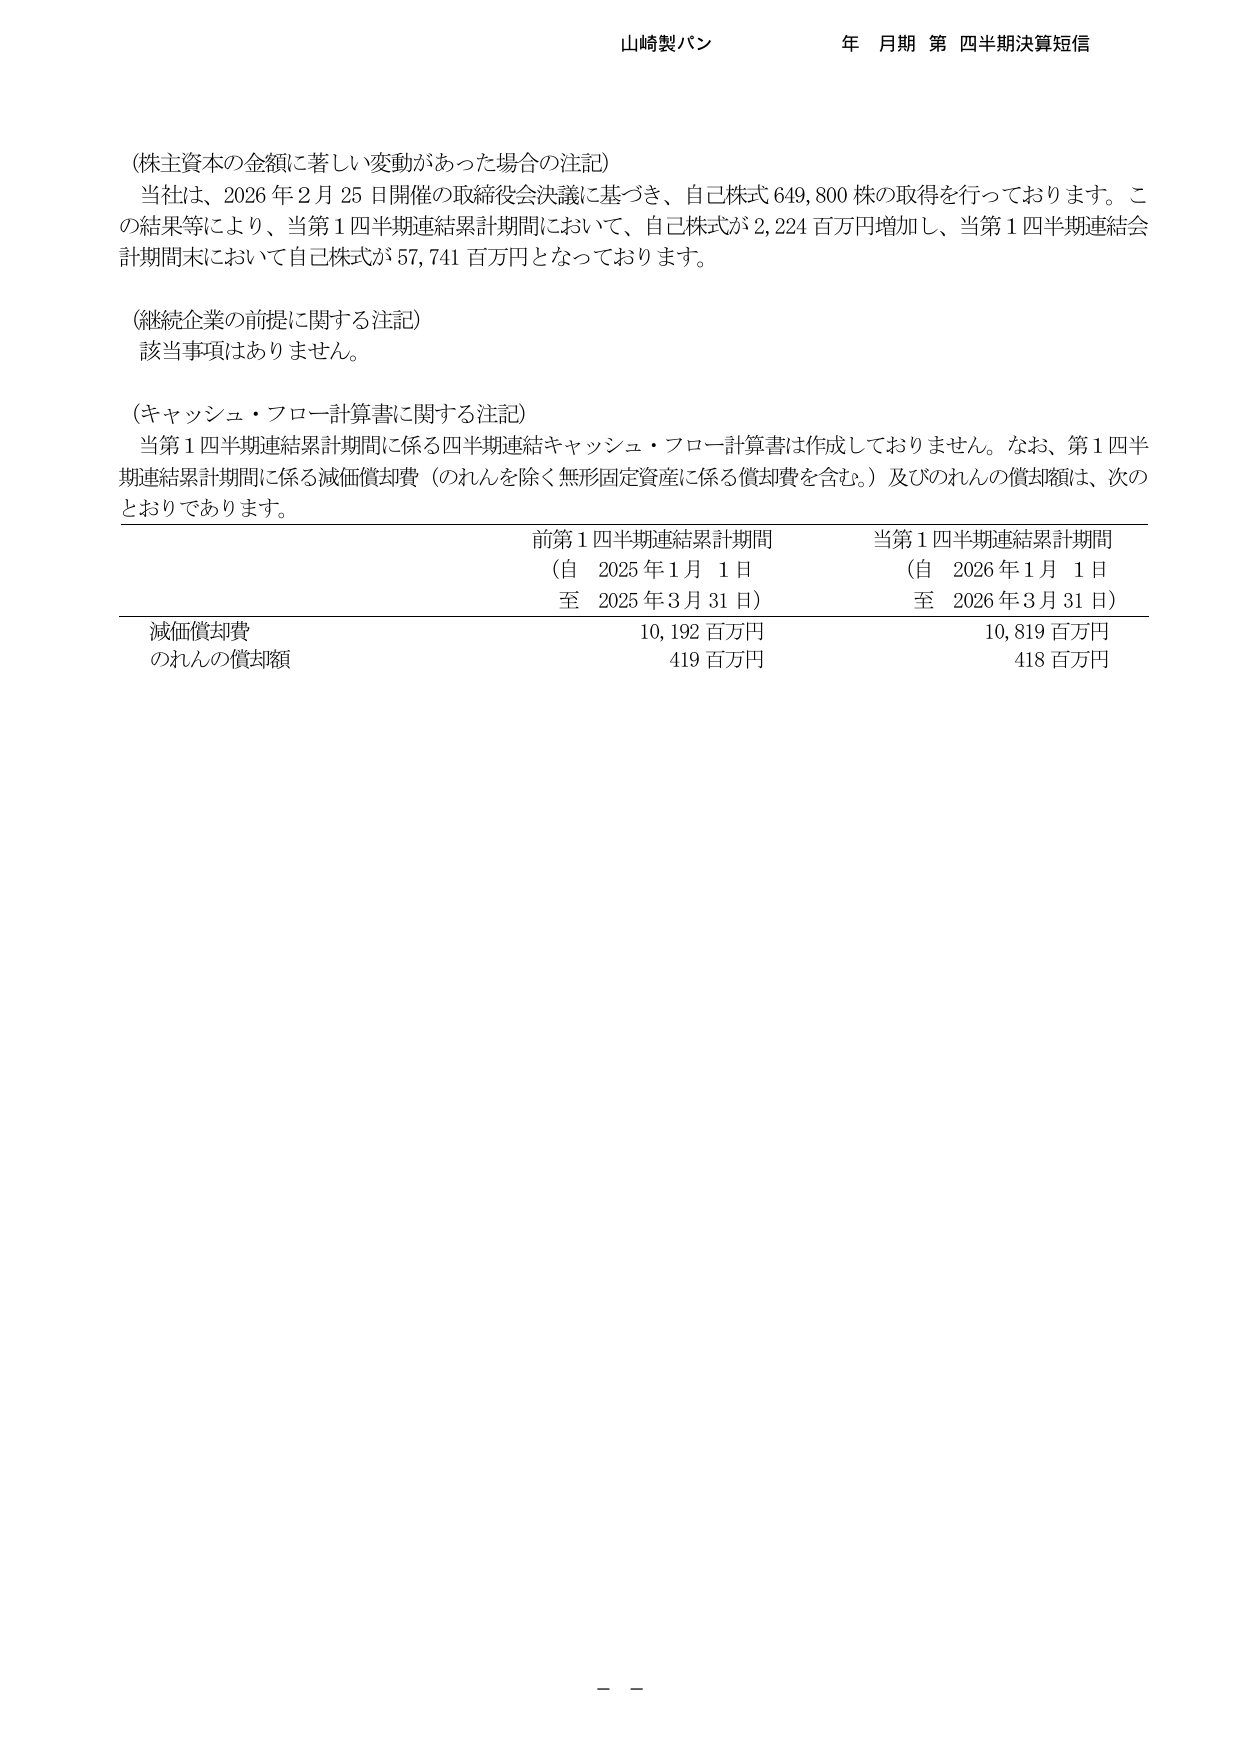
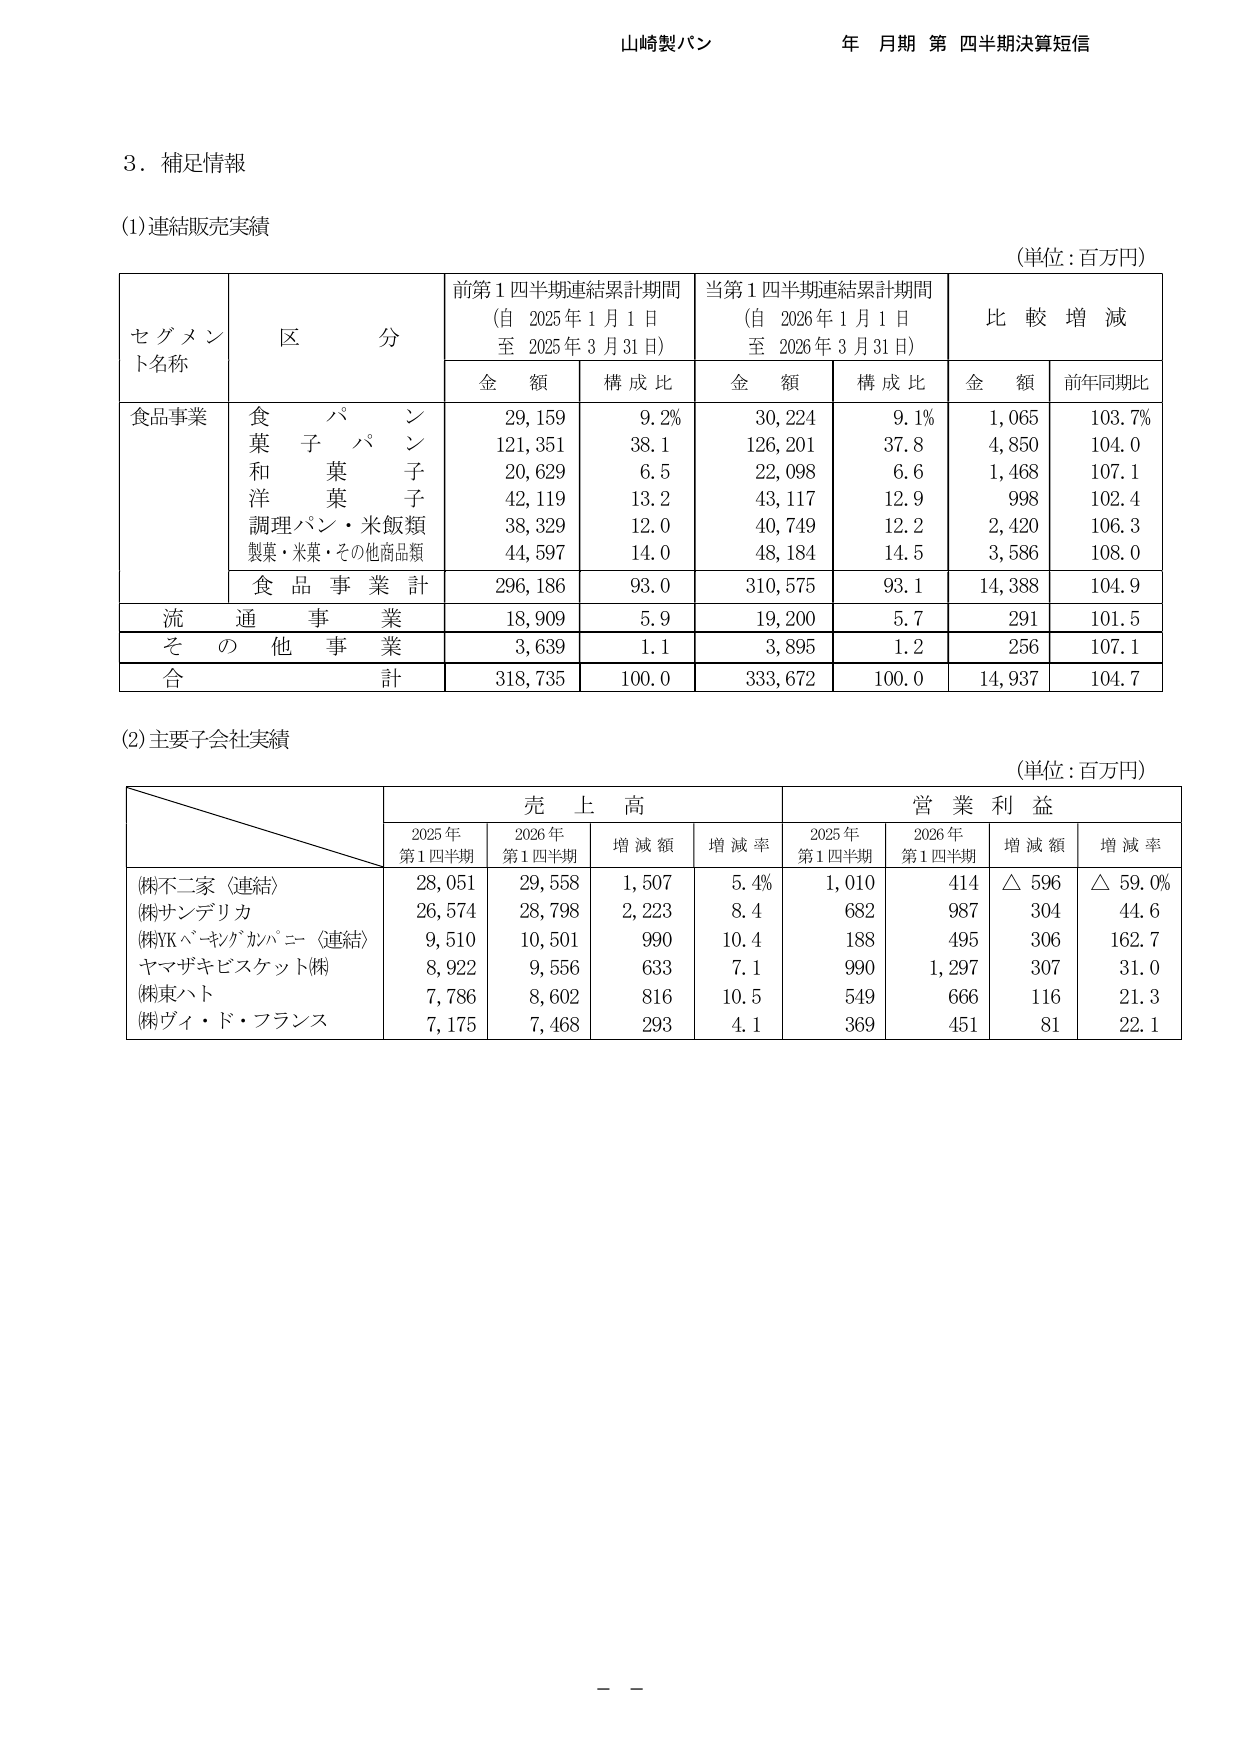
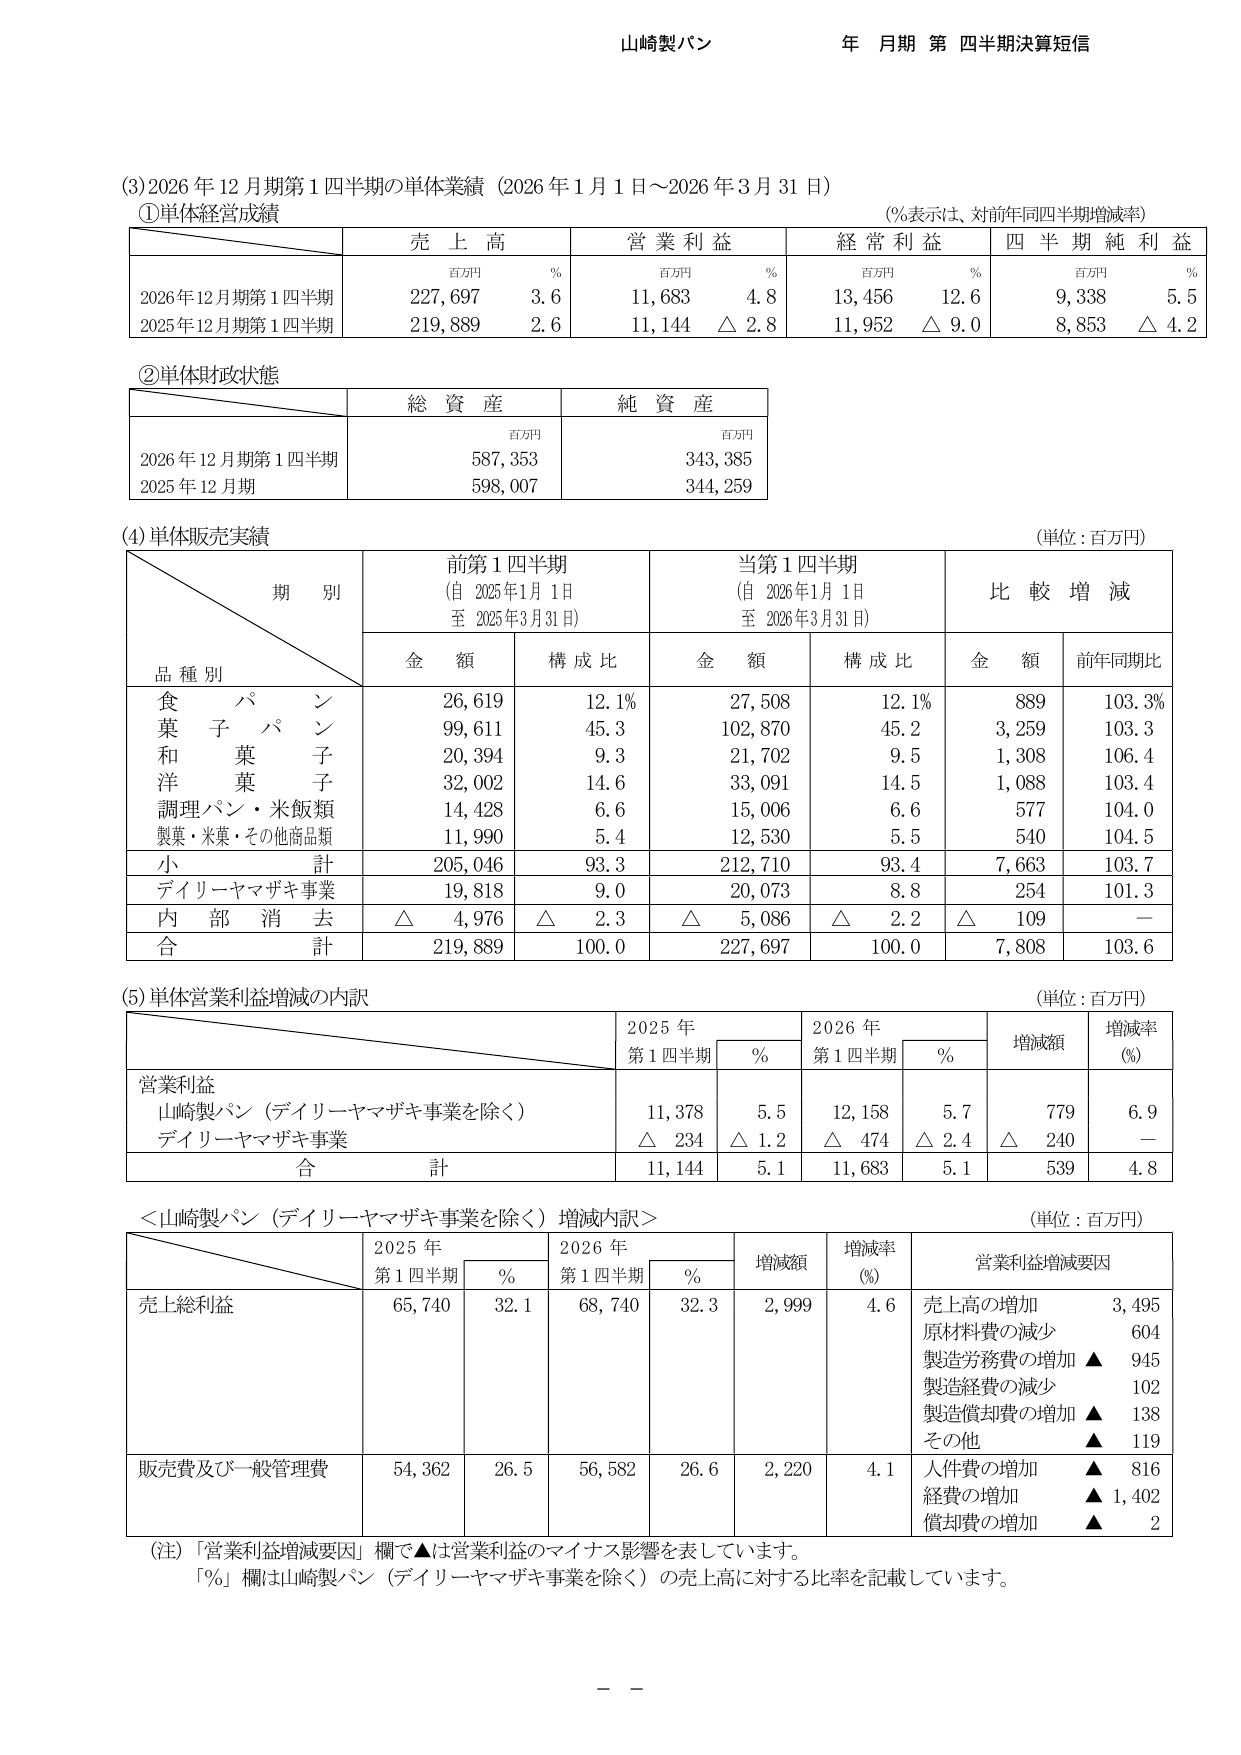
山崎製パン株式会社の2026年12月期第1四半期(2026年1月1日〜2026年3月31日)の連結業績は、売上高が前年同期比4.7%増の3336億7200万円、営業利益が同9.0%増の183億2800万円となりました。主力の食パンや菓子パン、和洋菓子部門において新技術を活用した品質向上と積極的な商品施策が奏功し、原材料やエネルギーコストの上昇を吸収して増収増益を達成しました。
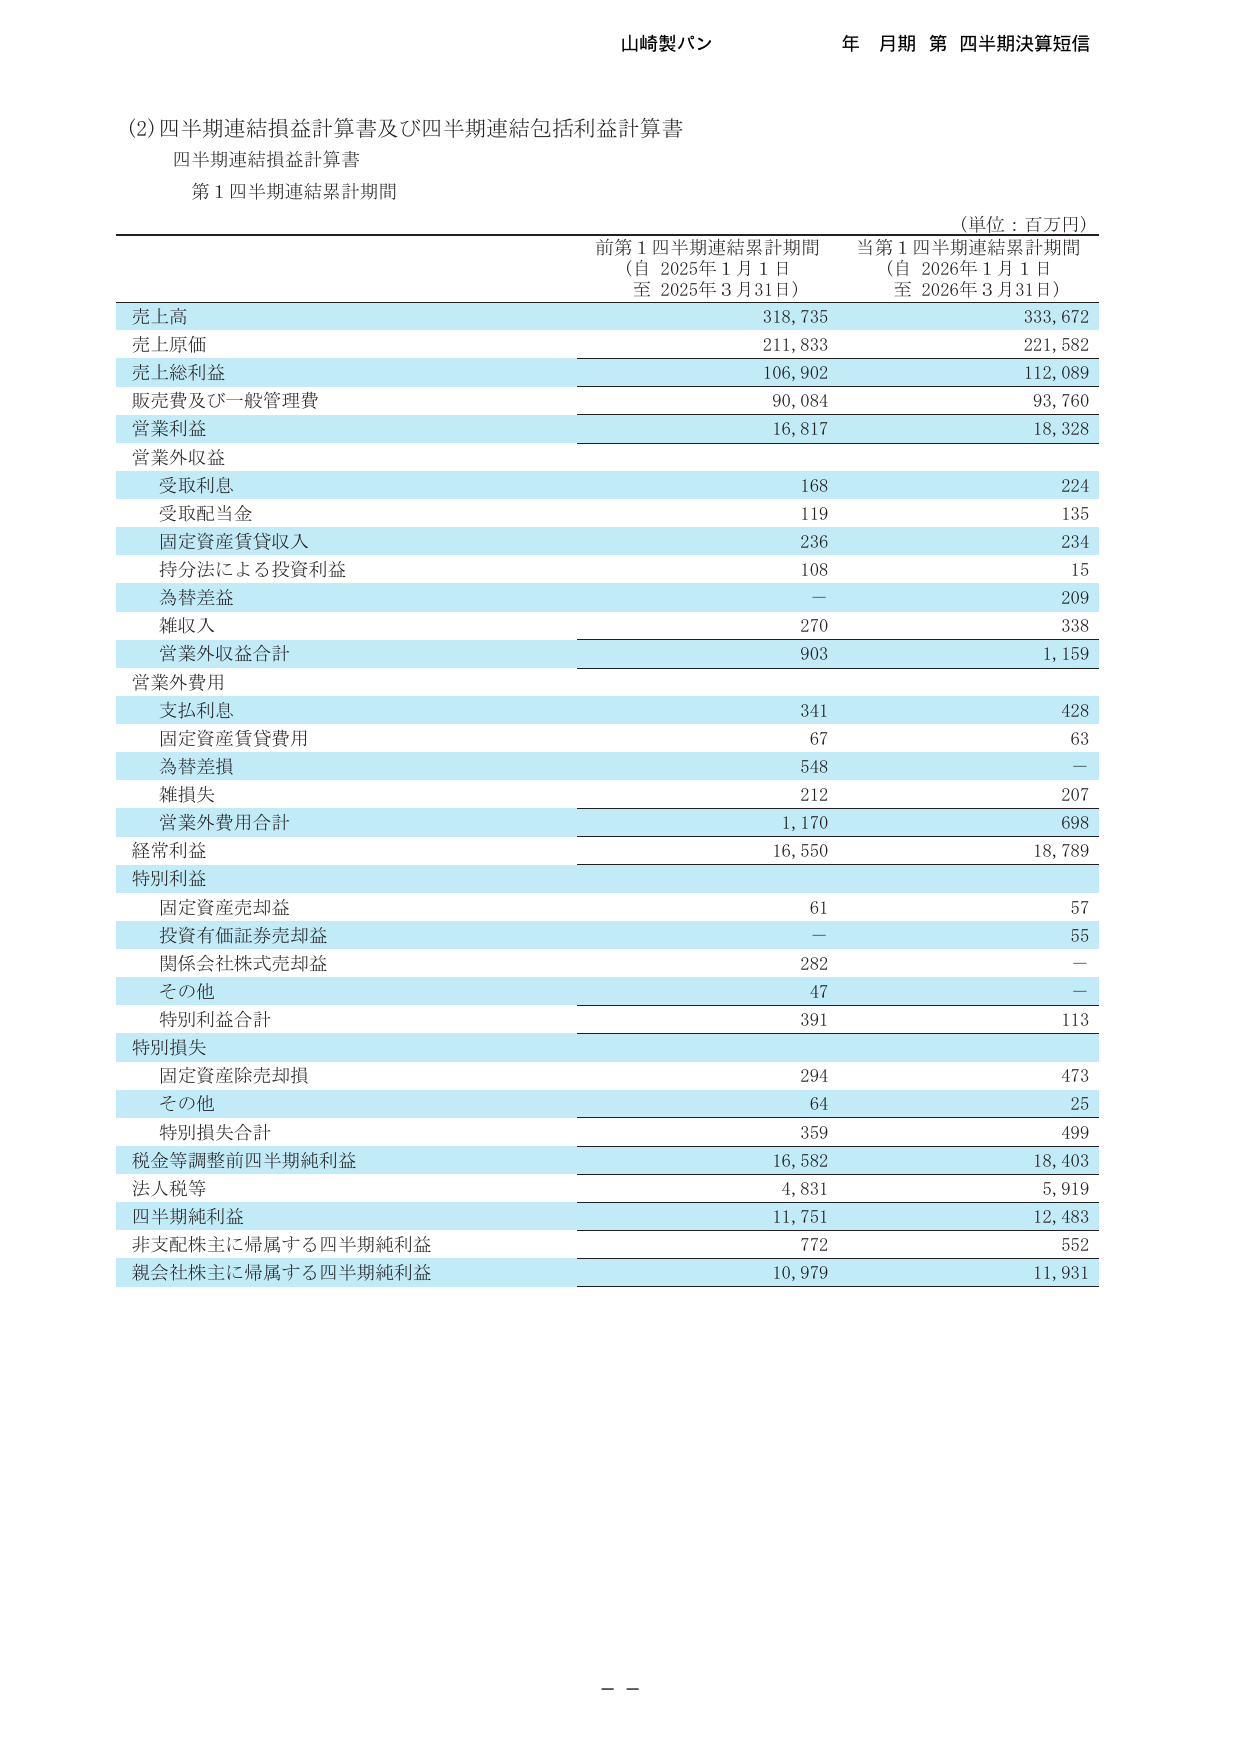
当第1四半期連結累計期間における主要な連結経営成績は以下の通りです(百万円未満切捨て)。
| 指標 | 当第1四半期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 3,336億7200万円 | +4.7% |
| 営業利益 | 183億2800万円 | +9.0% |
| 経常利益 | 187億8900万円 | +13.5% |
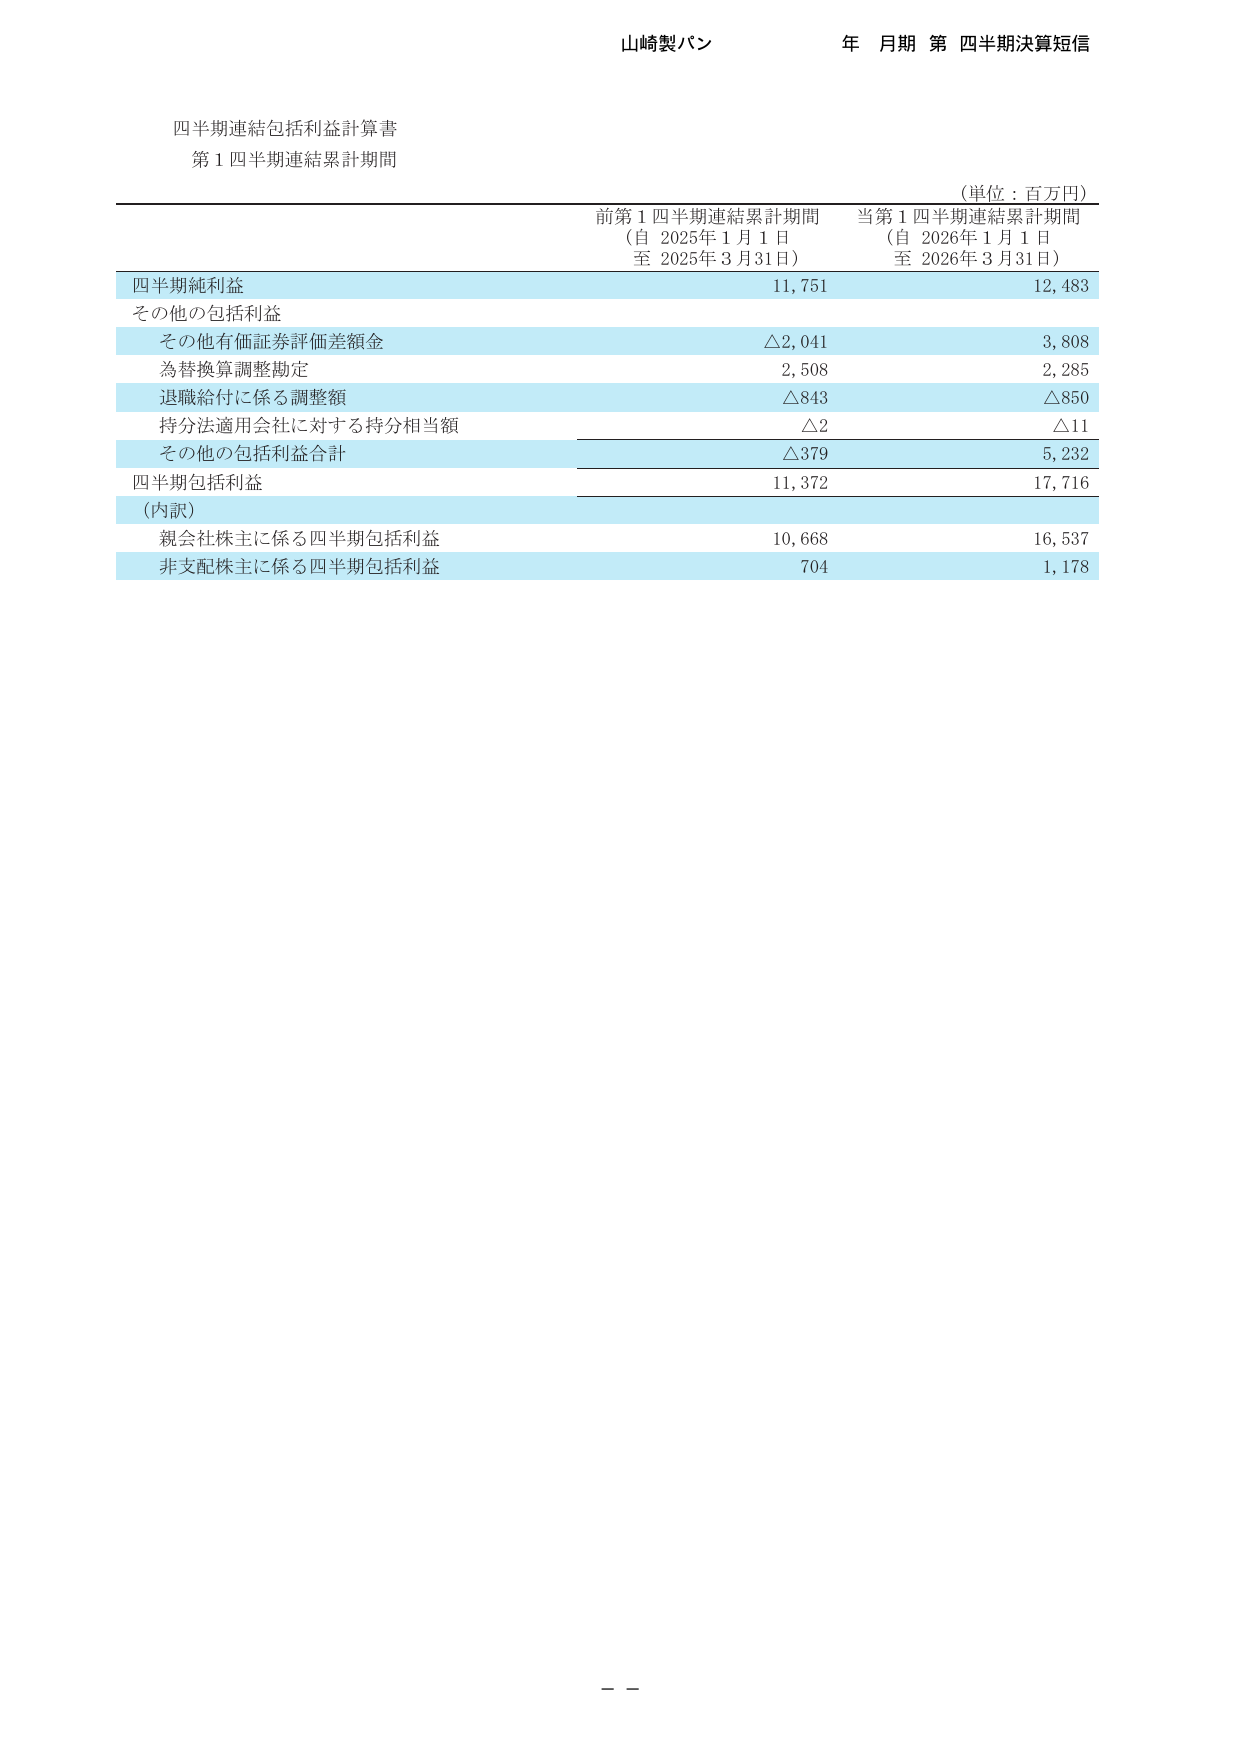
| 親会社株主に帰属する四半期純利益 | 119億3100万円 | +8.7% |
売上高は3,336億7200万円(前年同期比 +4.7%)、営業利益は183億2800万円(前年同期比 +9.0%)、経常利益は187億8900万円(前年同期比 +13.5%)、親会社株主に帰属する四半期純利益は119億3100万円(前年同期比 +8.7%)となりました。価格帯別の製品対応強化や高付加価値商品の伸長により、厳しい事業環境下でも営業利益率は前年同期の5.3%から5.5%へと上昇しています。
各事業セグメントにおける業績および事業活動の状況は以下の通りです。
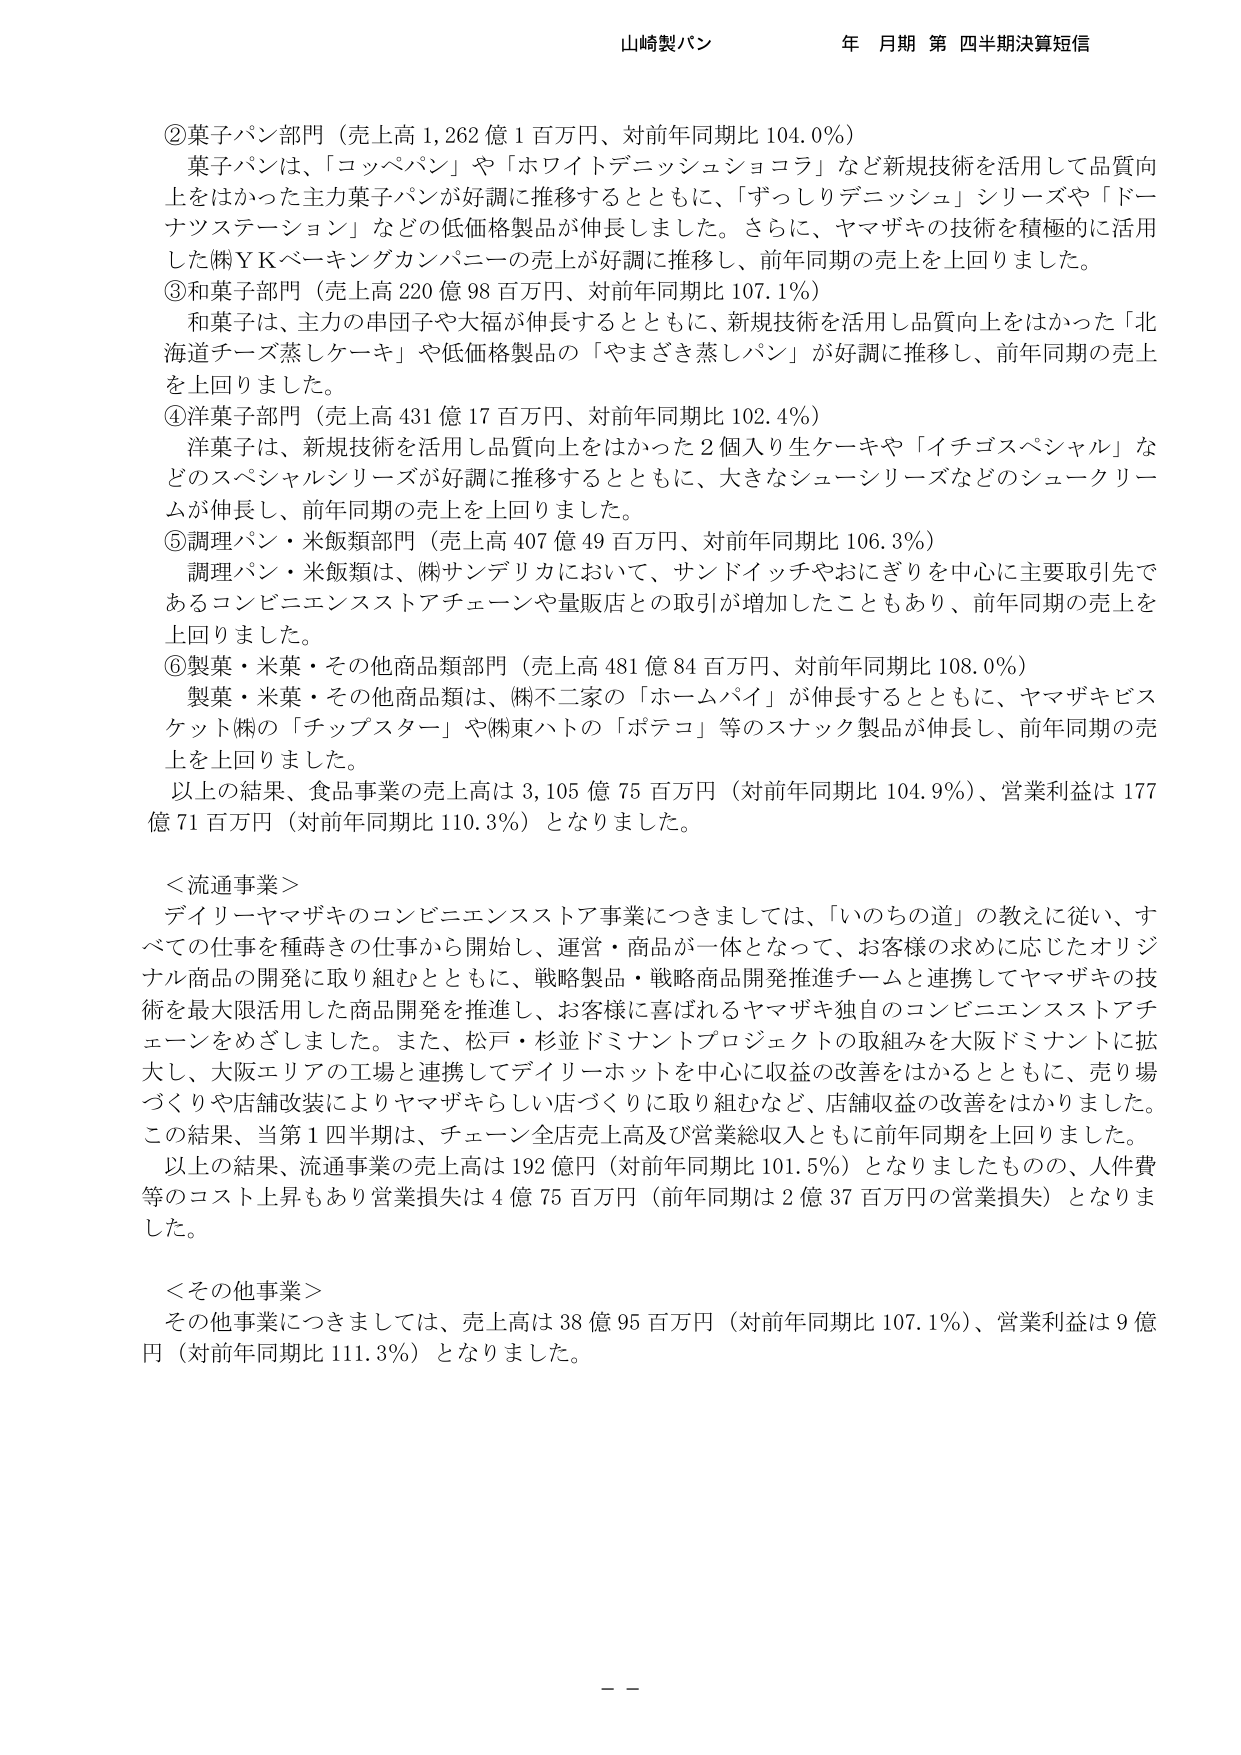
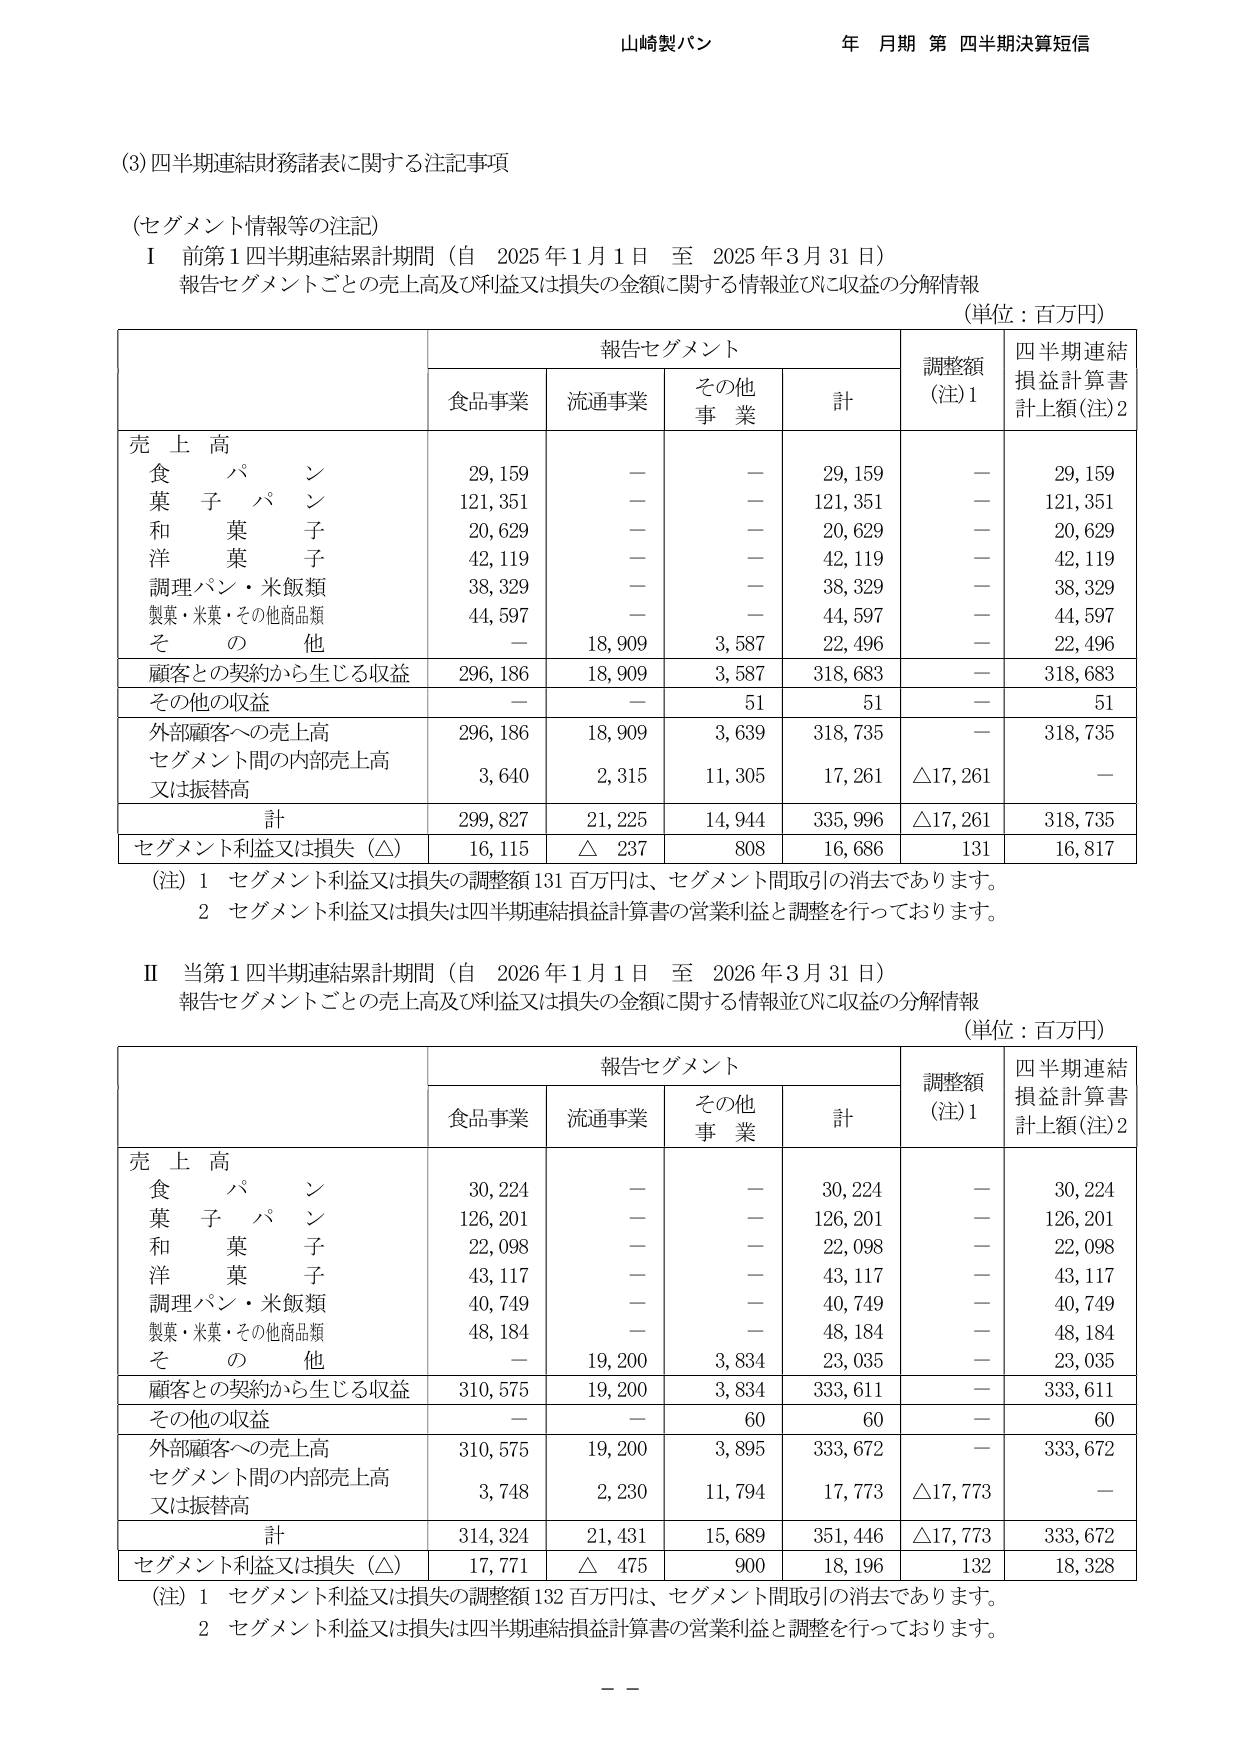
売上高は3,105億7500万円(前年同期比 +4.9%)、営業利益は177億7100万円(前年同期比 +10.3%)と好調に推移しました。菓子パン部門では売上高が1,262億100万円(前年同期比 +4.0%)となり、「コッペパン」や「ホワイトデニッシュショコラ」など新規技術を活用した品質改善商品が売上を牽引しました。食パン部門や和洋菓子部門においても、消費者の節約志向とこだわり志向の双方に応える「2極化・3極化戦略」を推進し、安定した需要を獲得しました。
売上高は192億円(前年同期比 +1.5%)、営業損失は4億7500万円(前年同期は2億3700万円の営業損失)となりました。デイリーヤマザキを中心に、松戸・杉並ドミナントプロジェクトの取り組みを大阪エリアへ拡大し、焼きたてパンを提供する「デイリーホット」の強化や店舗改装を進め、チェーン全店売上高は前年を上回りました。しかしながら、人件費や店舗運営コストの上昇が重石となり、前年同期から損失幅が拡大しました。
物流事業や関連事業等を含むその他事業におきましても、各グループ会社が連携して効率的な配送体制の構築と事業運営に取り組みました。
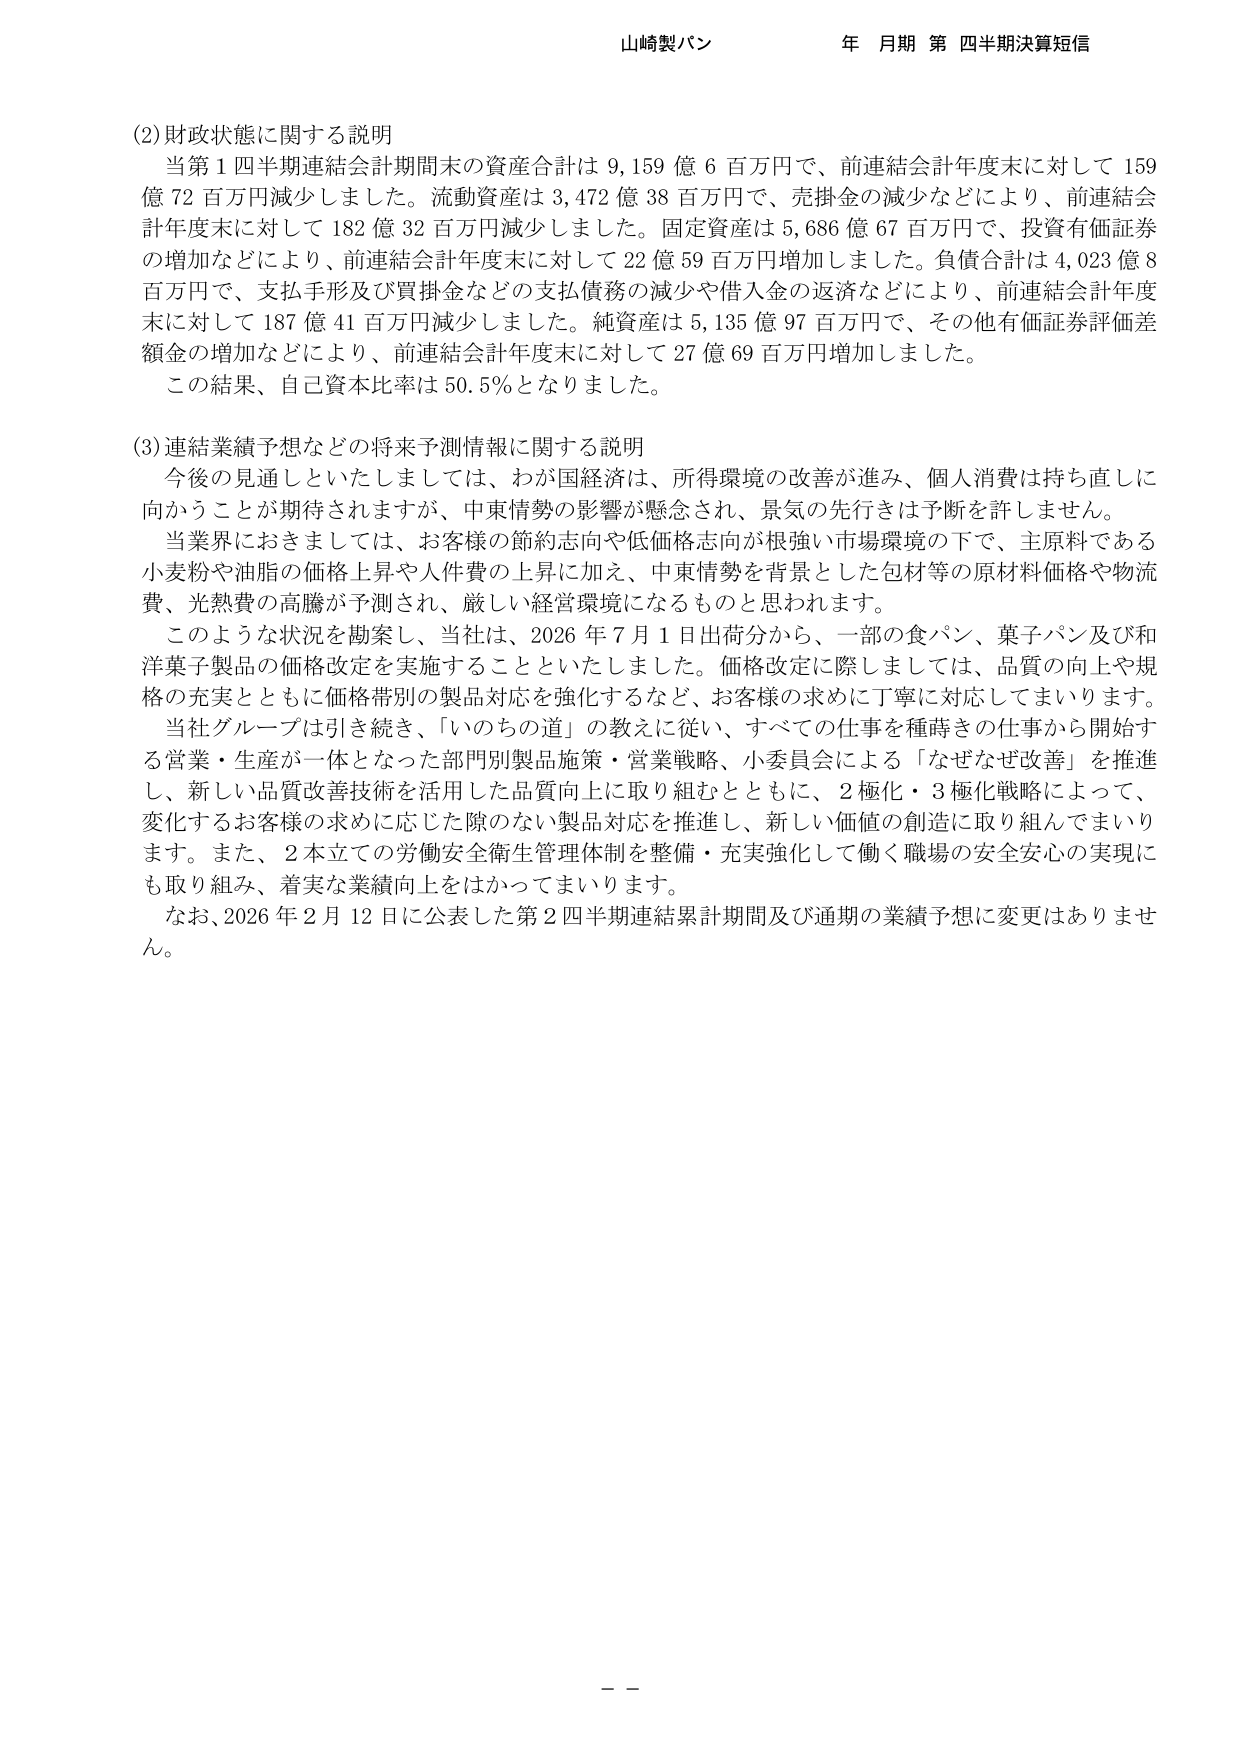
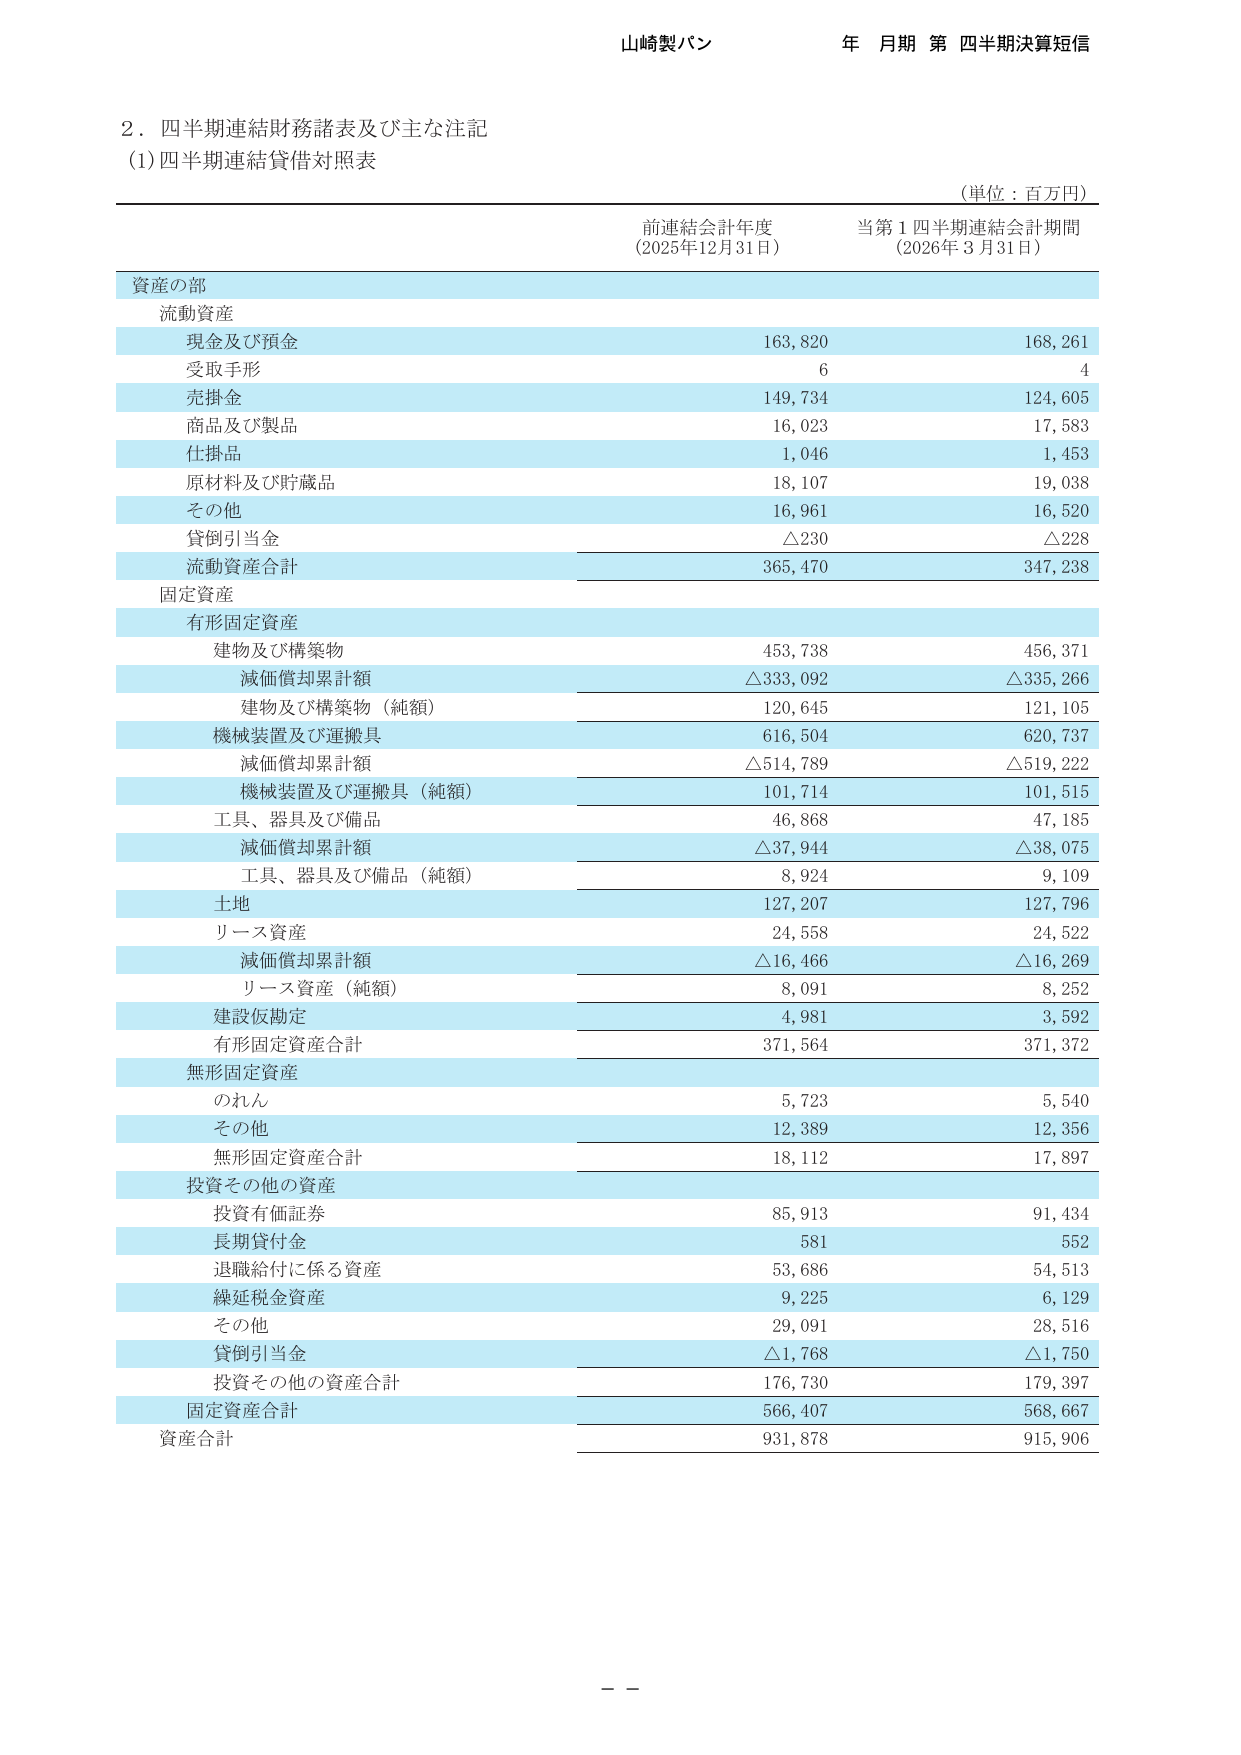
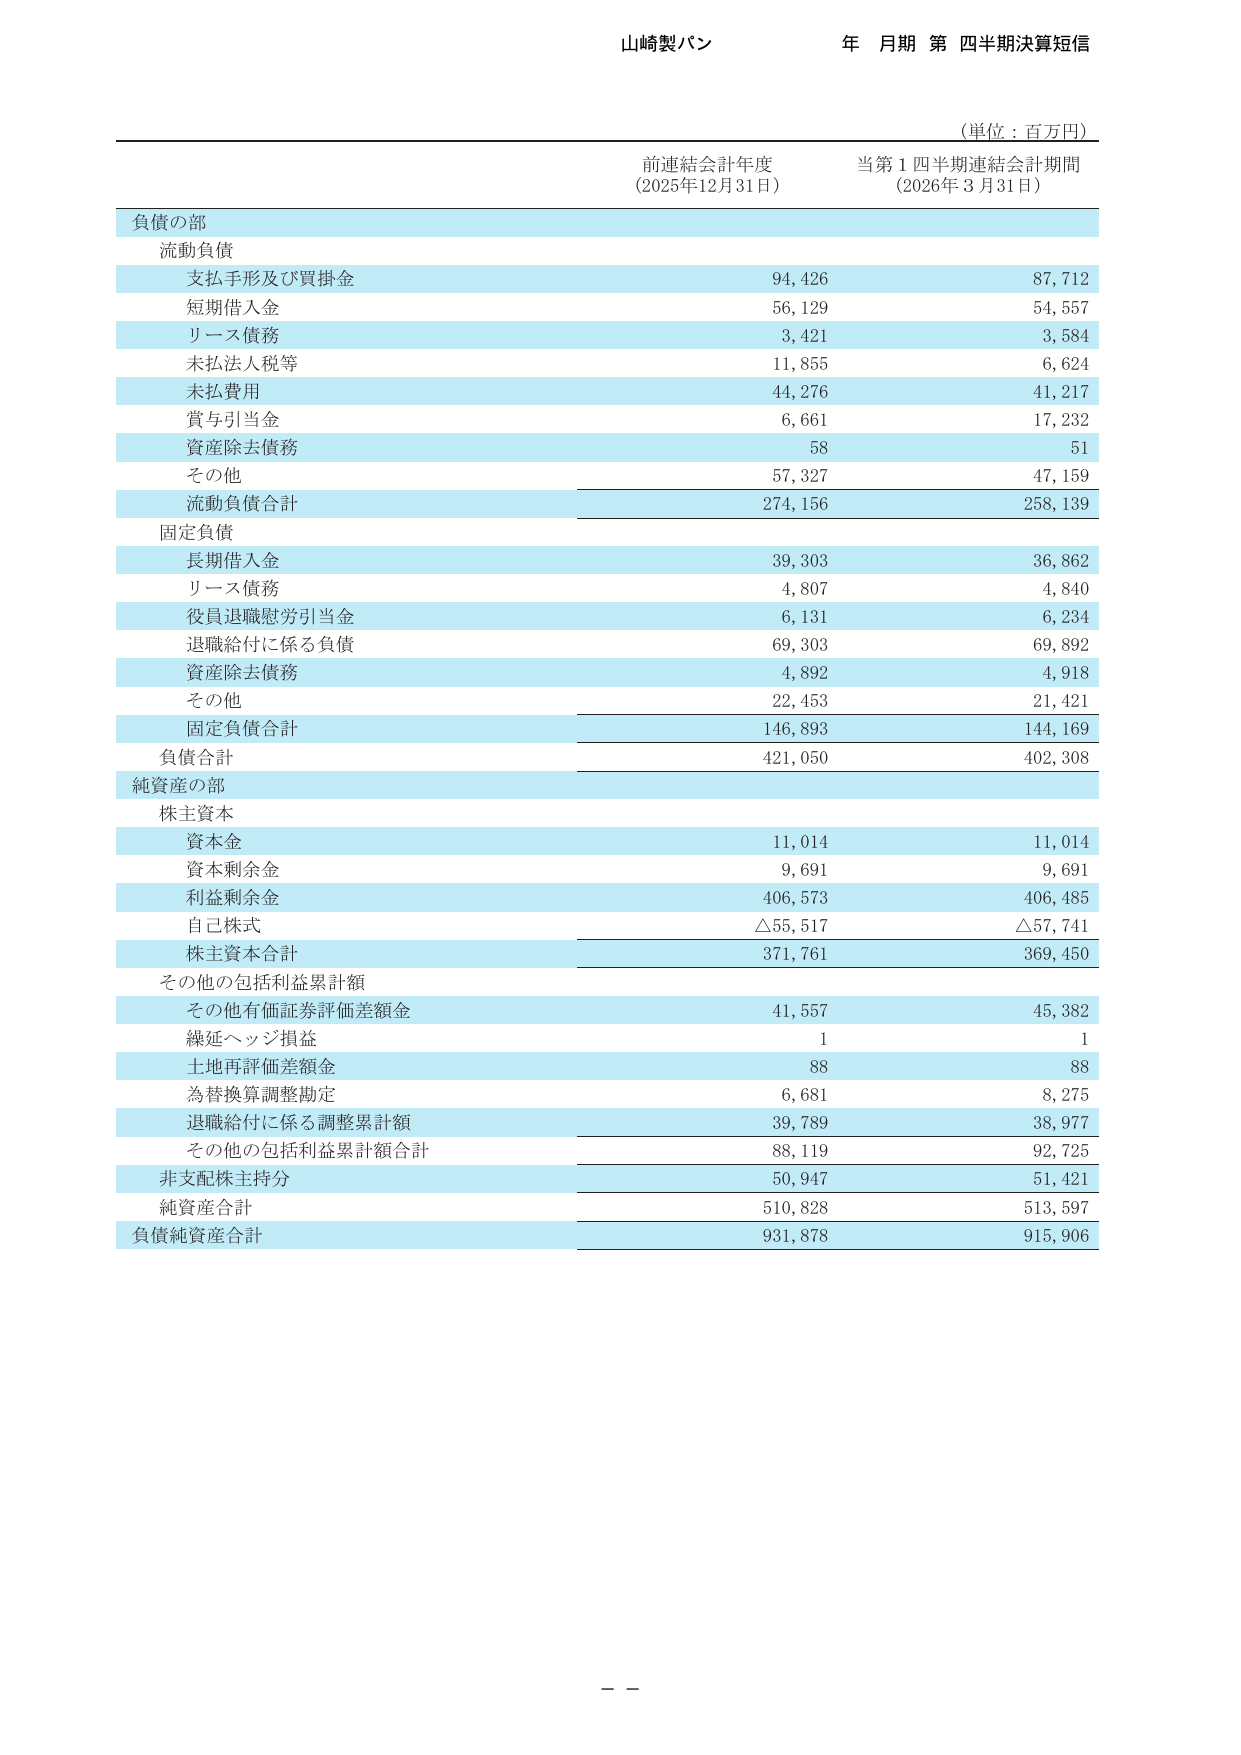
当第1四半期連結会計期間末における総資産は、前連結会計年度末比159億7200万円減少し、9,159億600万円となりました。売掛金の回収進展等による流動資産の減少が主因です。
負債合計は前連結会計年度末比で減少し、純資産合計は5,135億9700万円となりました。利益剰余金の着実な積み上がりにより、自己資本比率は49.3%と引き続き健全な財務体質を維持しています。
2026年12月期の連結業績予想につきましては、2026年2月12日に公表された予想数値を据え置いています。
配当方針に関しても従来公表通りの安定配当の継続を見込んでおり、業績予想の進捗に応じて適切に対応する方針です。
当社グループは、「いのちの道」の教えに従い、すべての仕事を種蒔きの仕事から開始する営業・生産一体の部門別製品施策を推進しています。小委員会による「なぜなぜ改善」活動を継続し、新しい品質改善技術を活用した製品開発を加速させています。
また、小麦粉・油脂等の主原料価格や物流費・光熱費の高騰に対応するため、2026年7月1日出荷分より一部の食パン・菓子パンおよび和洋菓子製品の価格改定を実施することを決定しました。価格改定にあたっては規格の充実と品質向上を徹底し、消費者の理解を得られるよう丁寧に対応する方針です。さらに、労働安全衛生管理体制を一層強化し、働く職場の安心・安全の確保にも注力しています。
本決算資料から読み取れる注目すべき事実は以下の通りです。
本記事は企業が公開した開示資料をもとに作成したものであり、投資勧誘を目的とするものではありません。