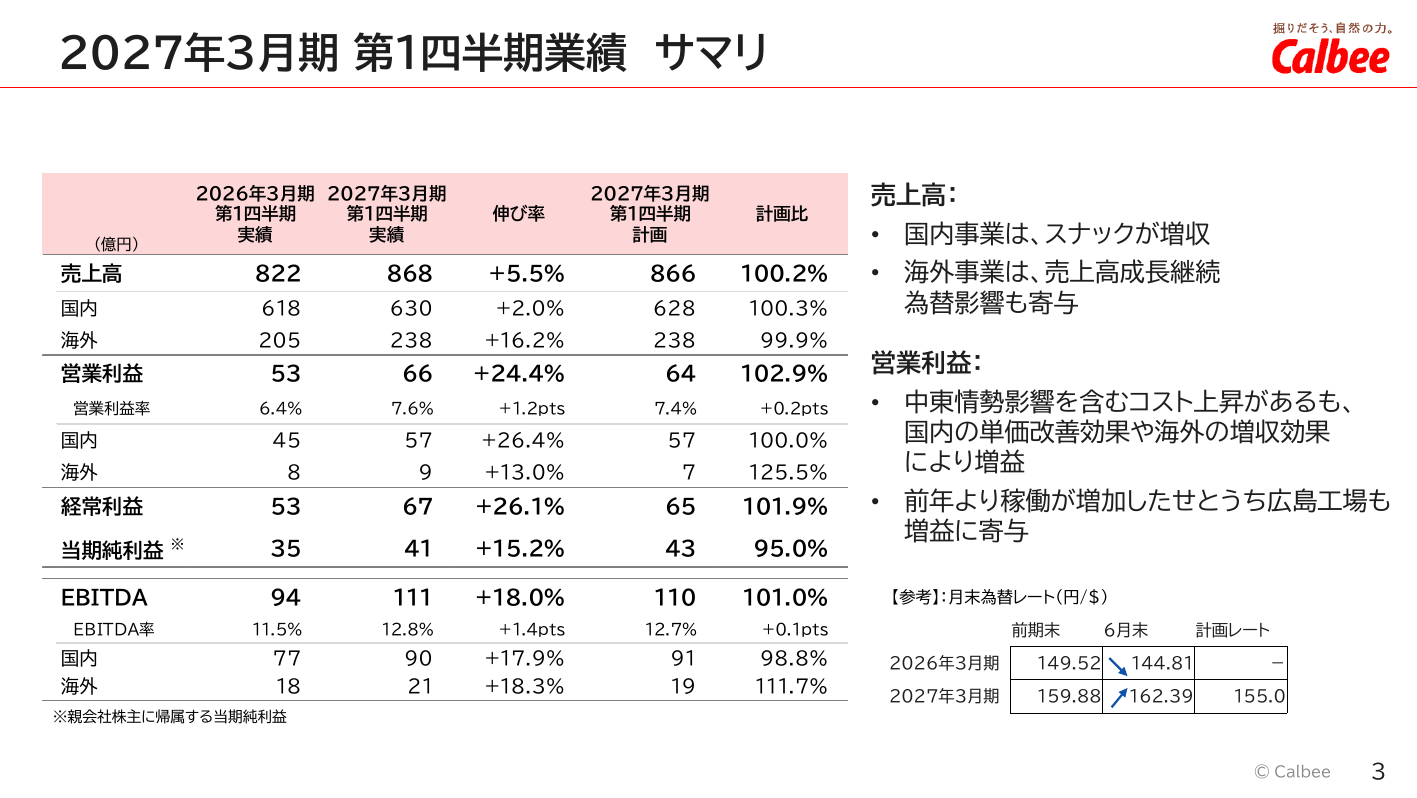
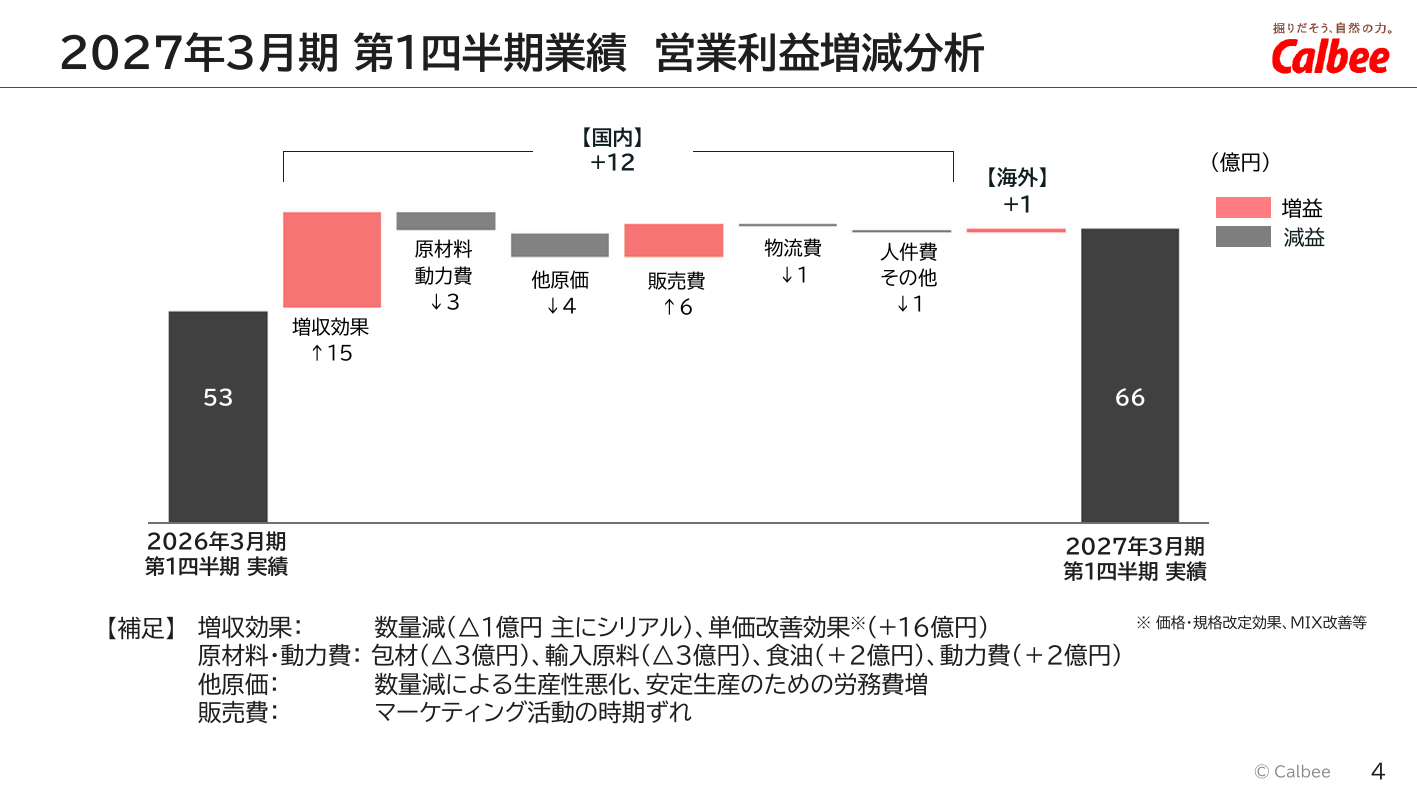
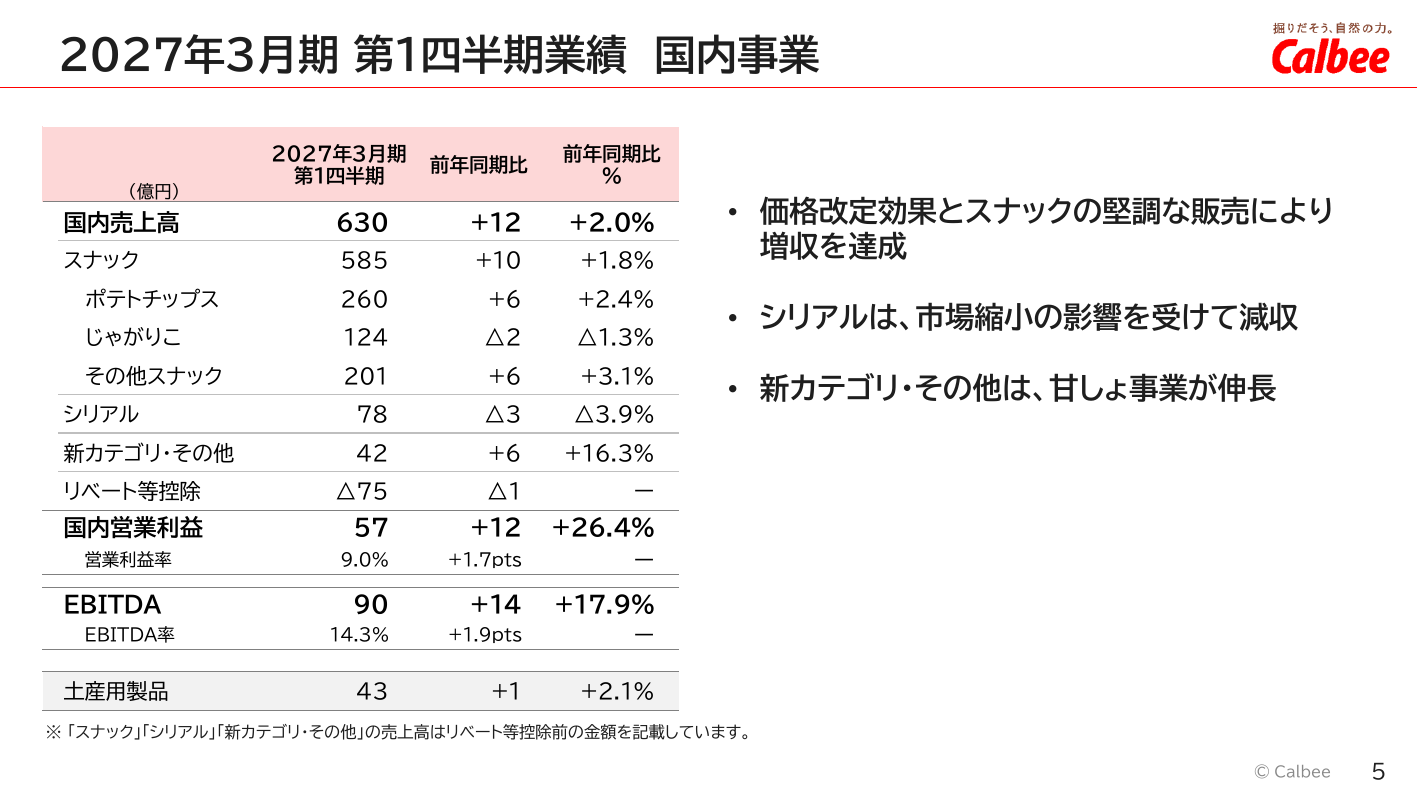
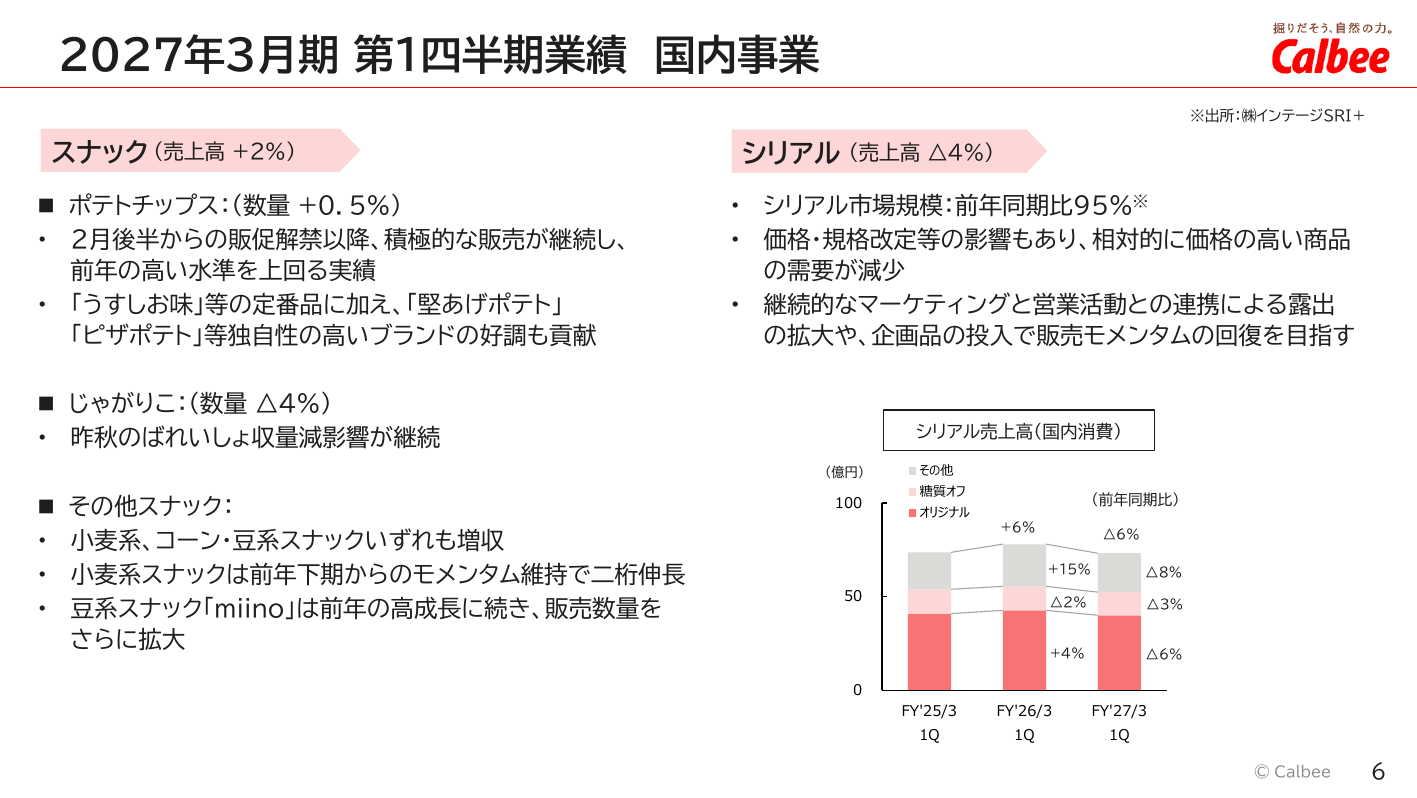
カルビー株式会社の2026年3月期(2025年4月1日〜2026年3月31日)の連結業績は、売上高が前期比5.5%増の3401億5100万円、営業利益が同10.0%減の261億7300万円となりました。国内および海外での価格改定や販売数量の拡大により過去最高水準の売上高を達成したものの、原材料価格やエネルギーコストの上昇、人件費増や設備投資に伴う減価償却費の増加が利益を圧迫し、増収減益での着地となりました。
当連結会計年度における主要な連結経営成績は以下の通りです(百万円未満切捨て)。
| 指標 | 当期実績 | 前期比 |
|---|---|---|
| 売上高 | 3,401億5100万円 | +5.5% |
| 営業利益 | 261億7300万円 | △10.0% |
| 経常利益 | 270億9100万円 | △9.2% |
| 親会社株主に帰属する当期純利益 | 173億2900万円 | △17.0% |
売上高は3,401億5100万円(前期比 +5.5%)、営業利益は261億7300万円(前期比 △10.0%)、経常利益は270億9100万円(前期比 △9.2%)、親会社株主に帰属する当期純利益は173億2900万円(前期比 △17.0%)となりました。売上高営業利益率は前期の9.0%から7.7%へと低下したものの、1株当たり当期純利益は139.98円(前期は167.11円)を確保しています。
各事業領域における業績および状況は以下の通りです。
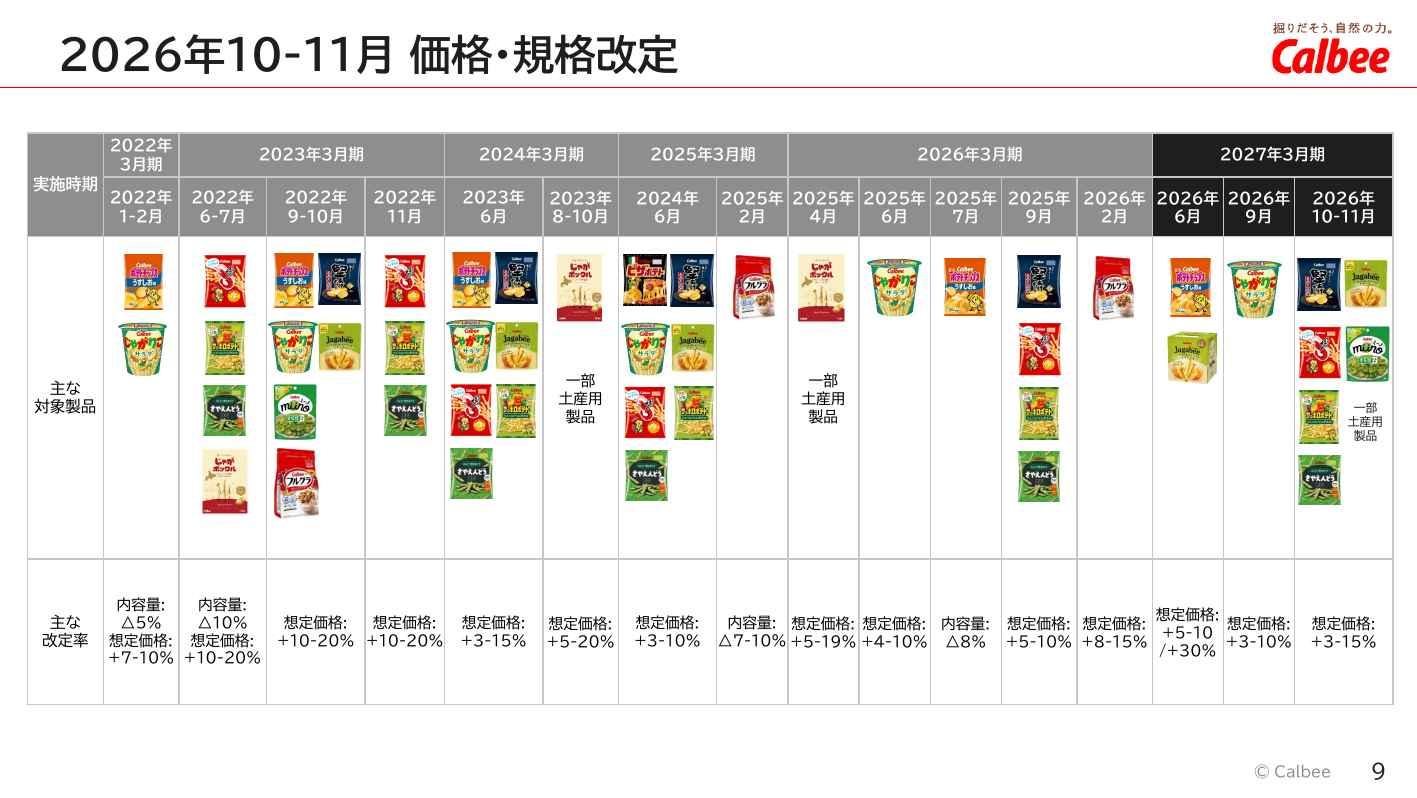
国内事業では、主力スナック菓子である「ポテトチップス」や「じゃがりこ」において、需要動向に応じた価格改定や内容量調整を実施するとともに、高付加価値商品の展開を強化しました。シリアル食品「フルグラ」シリーズも朝食需要の定着を背景に堅調に推移しました。しかしながら、ばれいしょ調達コストの上昇や油脂・包材などの各種原材料価格の高騰、物流費や人件費の上昇を価格改定のみで完全に吸収するには至らず、セグメント利益は減少しました。
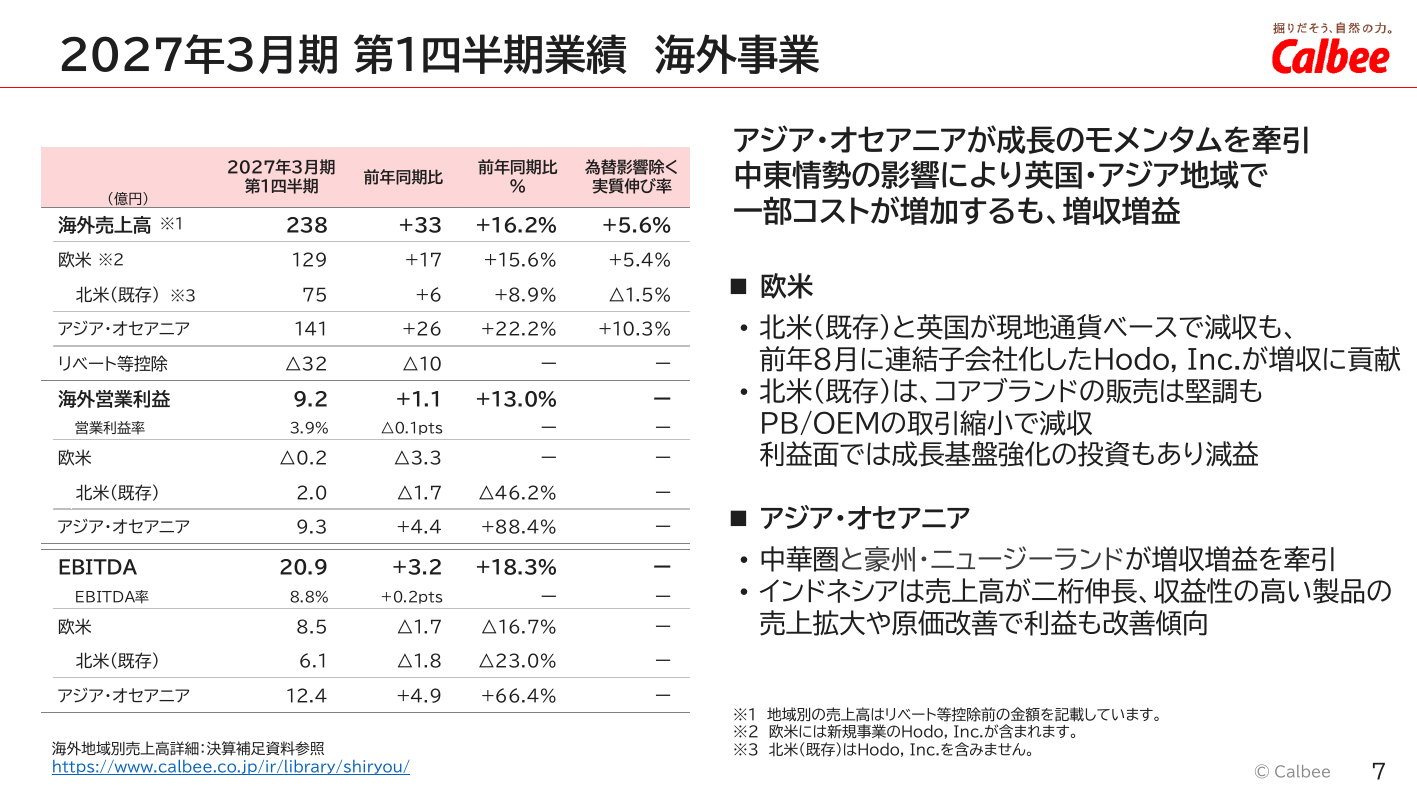
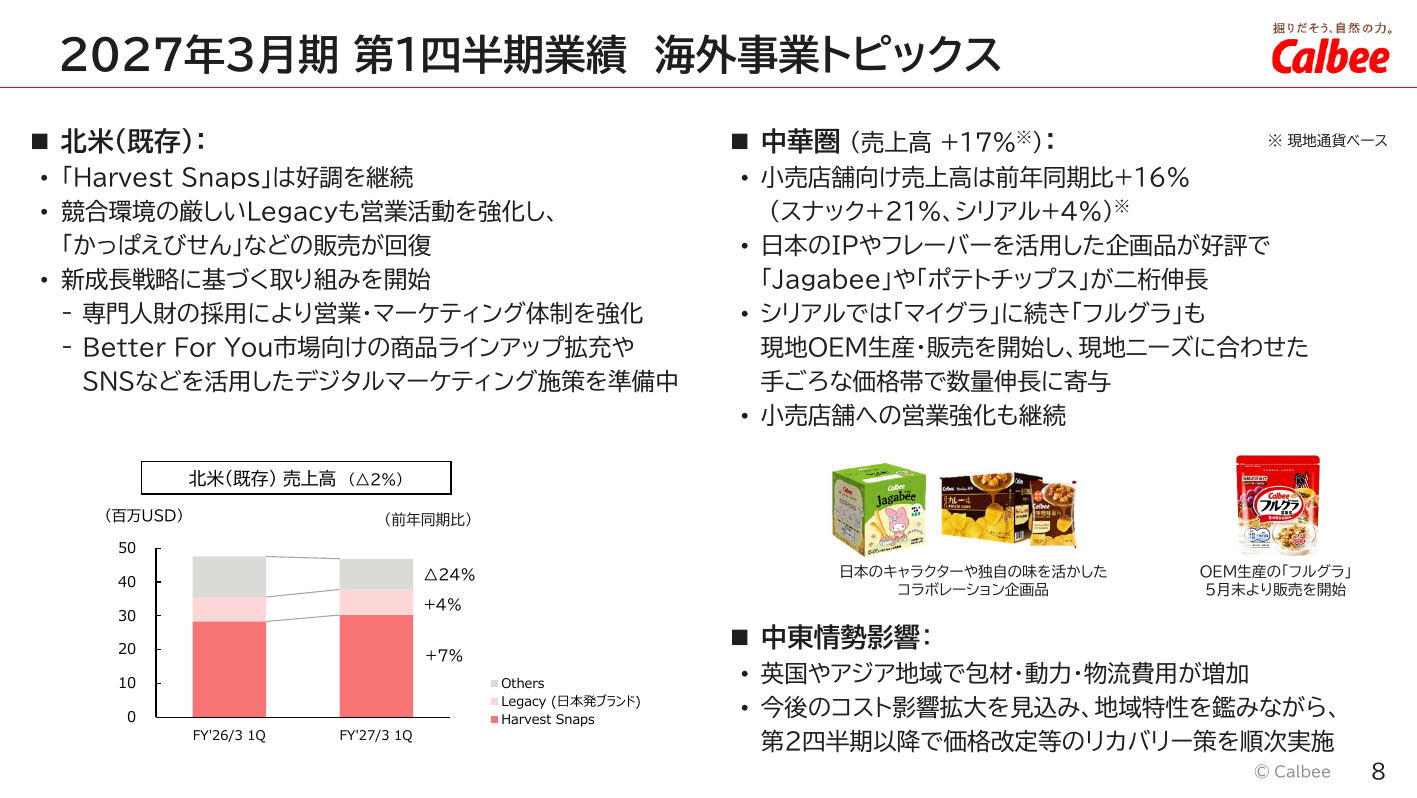
海外事業では、北米市場におけるスナック菓子の販売網拡大や、中華圏および英国・豪州市場での現地ニーズに即した商品展開が奏功し、売上高は前期比で大きく伸長しました。一方で、現地通貨建てでのインフレ影響や販売促進費の増加、現地工場の稼働に伴う固定費の増加などにより、利益面では横ばいから微減傾向となりました。
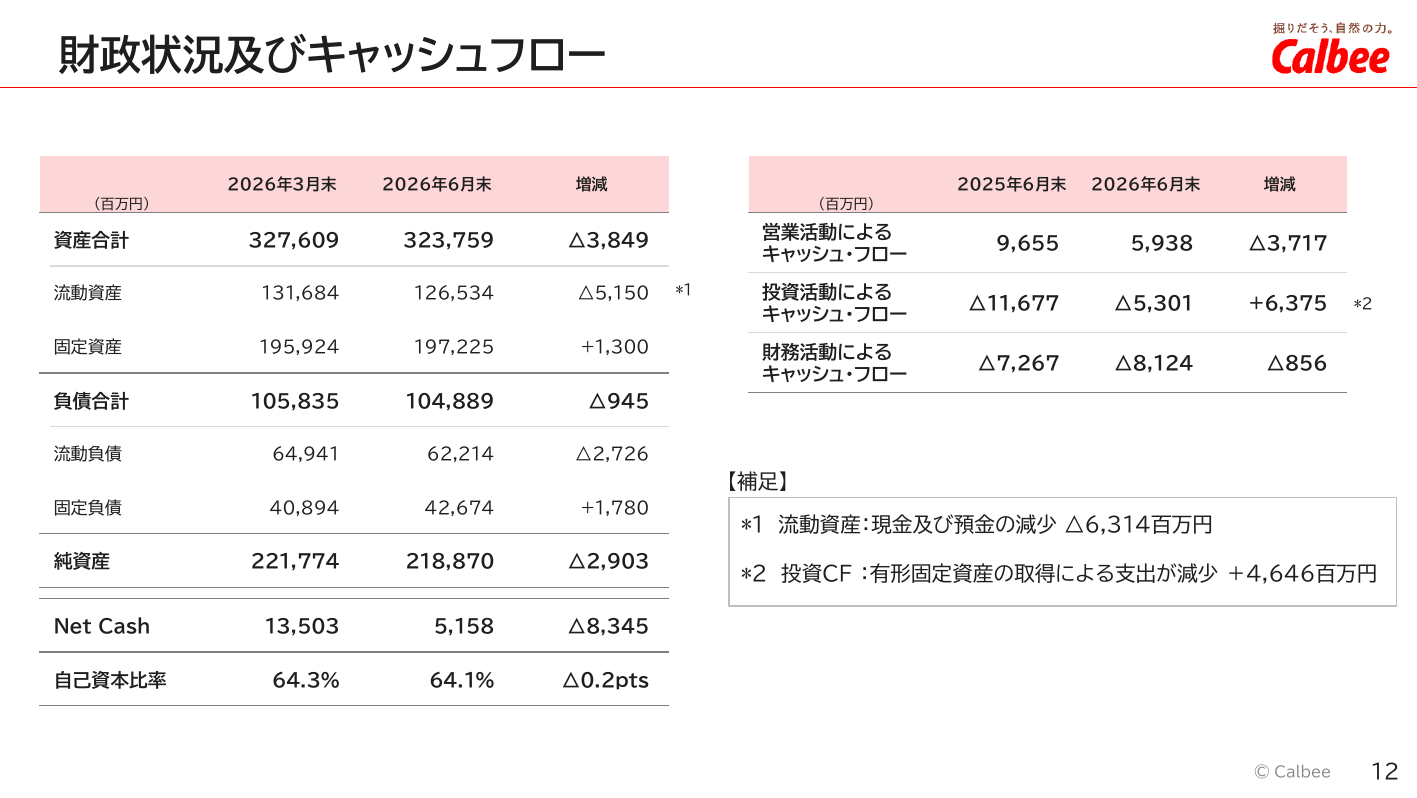
当連結会計年度末における総資産は、前連結会計年度末比84億4000万円増加し、3276億900万円となりました。主に売掛金や棚卸資産の増加、ならびに有形固定資産の取得に伴う建物・機械装置の増加によるものです。
負債合計は前連結会計年度末比17億3300万円増加し、1058億3500万円となりました。仕入債務の増加などが主因です。
純資産合計は前連結会計年度末比67億700万円増加し、2217億7400万円となりました。当期純利益の計上(173億2900万円)があった一方、自己株式の取得(約100億円)および剰余金の配当(約72億円)を実施しました。自己資本比率は前期末と同じく64.3%と、極めて健全かつ強固な財務体質を維持しています。
キャッシュ・フローの状況では、営業活動によるキャッシュ・フローが355億9600万円の収入(前期は391億円の収入)となりました。投資活動によるキャッシュ・フローは生産設備等の有形固定資産取得支出により262億1100万円の支出、財務活動によるキャッシュ・フローは自己株式の取得や配当金の支払により170億200万円の支出となり、現金及び現金同等物の期末残高は455億8100万円となっています。
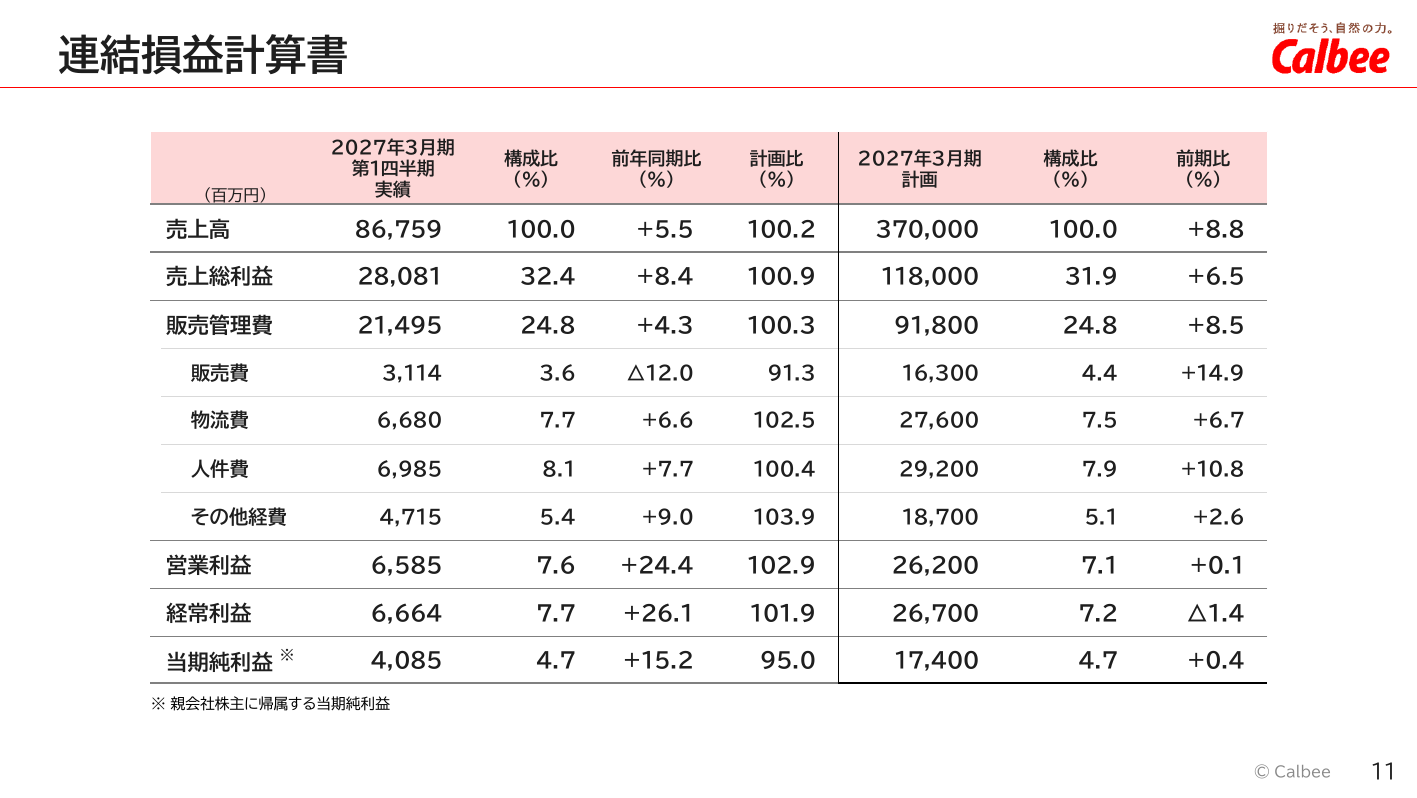
2027年3月期の通期連結業績予想につきましては、以下の通り増収増益を見込んでいます。
株主還元方針としては、連結配当性向50%以上およびDOE(純資産配当率)4%を目途としています。2026年3月期の期末配当は1株当たり58円(年間配当58円、配当性向47.2%)を実施しました。続く2027年3月期の配当予想は、前期比8円増配となる年間66円を予定しています。
カルビーグループは、長期ビジョン「Calbee 2035 Vision」を策定し、持続的な成長と企業価値向上を推進しています。
国内コア事業においては、契約生産者との強固な連携によるばれいしょ調達基盤の安定化、新工場建設を含む生産拠点の再編と自動化・省力化投資を推進し、抜本的な原価低減と生産性向上を図ります。海外事業においては、北米市場でのシェア拡大と東南アジア市場での販路開拓を進め、グループ全体の成長エンジンとして育成する方針です。
本決算資料から読み取れる注目すべき事実は以下の通りです。
本記事は企業が公開した開示資料をもとに作成したものであり、投資勧誘を目的とするものではありません。