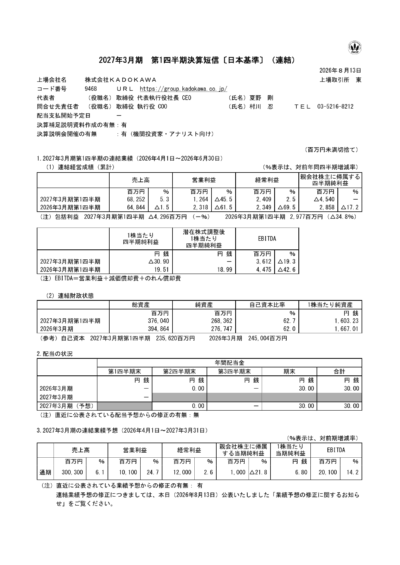
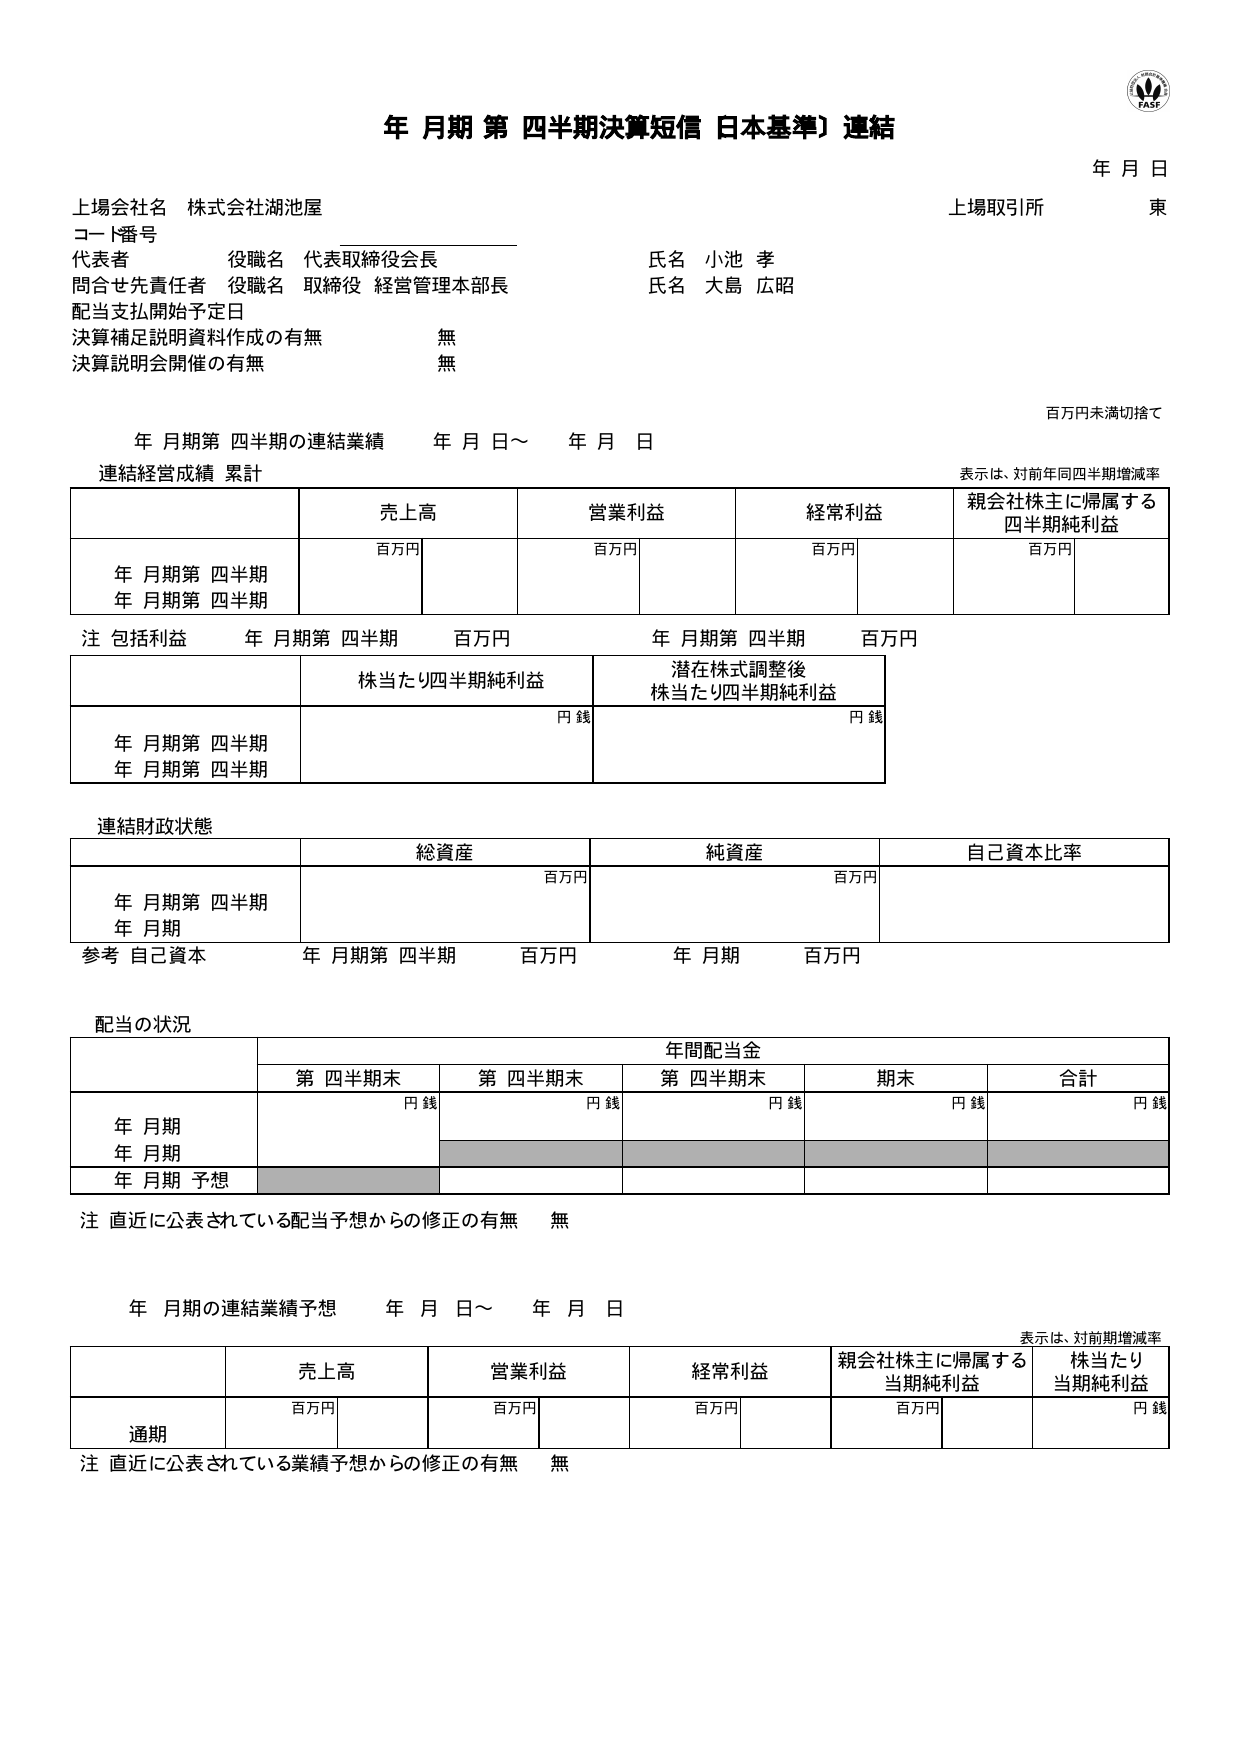
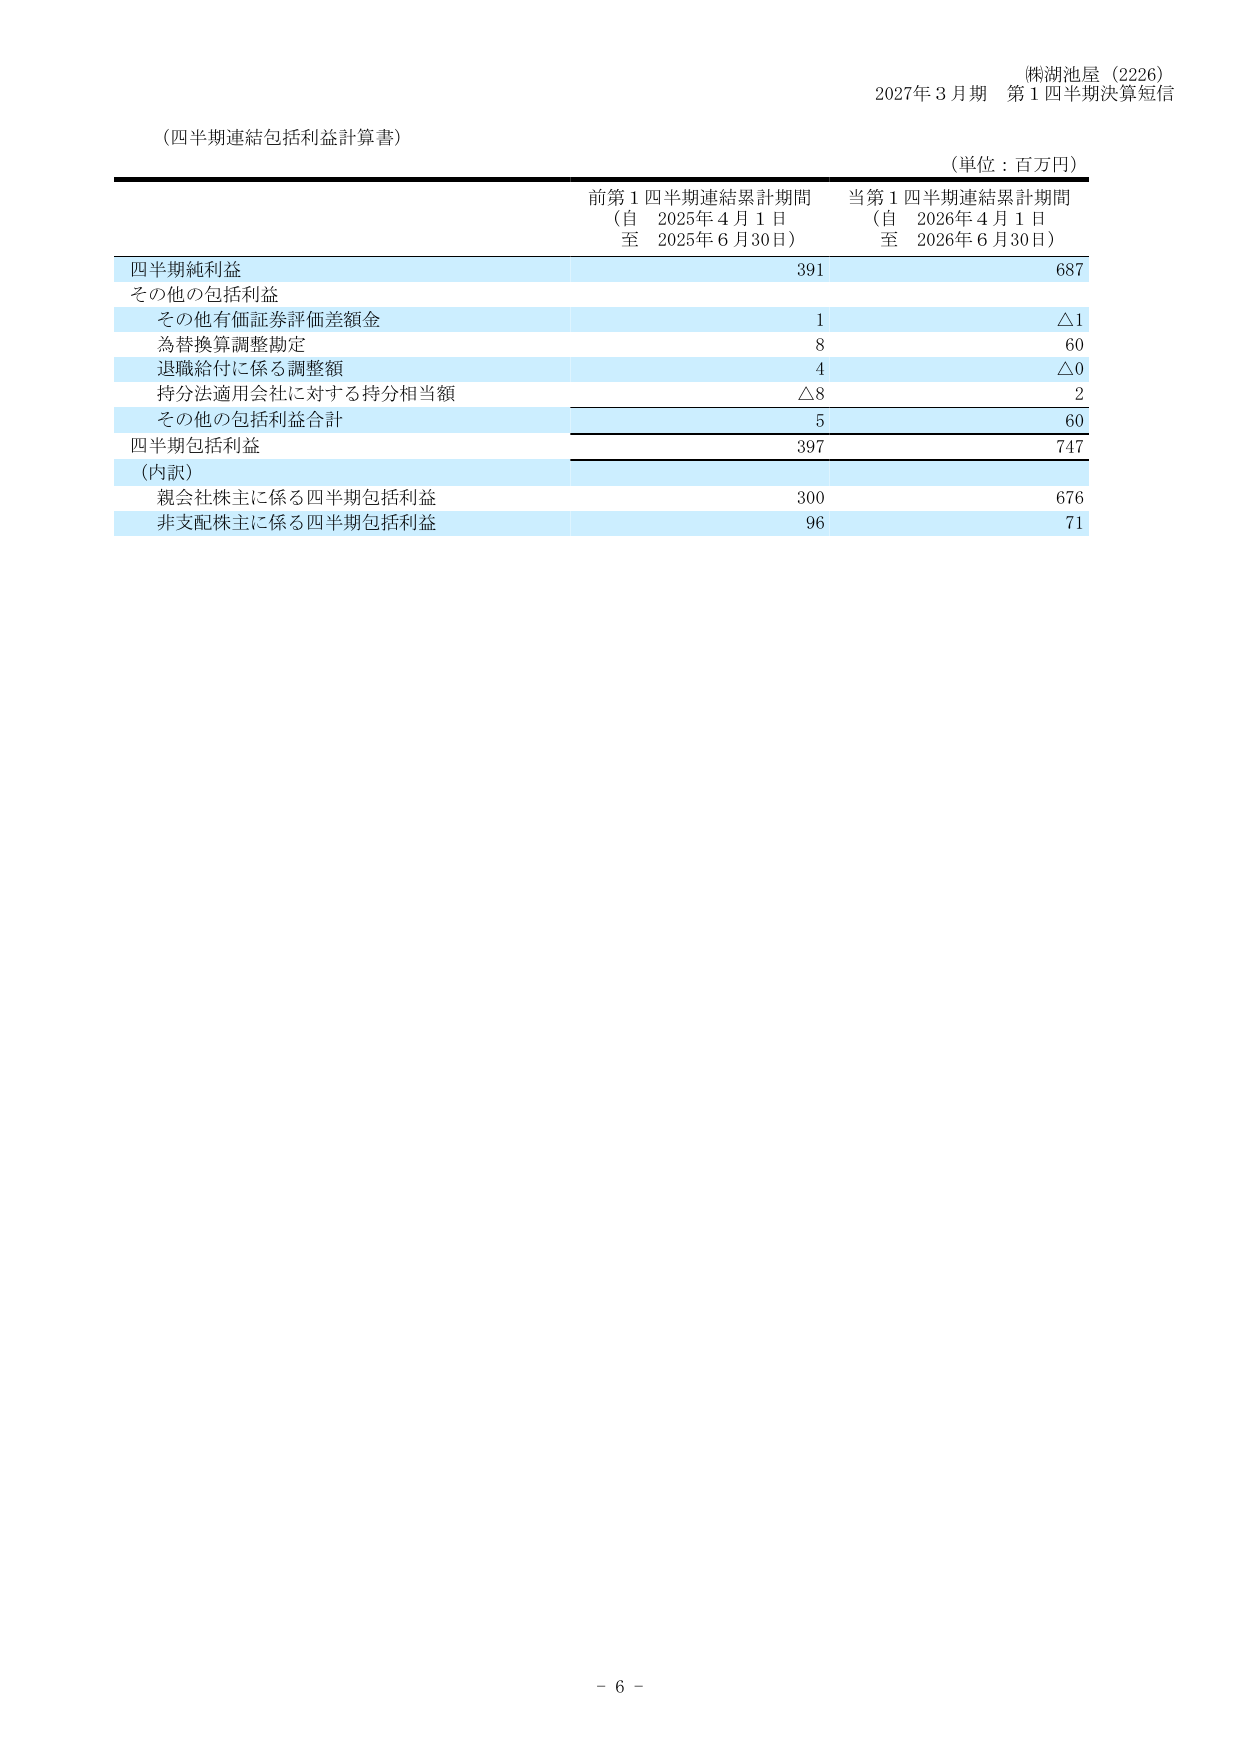
株式会社湖池屋の2027年3月期第1四半期(2026年4月1日〜2026年6月30日)の連結業績は、売上高が前年同期比2.0%増の153億1600万円、営業利益が同33.6%増の9億3600万円となりました。国内における高付加価値ブランドの拡販や馬鈴薯の品質改善によるコスト低減に加え、海外事業の急成長が寄与し、大幅な増益を達成しています。
当第1四半期連結累計期間における主要な経営成績は以下の通りです。
| 指標 | 当第1四半期実績 | 前年同期比 |
|---|---|---|
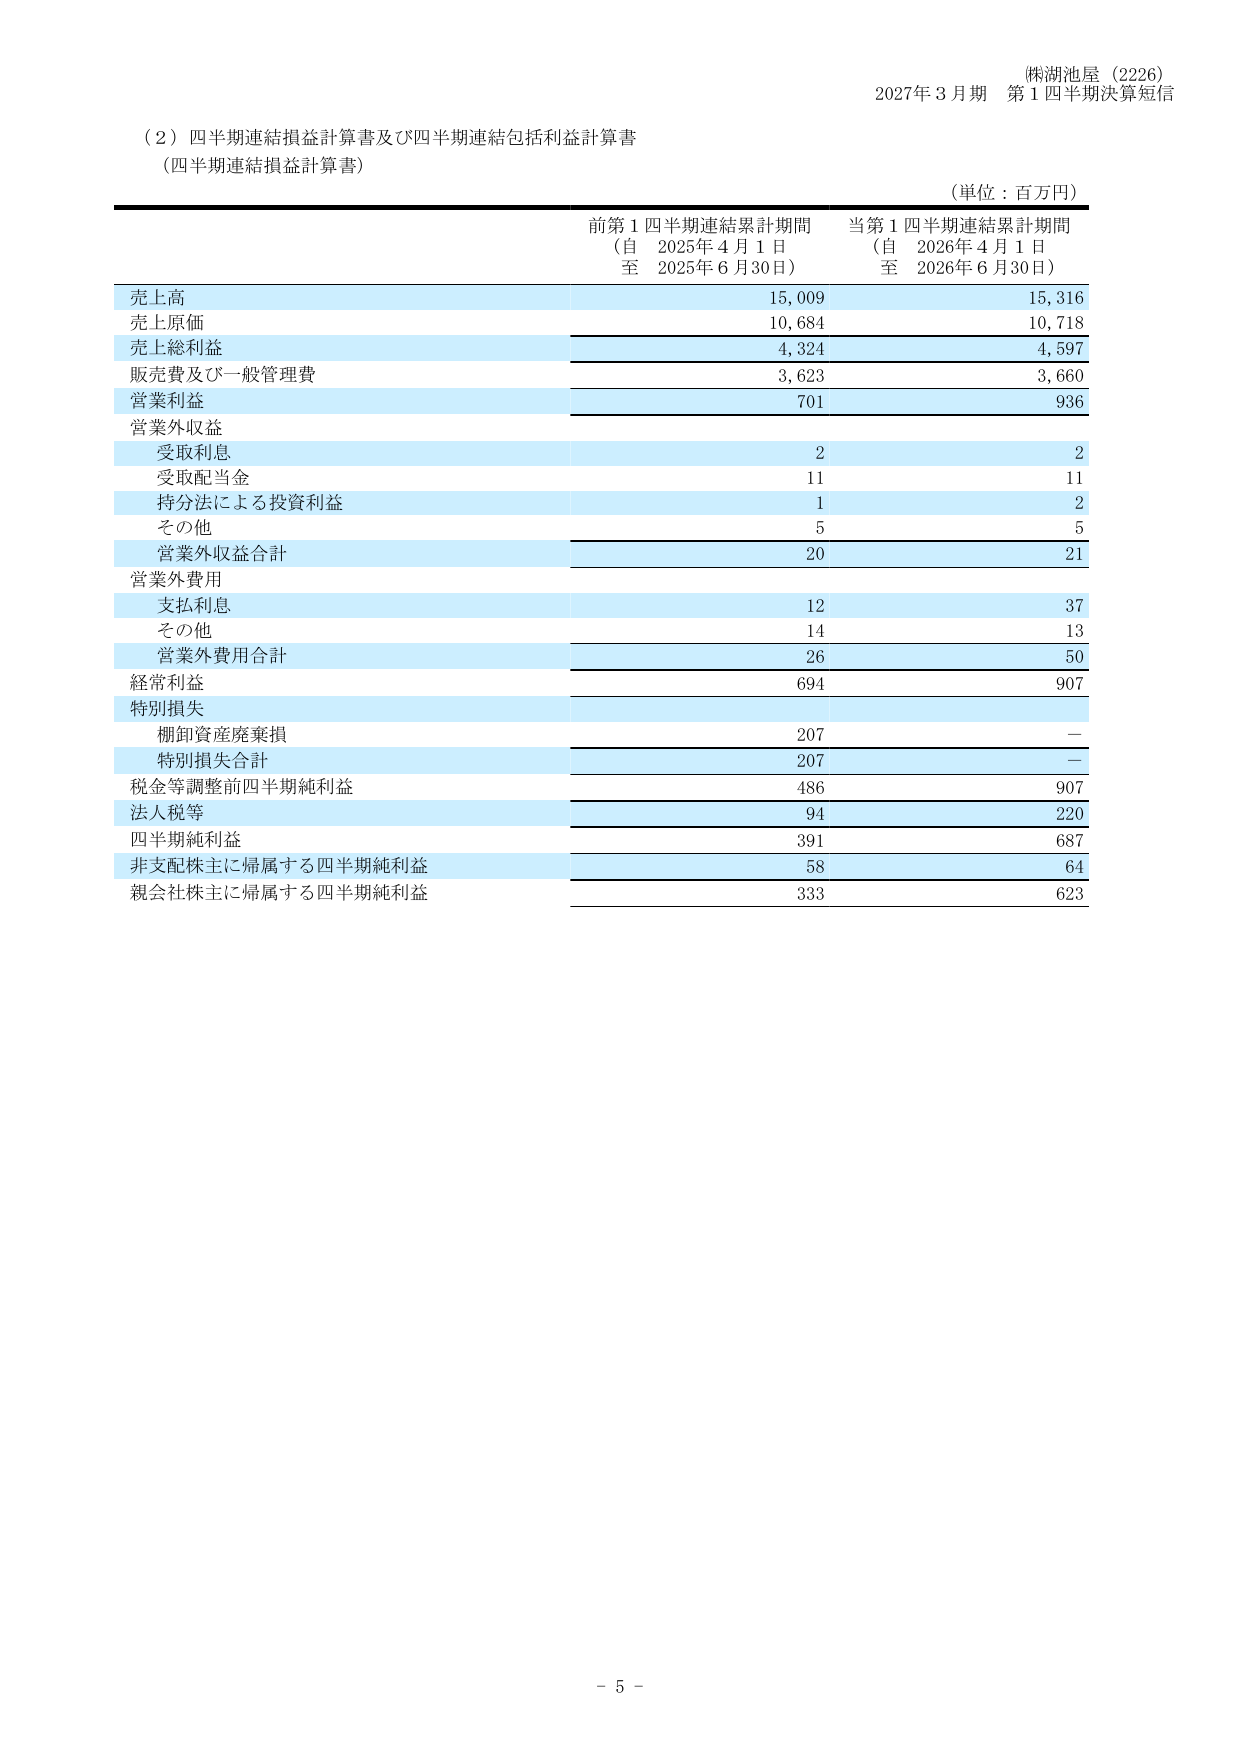
| 売上高 | 153億1600万円 | +2.0% |
| 営業利益 | 9億3600万円 | +33.6% |
| 経常利益 | 9億700万円 | +30.7% |
| 親会社株主に帰属する四半期純利益 | 6億2300万円 | +87.1% |
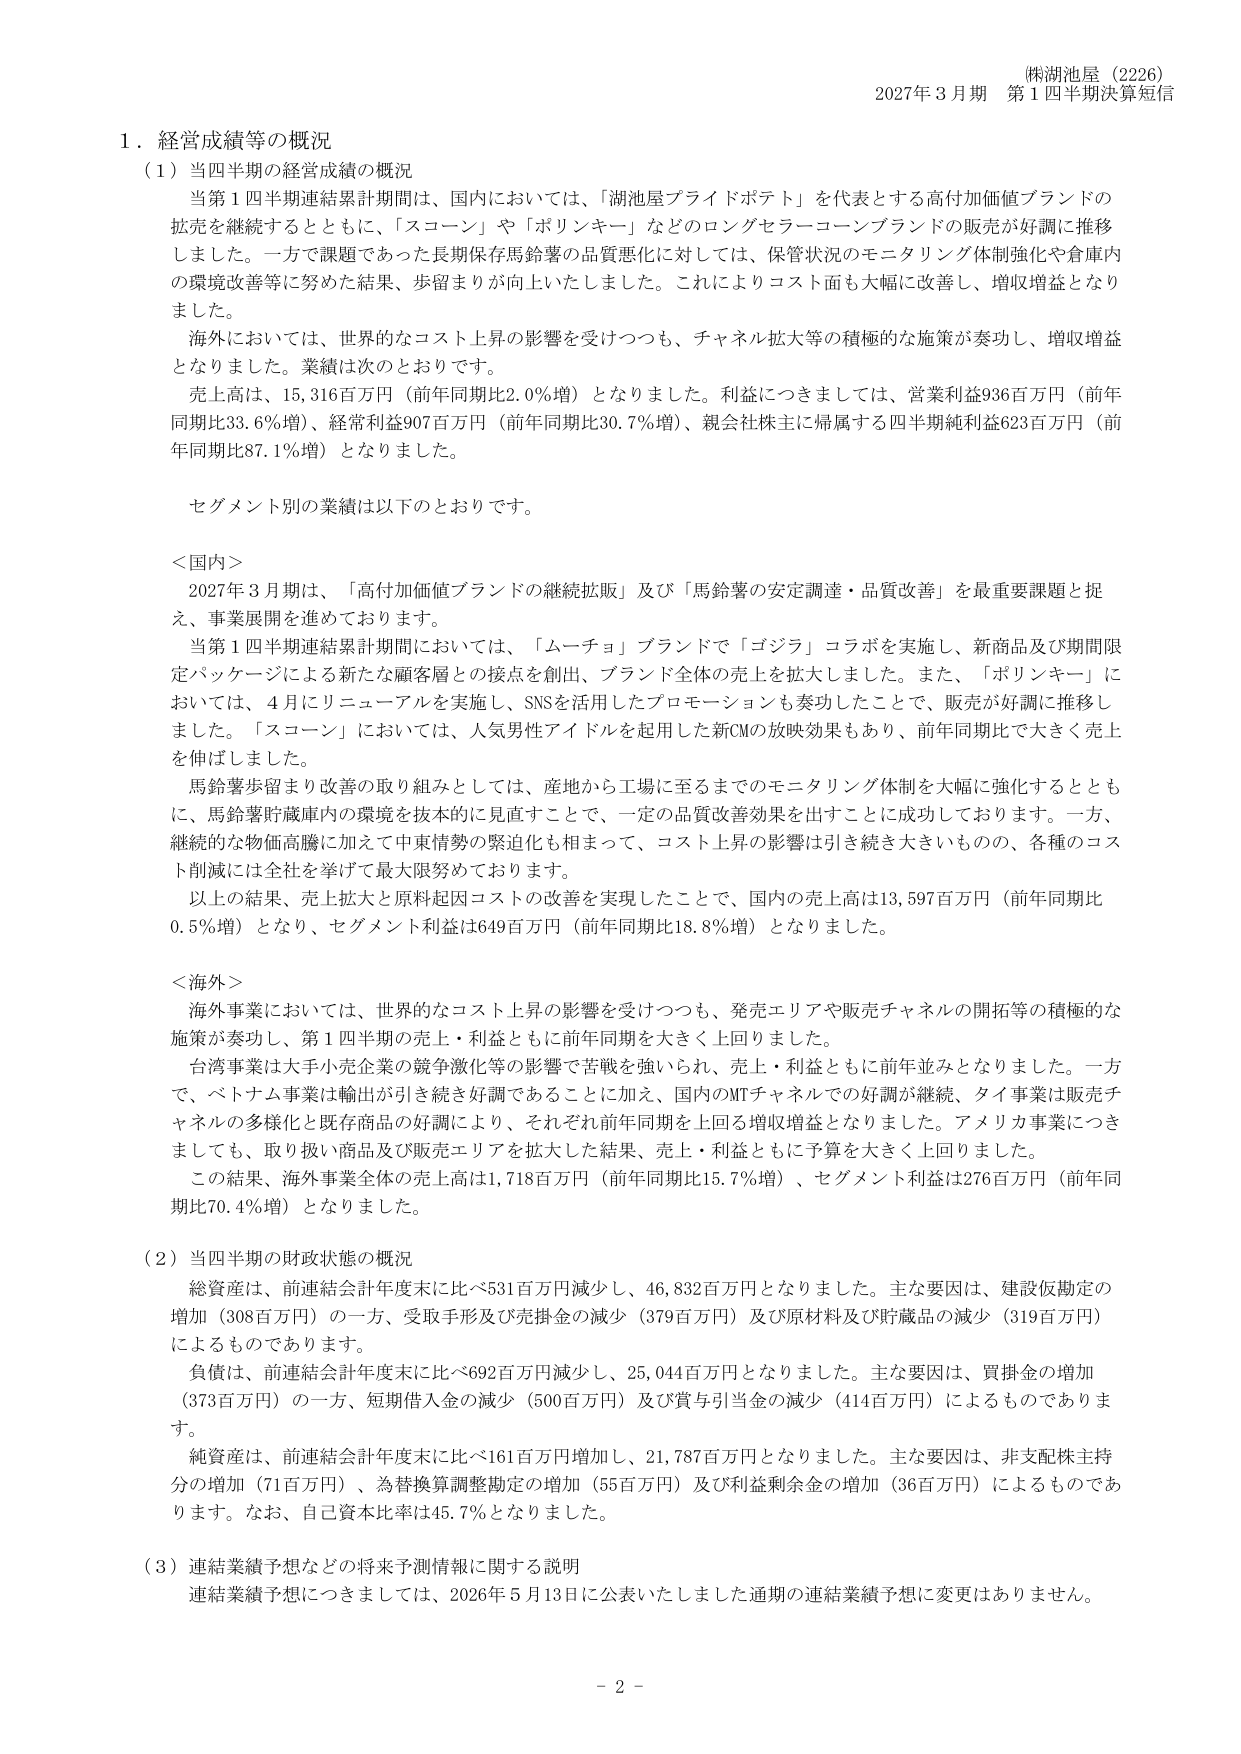
売上高は153億1600万円(前年同期比 +2.0%)、営業利益は9億3600万円(前年同期比 +33.6%)、経常利益は9億700万円(前年同期比 +30.7%)、親会社株主に帰属する四半期純利益は6億2300万円(前年同期比 +87.1%)となりました。売上総利益率は前年同期の28.8%から30.0%へ改善し、利益率の高い事業運営が実現しています。
各報告セグメントにおける業績および状況は以下の通りです。
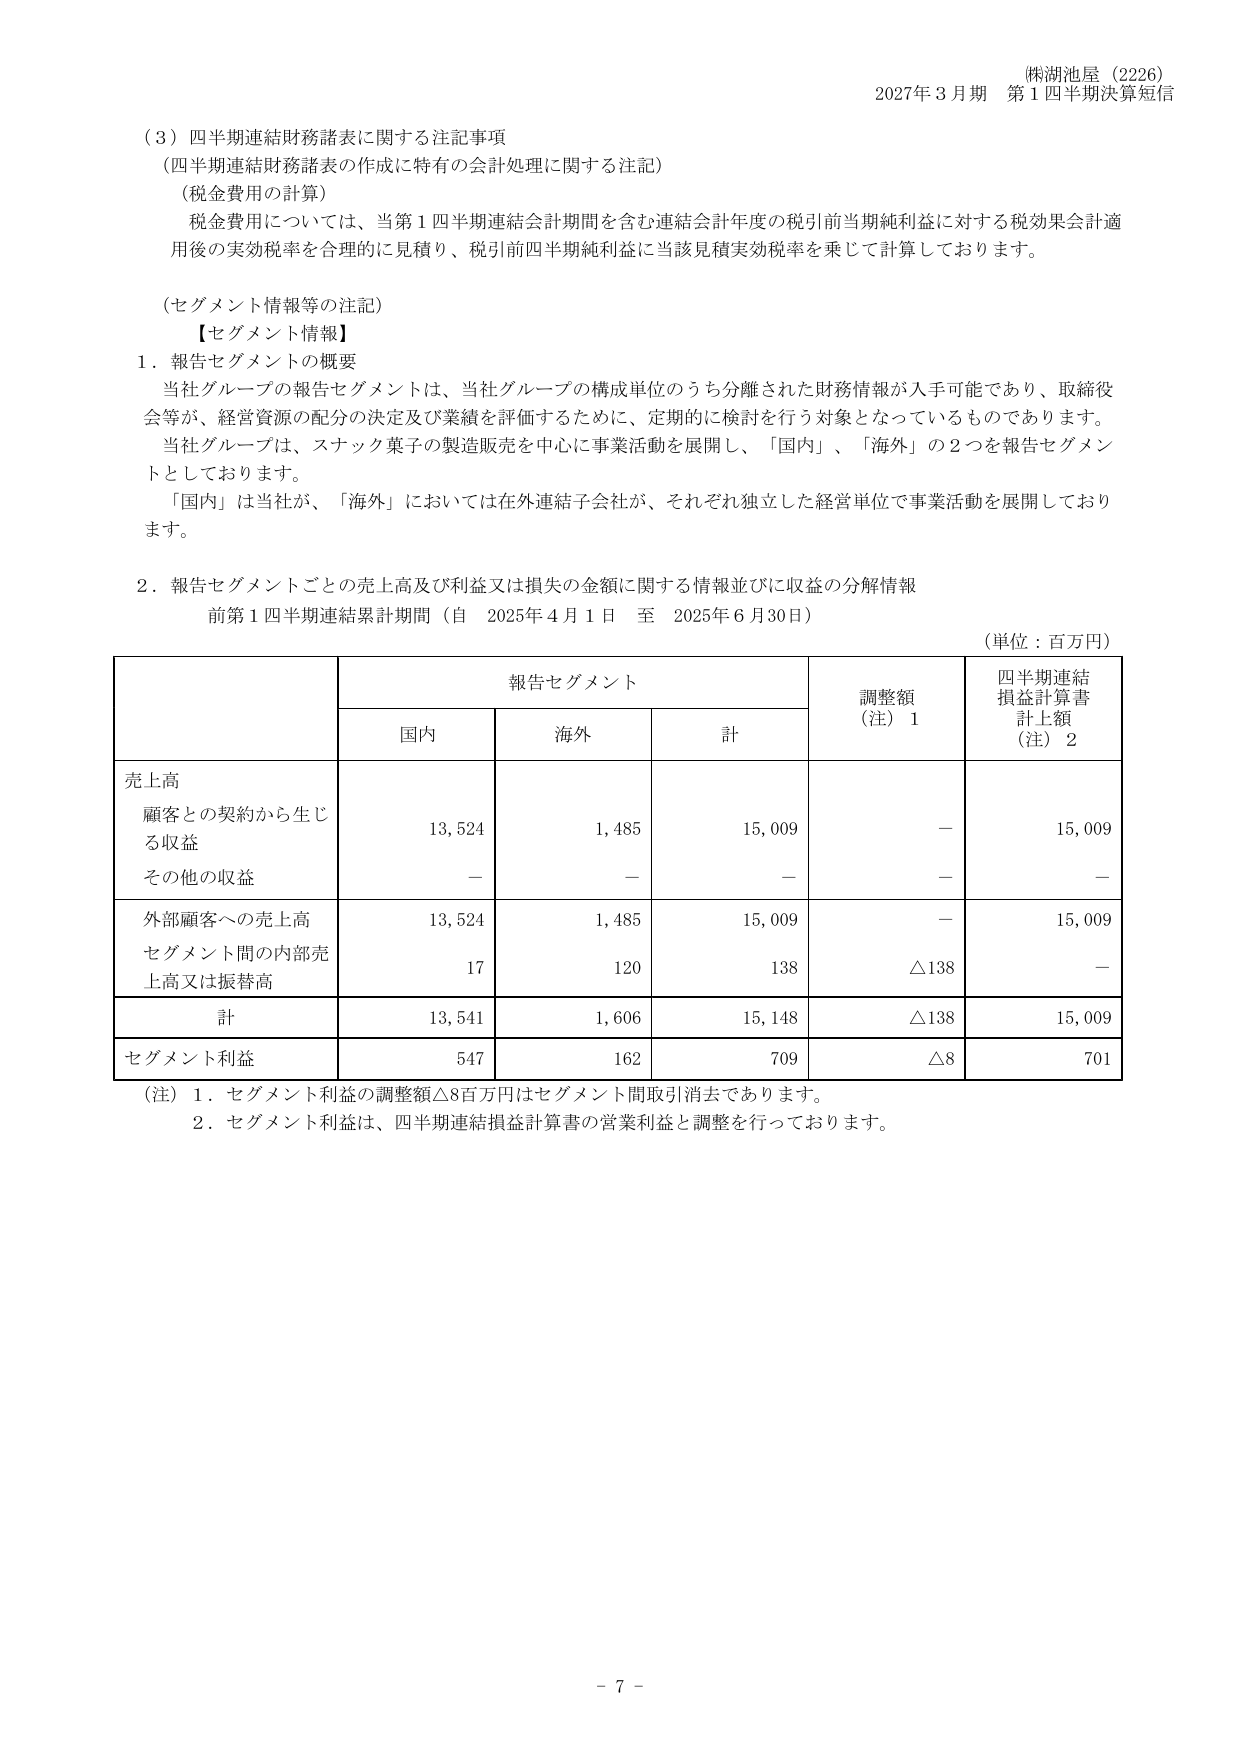
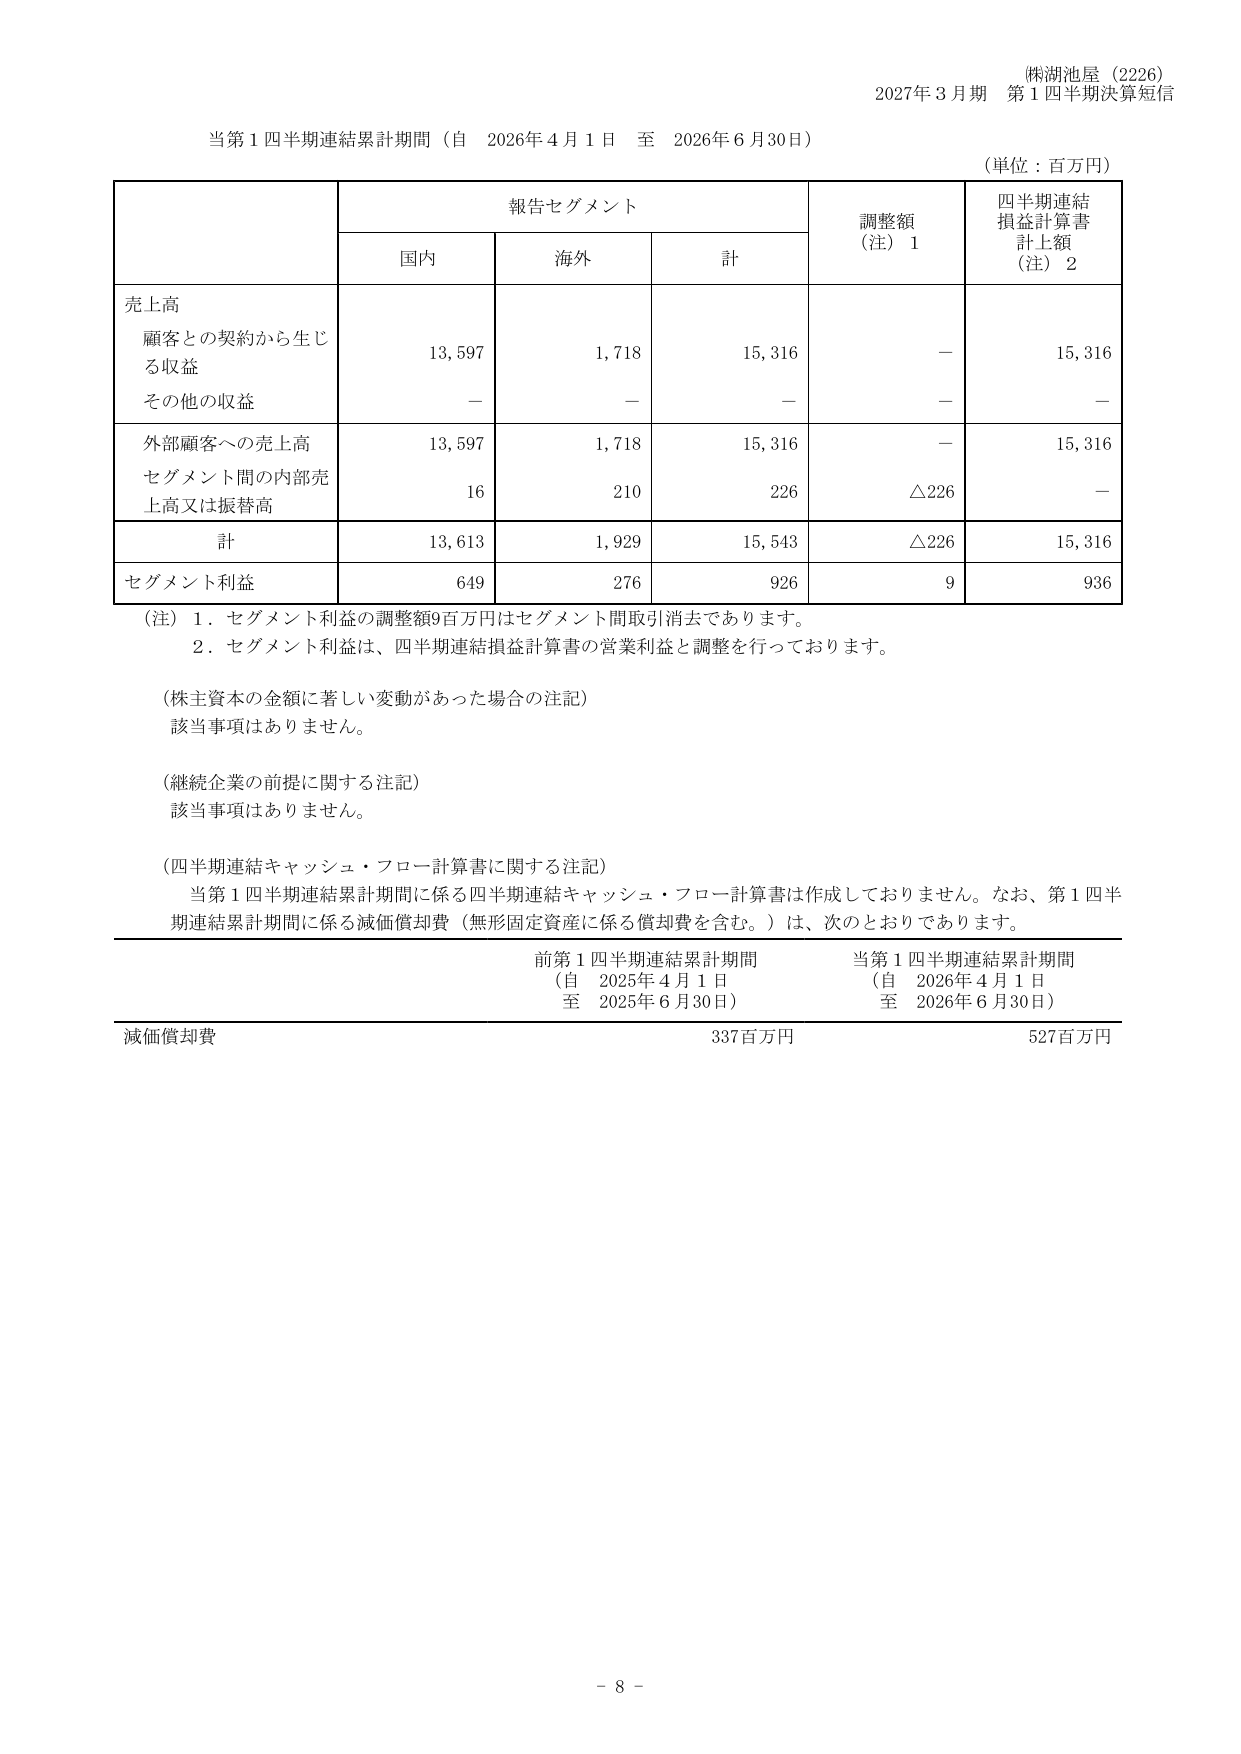
売上高は135億9700万円(前年同期比 +0.5%)、セグメント利益は6億4900万円(前年同期比 +18.8%)となりました。「湖池屋プライドポテト」をはじめとする高付加価値ブランドの拡売を継続したほか、「スコーン」や「ポリンキー」といったロングセラーコーンブランドの販売が堅調に推移しました。個別ブランドの施策としては、「ムーチョ」ブランドにおいて「ゴジラ」とのコラボレーションを実施し、限定パッケージや新商品によって新たな顧客層を開拓しました。また、「ポリンキー」のリニューアルやSNSプロモーション、「スコーン」の新CM放映が売上拡大を後押ししました。原価面では、課題であった長期保存馬鈴薯の品質劣化に対し、産地から工場までのモニタリング体制の強化や倉庫内環境の抜本的な改善を実施したことで歩留まりが向上し、原料起因コストの大幅な改善につながりました。
売上高は17億1800万円(前年同期比 +15.7%)、セグメント利益は2億7600万円(前年同期比 +70.4%)となりました。世界的なコスト上昇が継続する中でも、販売エリアの開拓やチャネル拡大の積極的な取り組みが実を結び、大幅な増収増益を記録しました。地域別では、台湾事業は大手小売企業の競争激化により前年並みにとどまったものの、ベトナム事業は輸出および国内モダントレード(MT)チャネルが引き続き好調に推移しました。タイ事業も販売チャネルの多様化と既存商品の好調により伸長し、アメリカ事業においても取扱商品や販売エリアを拡大した結果、予算を大きく上回る実績を達成しました。
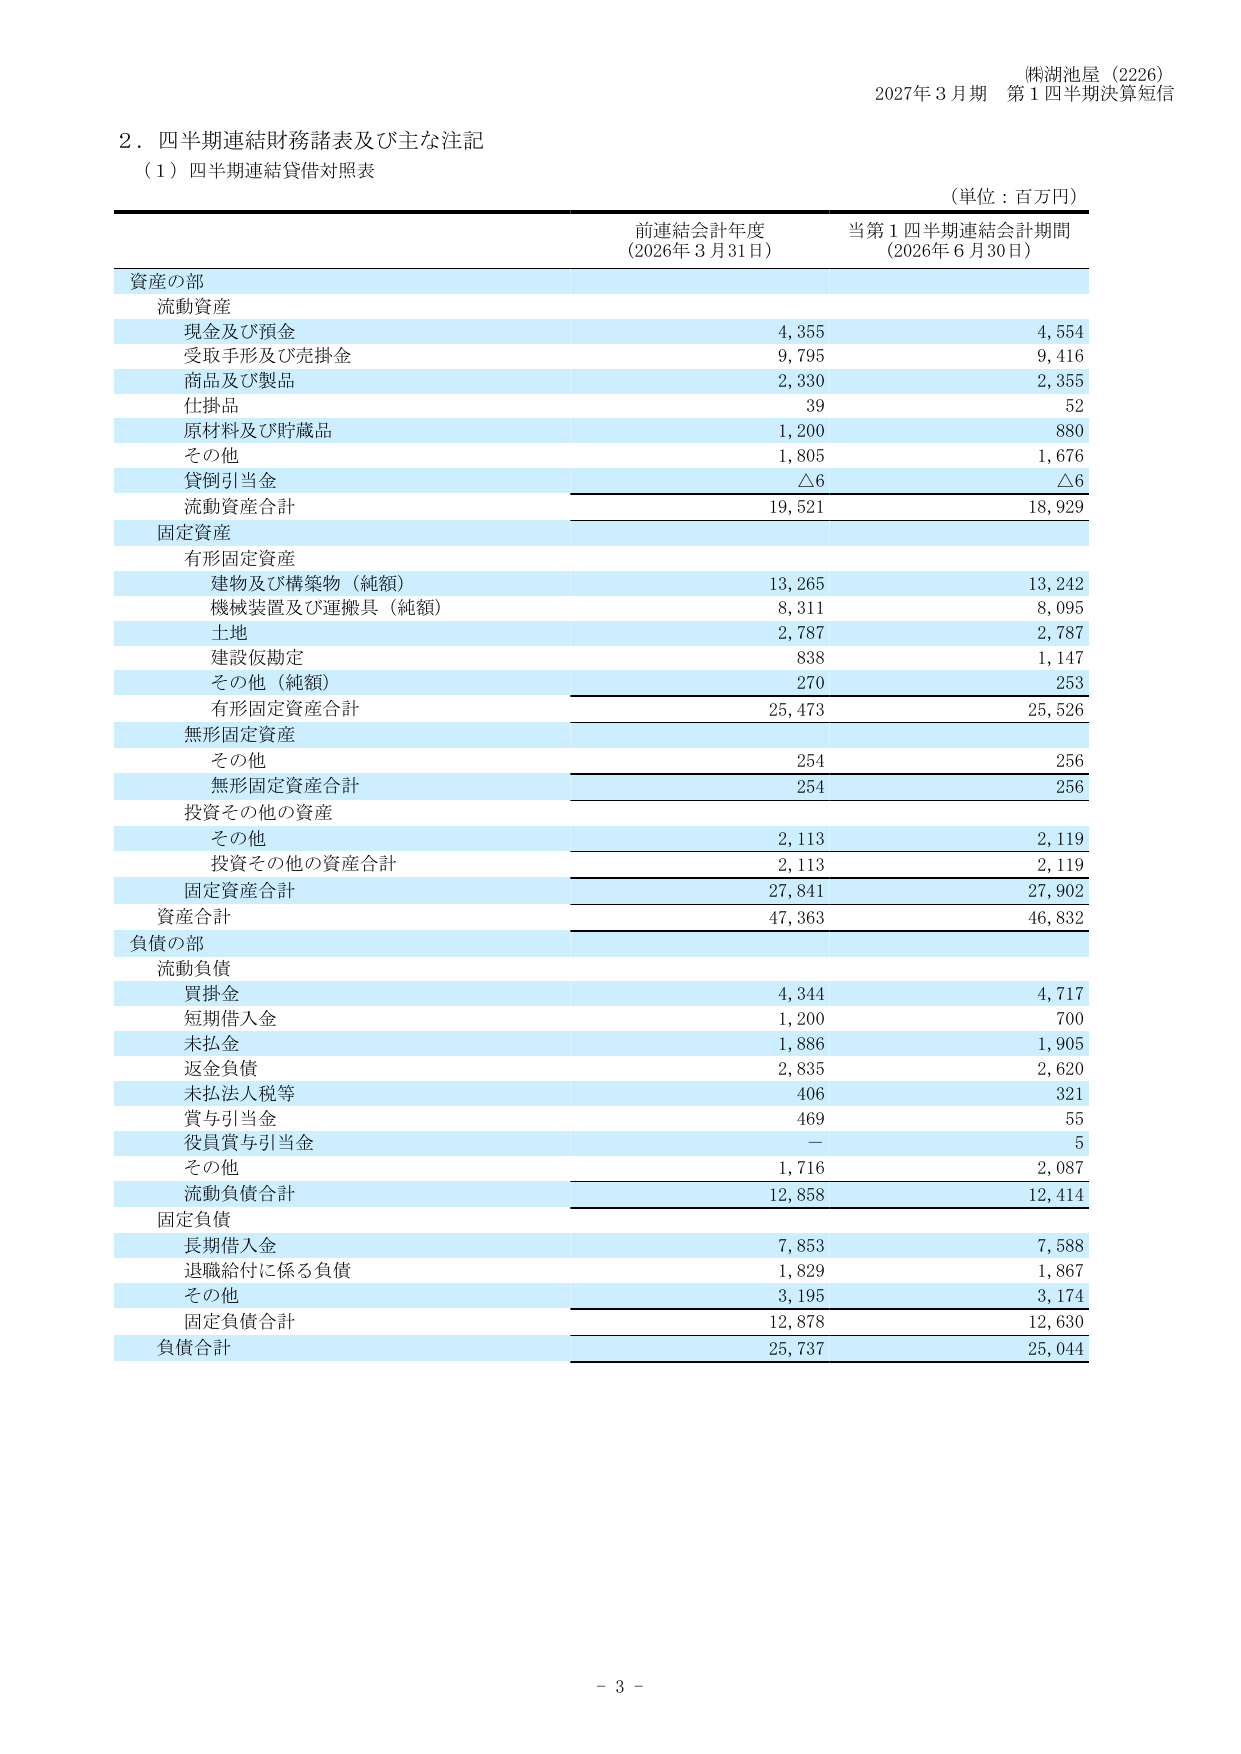
当第1四半期連結会計期間末における資産合計は、前連結会計年度末比5億3100万円減少し、468億3200万円となりました。これは、建設仮勘定が3億800万円増加した一方で、受取手形及び売掛金が3億7900万円、原材料及び貯蔵品が3億1900万円それぞれ減少したことなどによるものです。
負債合計は前連結会計年度末比6億9200万円減少し、250億4400万円となりました。買掛金が3億7300万円増加したものの、短期借入金が5億円、賞与引当金が4億1400万円それぞれ減少しました。
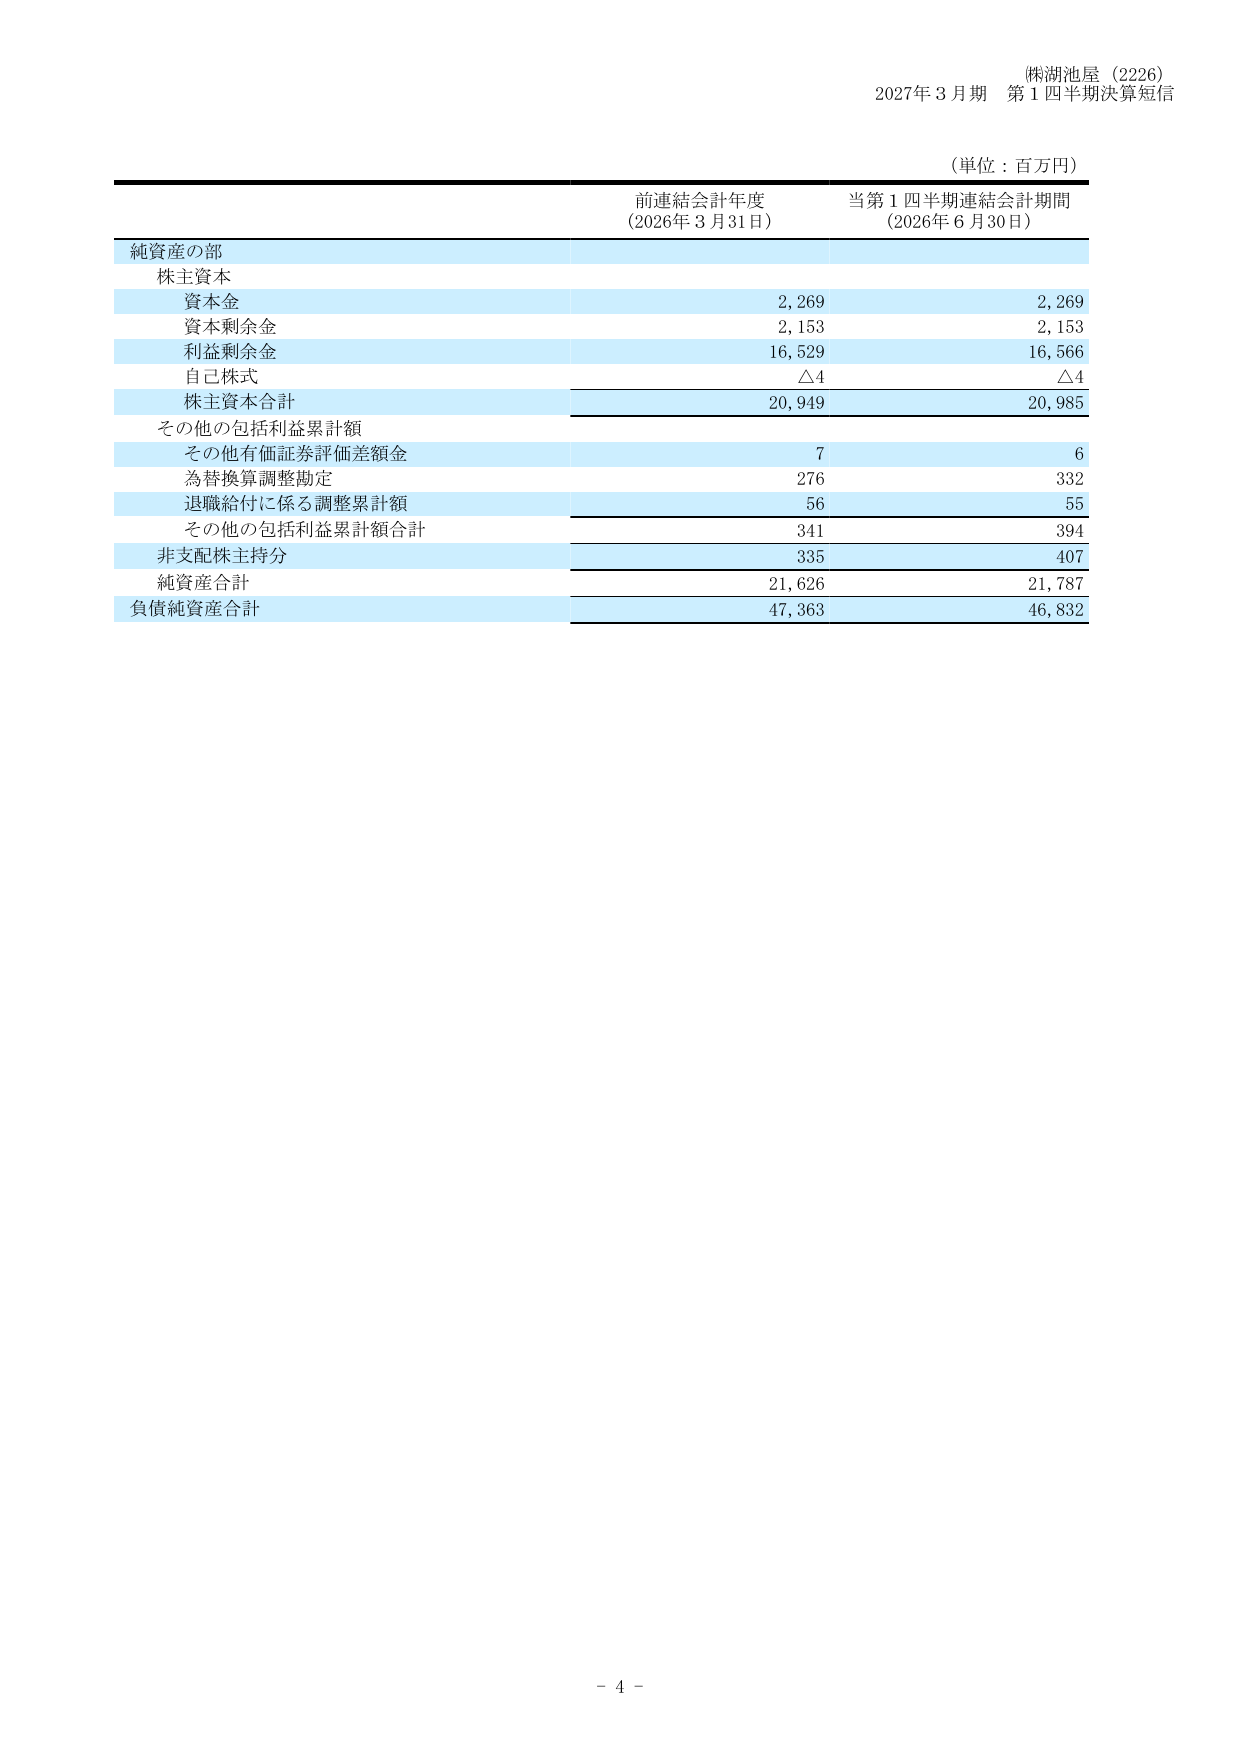
純資産合計は前連結会計年度末比1億6100万円増加し、217億8700万円となりました。為替換算調整勘定の増加(6000万円)や利益剰余金の増加(3600万円)などが寄与しています。この結果、自己資本比率は前連結会計年度末の45.0%から45.7%へ0.7ポイント上昇しました。
なお、当四半期累計期間における四半期連結キャッシュ・フロー計算書は作成されていませんが、減価償却費は5億2700万円(前年同期は3億3700万円)となっています。
2027年3月期の通期連結業績予想につきましては、2026年5月13日に公表された業績予想から修正はありません。公表されている通期予想数値は以下の通りです。
また、配当予想についても変更はなく、期末一括配当として1株当たり55円(前年実績と同額)を予定しています。
当社グループは、2027年3月期において「高付加価値ブランドの継続拡販」および「馬鈴薯の安定調達・品質改善」を最重要課題と位置づけて事業活動を展開しています。
国内市場では、原料価格やエネルギーコストの上昇に対応するため、全社的なコスト削減活動を推進するとともに、産地との連携を強めて馬鈴薯の安定的な調達基盤を固めます。海外市場においては、急成長する東南アジアおよび北米市場を中心に、販売網の強化と現地ニーズに即した高付加価値商品の導入を進め、グローバル展開を加速させる方針です。
本決算資料から読み取れる注目すべき事実は以下の通りです。
本記事は企業が公開した開示資料をもとに作成したものであり、投資勧誘を目的とするものではありません。