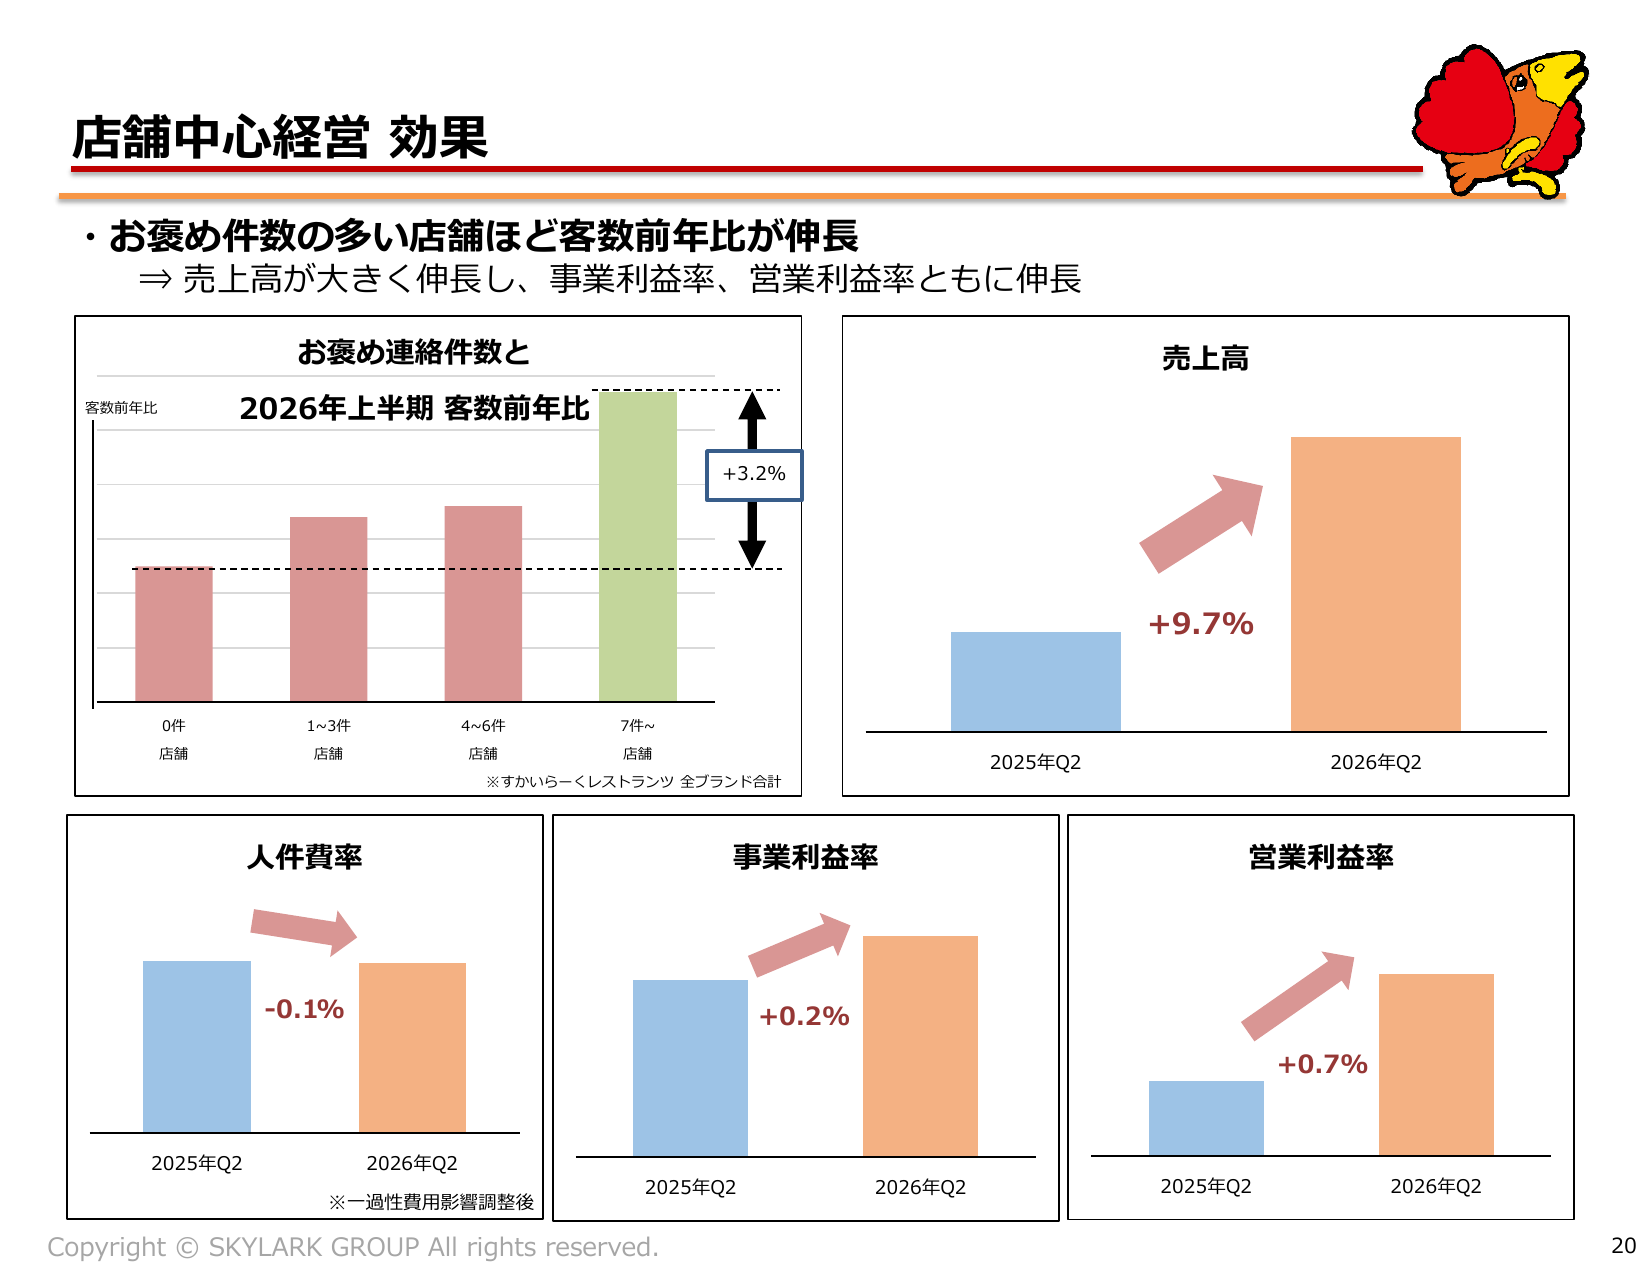
株式会社すかいらーくホールディングスの2026年12月期第2四半期累計(2026年1月1日〜2026年6月30日)の連結業績(IFRS)は、売上高が前年同期比9.7%増の2425億円、営業利益が同20.9%増の169億円となりました。国内既存店における客数および客単価の伸長に加え、計画的な新規出店や業態転換が寄与し、インフレによる原材料・エネルギーコストの上昇を吸収して大幅な増収増益を達成しました。
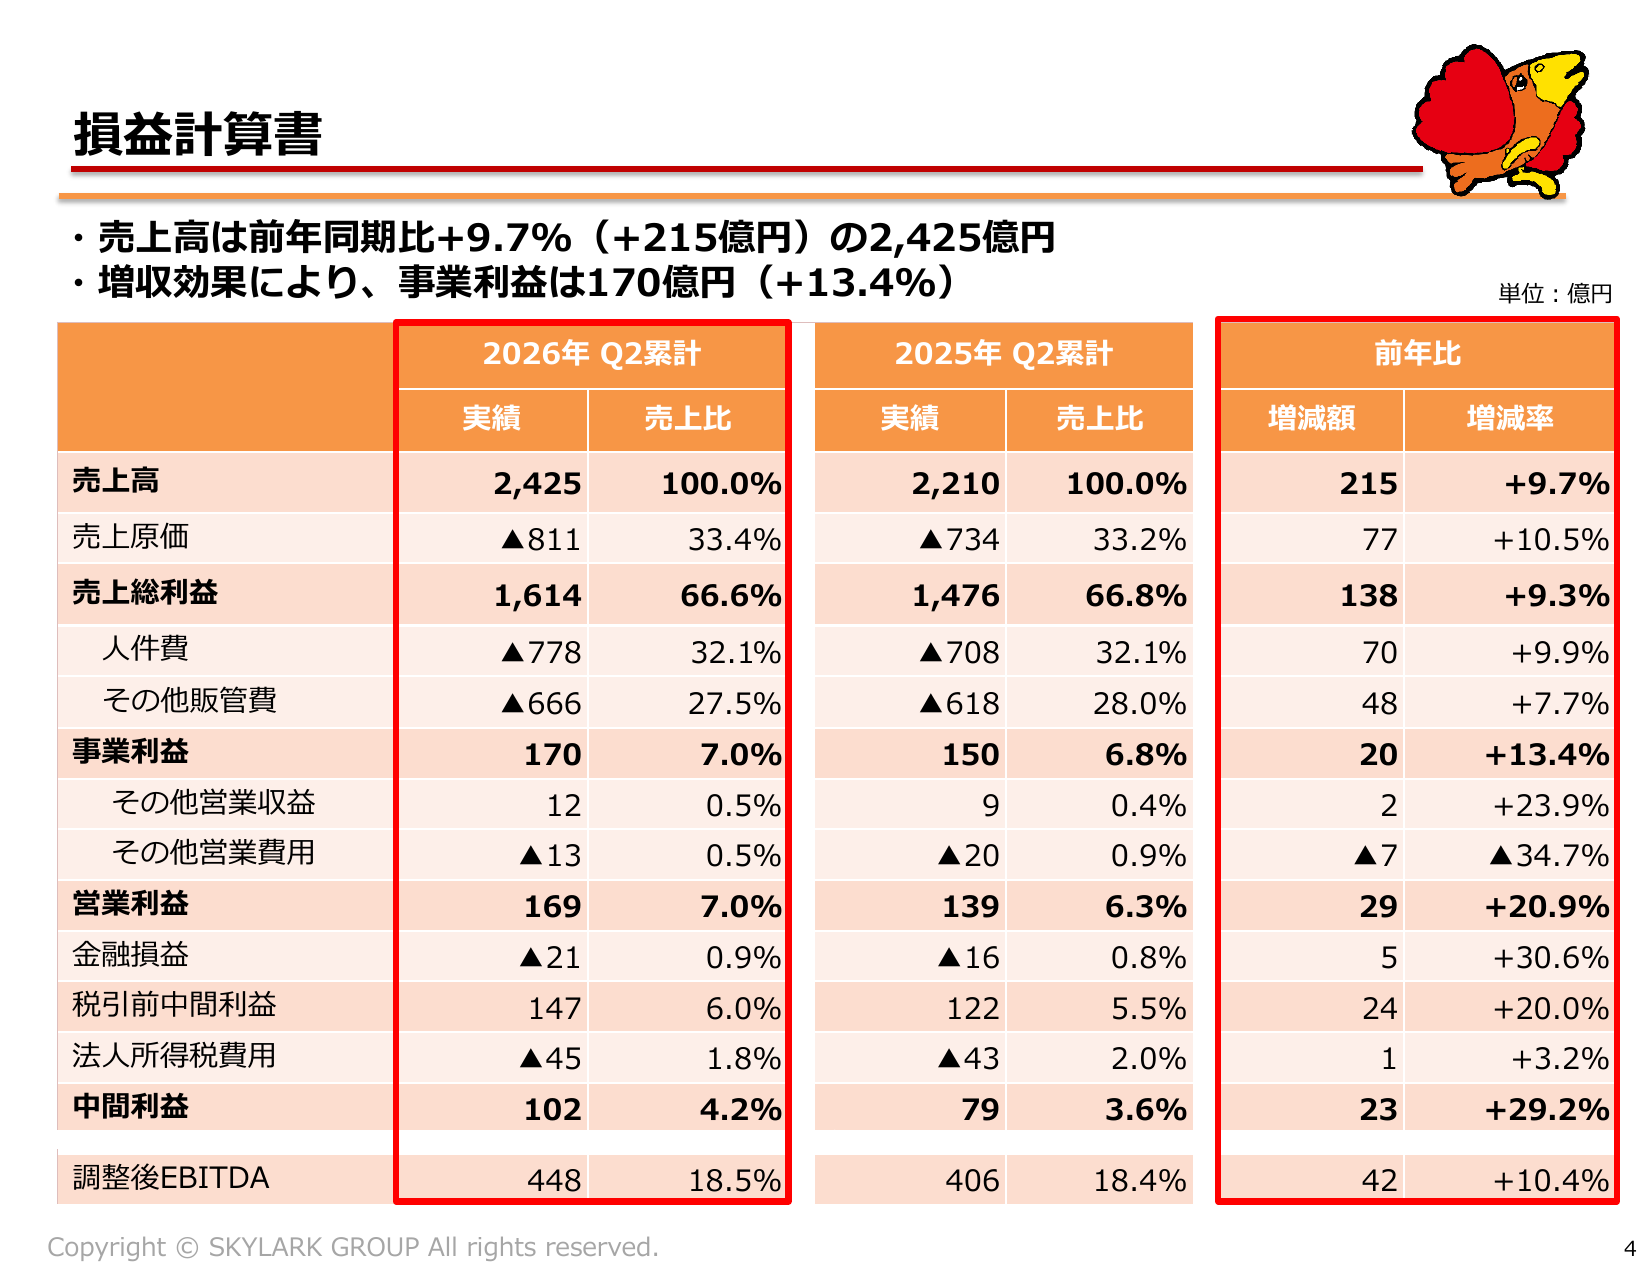
当第2四半期連結累計期間における主要な経営成績は以下の通りです(百万円未満四捨五入)。
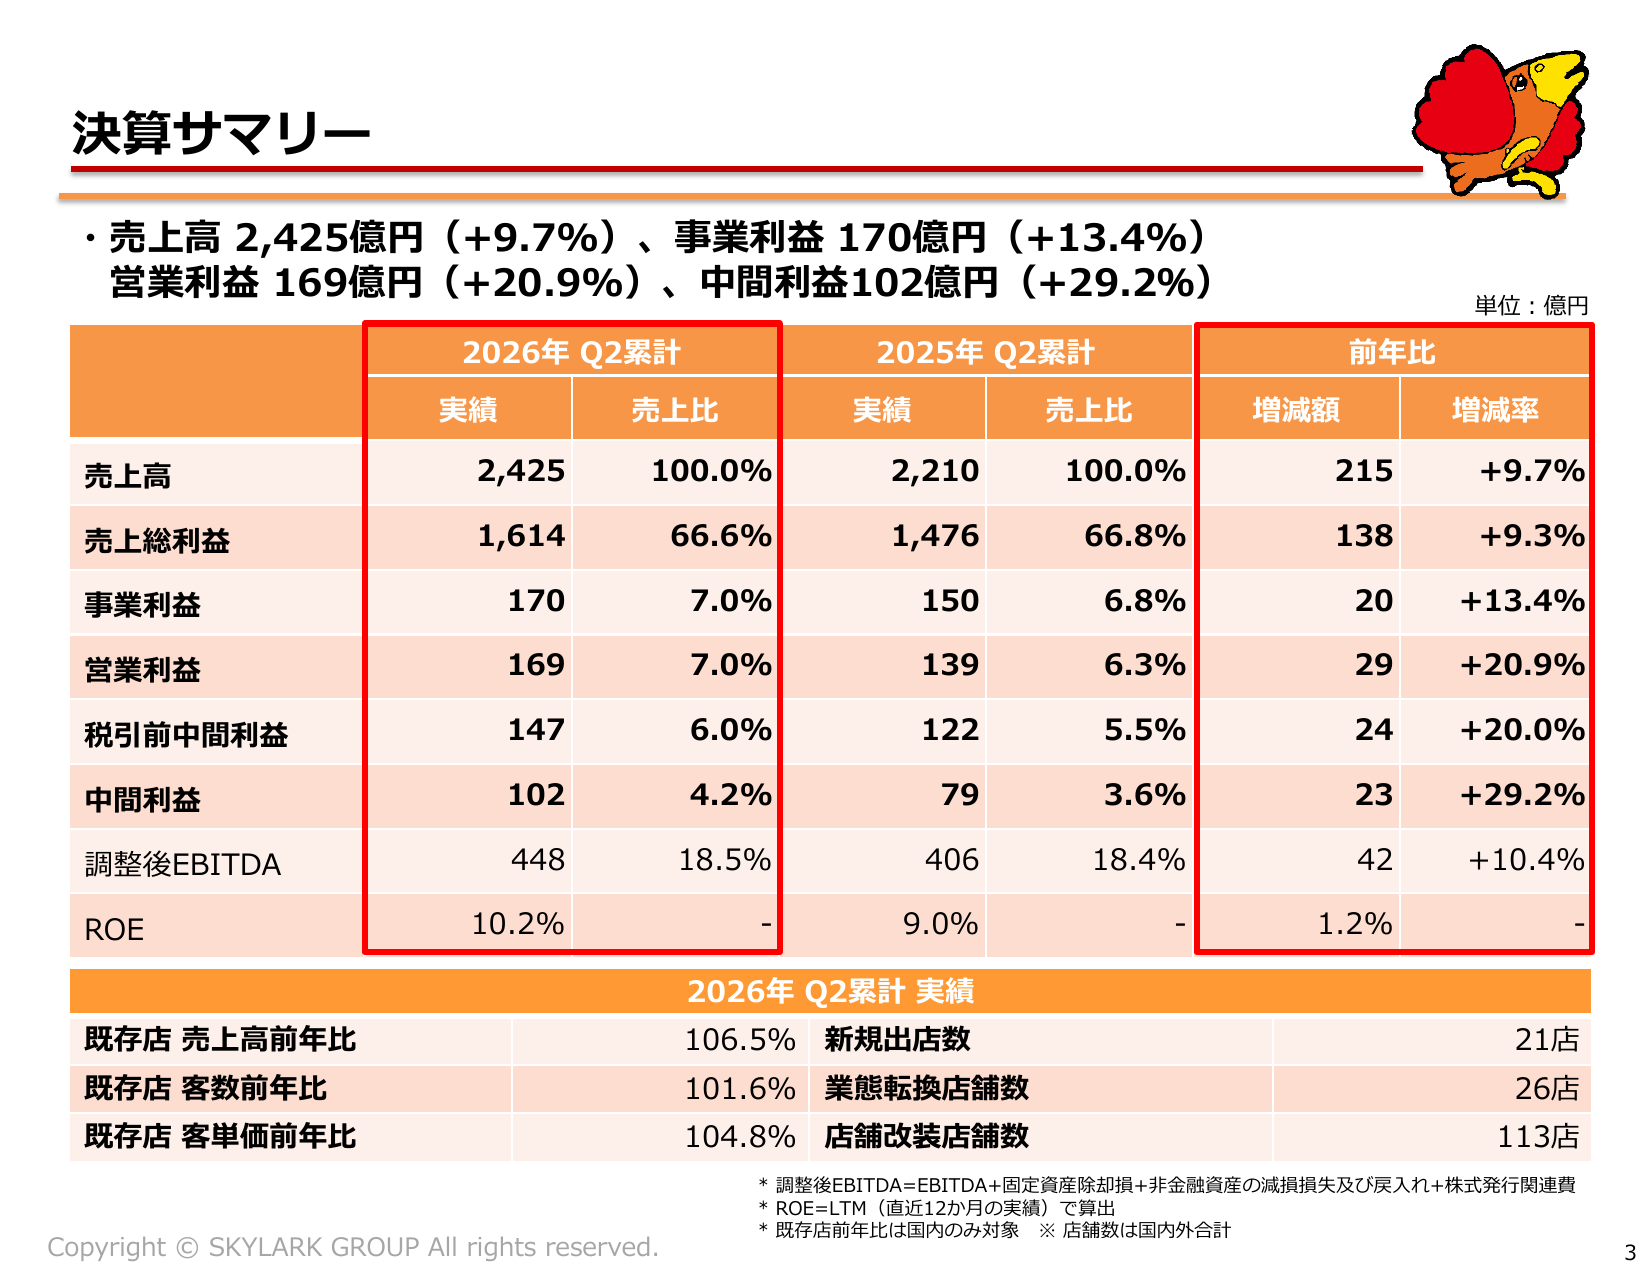
| 指標(IFRS) | 当第2四半期累計実績 | 前年同期比 |
|---|---|---|
| 売上高 | 2,425億円 | +9.7% |
| 事業利益 | 170億円 | +13.4% |
| 営業利益 | 169億円 | +20.9% |
| 税引前中間利益 | 147億円 | +20.0% |
| 親会社の所有者に帰属する中間利益 | 102億円 | +29.2% |
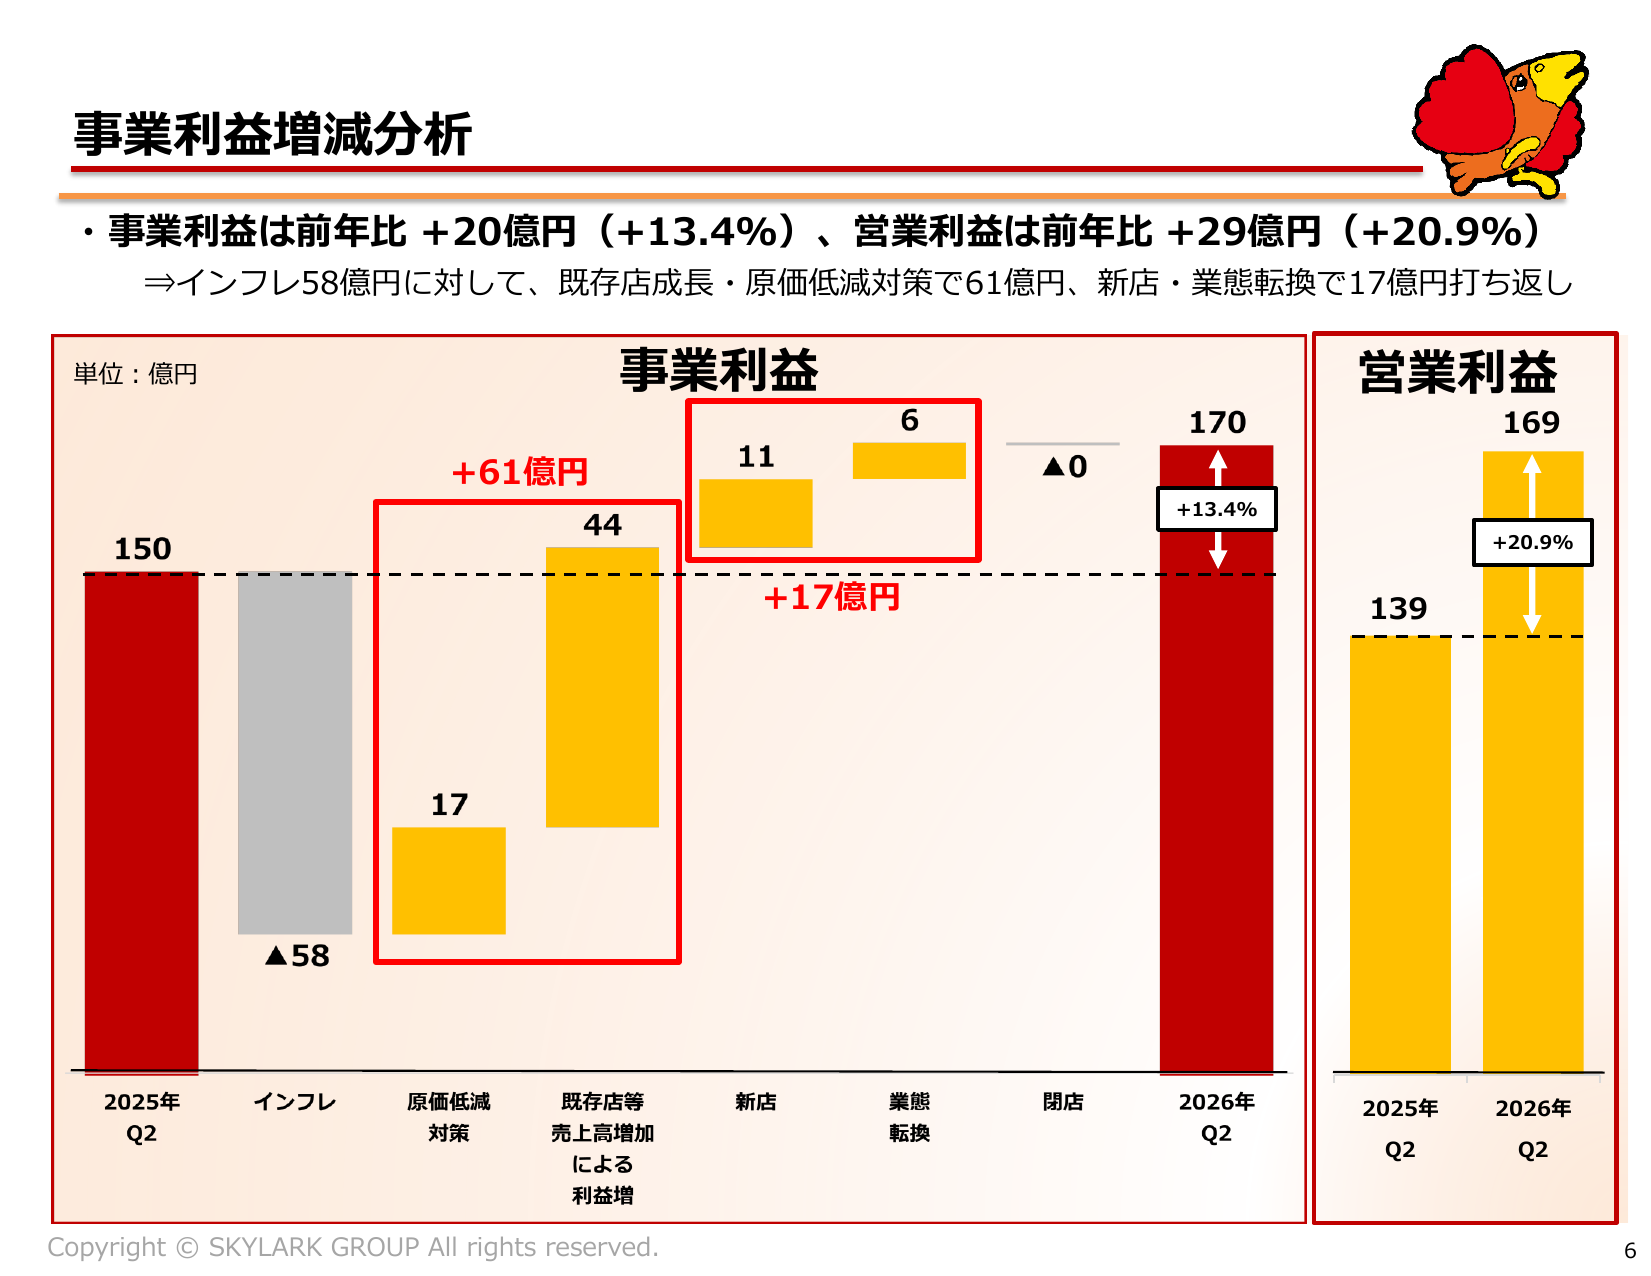
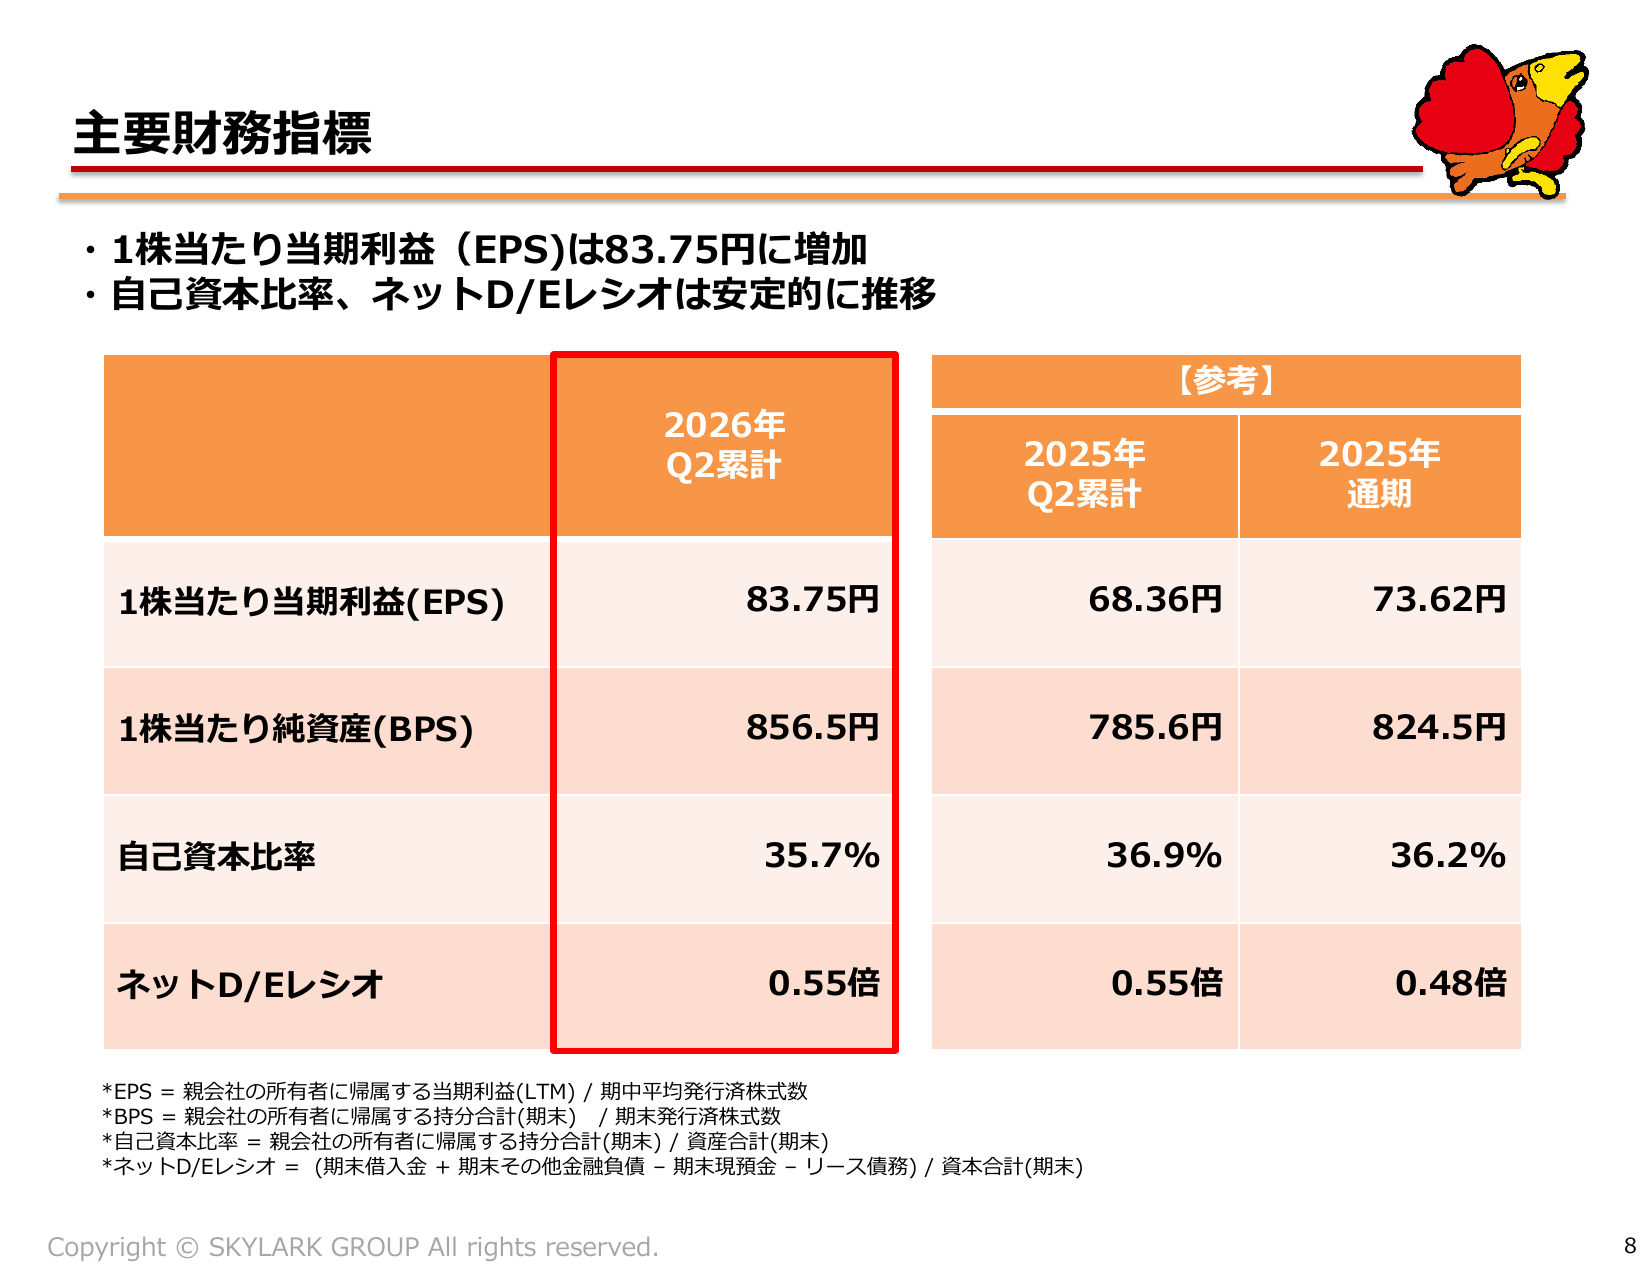
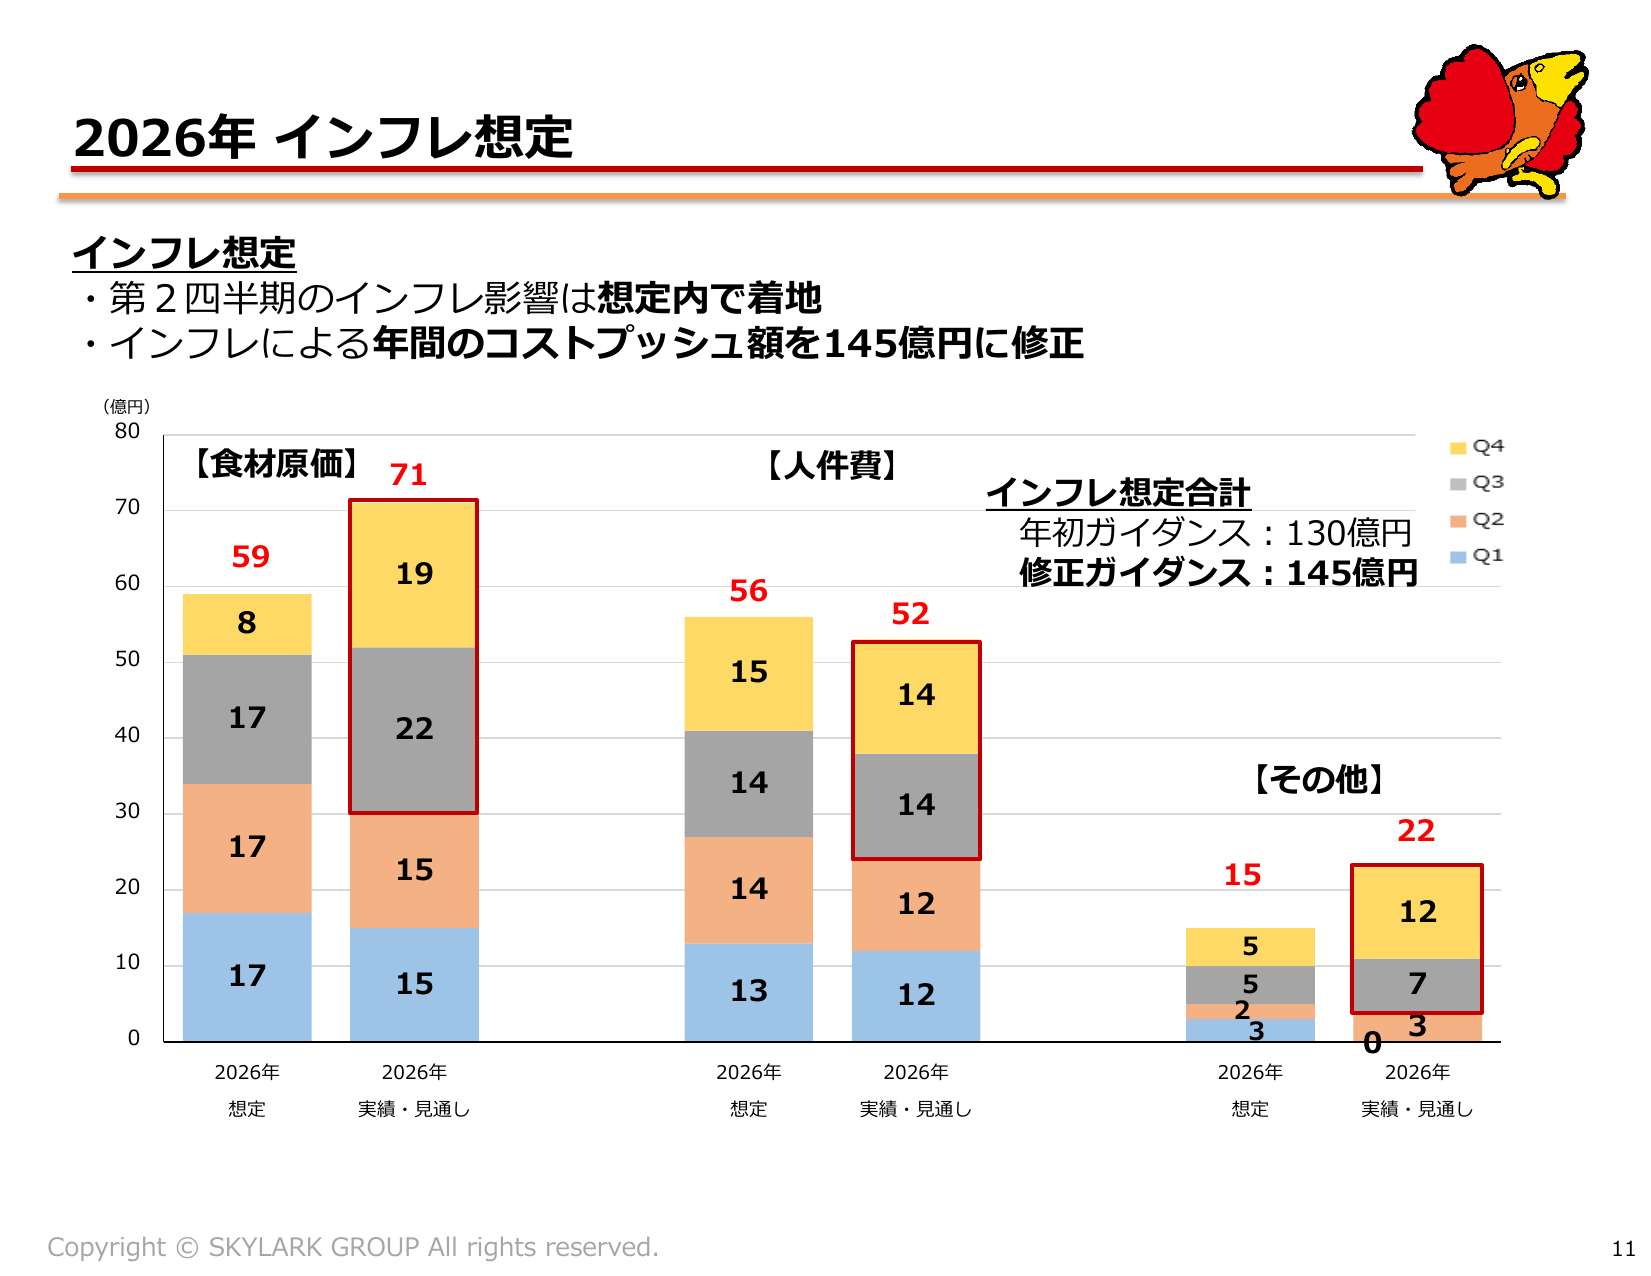
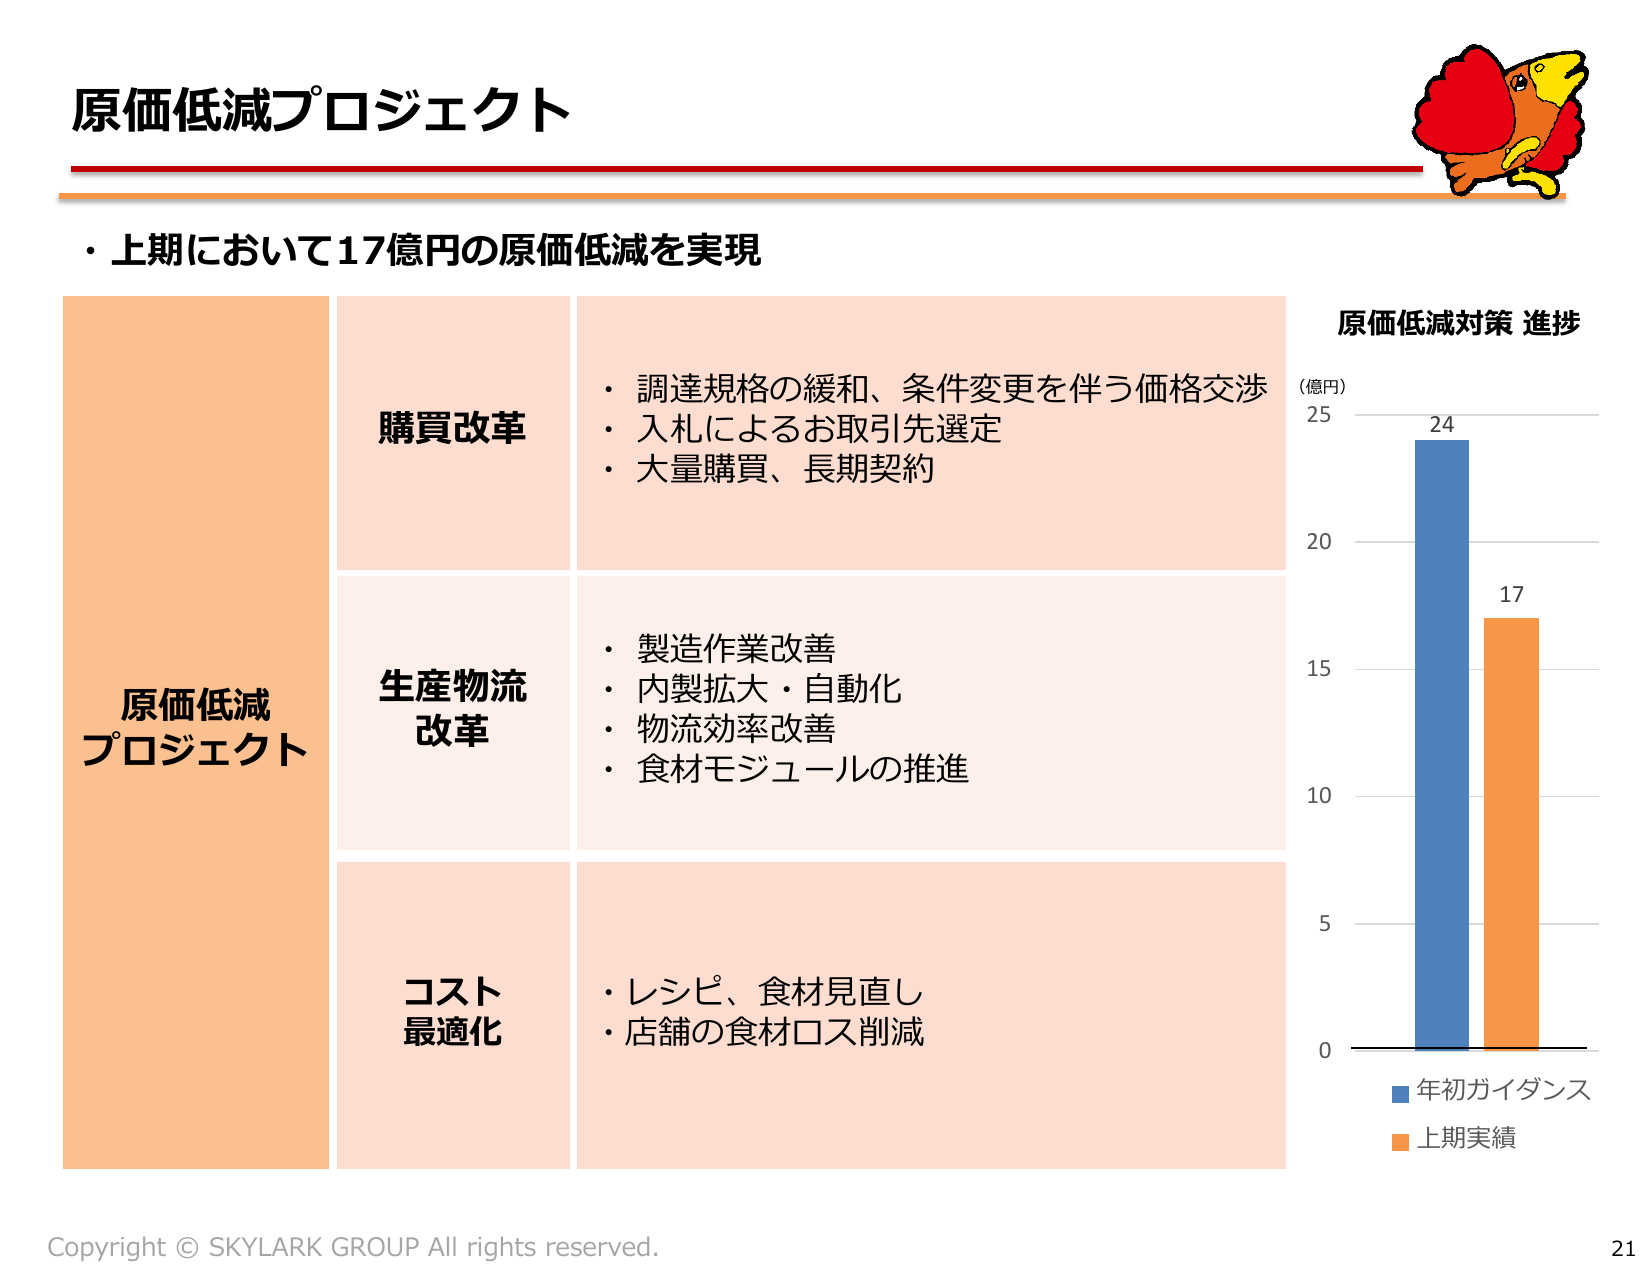
売上高は2,425億円(前年同期比 +9.7%)、本業の収益力を示す事業利益は170億円(前年同期比 +13.4%)、営業利益は169億円(前年同期比 +20.9%)、中間利益は102億円(前年同期比 +29.2%)となりました。調整後EBITDAは448億円(前年同期比 +10.4%)、基本的1株当たり中間利益(EPS)は83.75円、直近12カ月累計のROEは10.2%に達しています。約58億円に及ぶインフレコストの増加に対し、既存店の成長および原材料の原価低減策で61億円、新店・業態転換で17億円の計78億円を打ち返し、利益率の改善を実現しました。
当期における店舗展開および事業活動の進捗状況は以下の通りです。
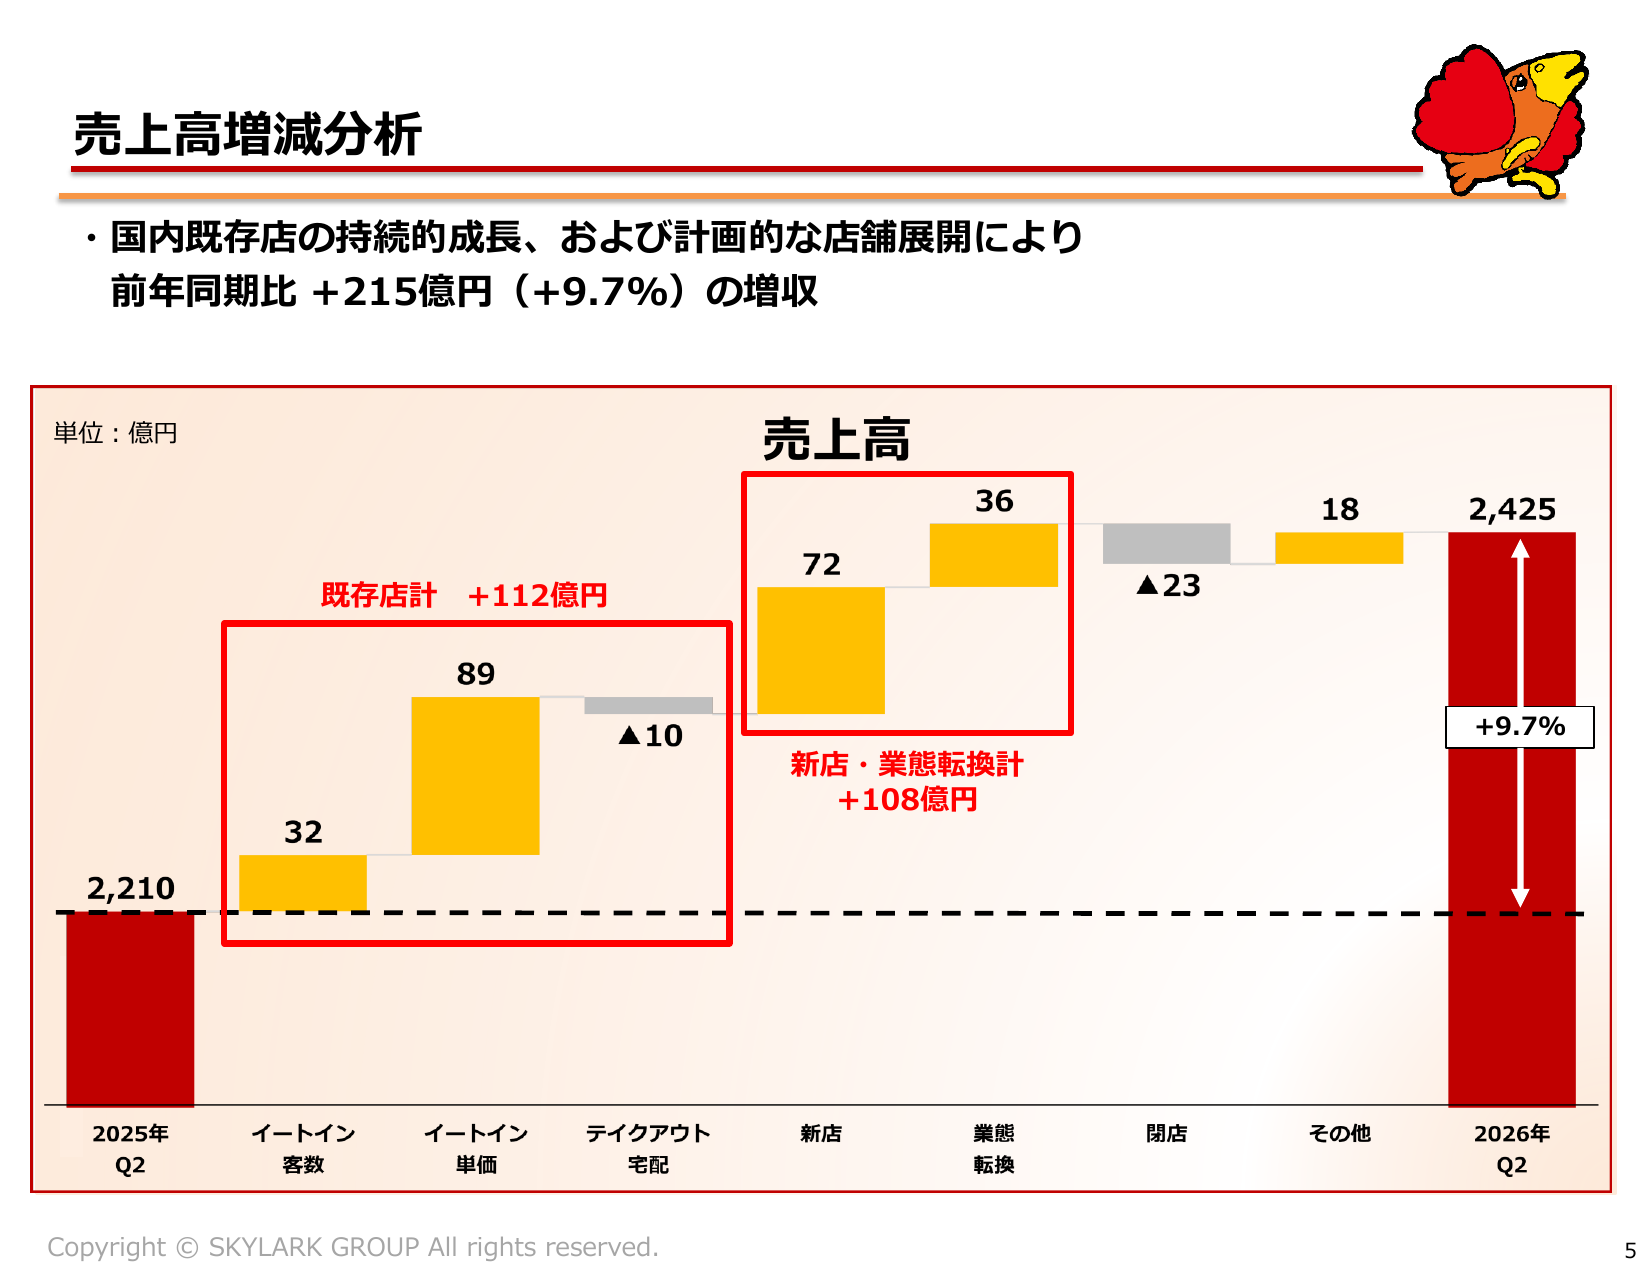
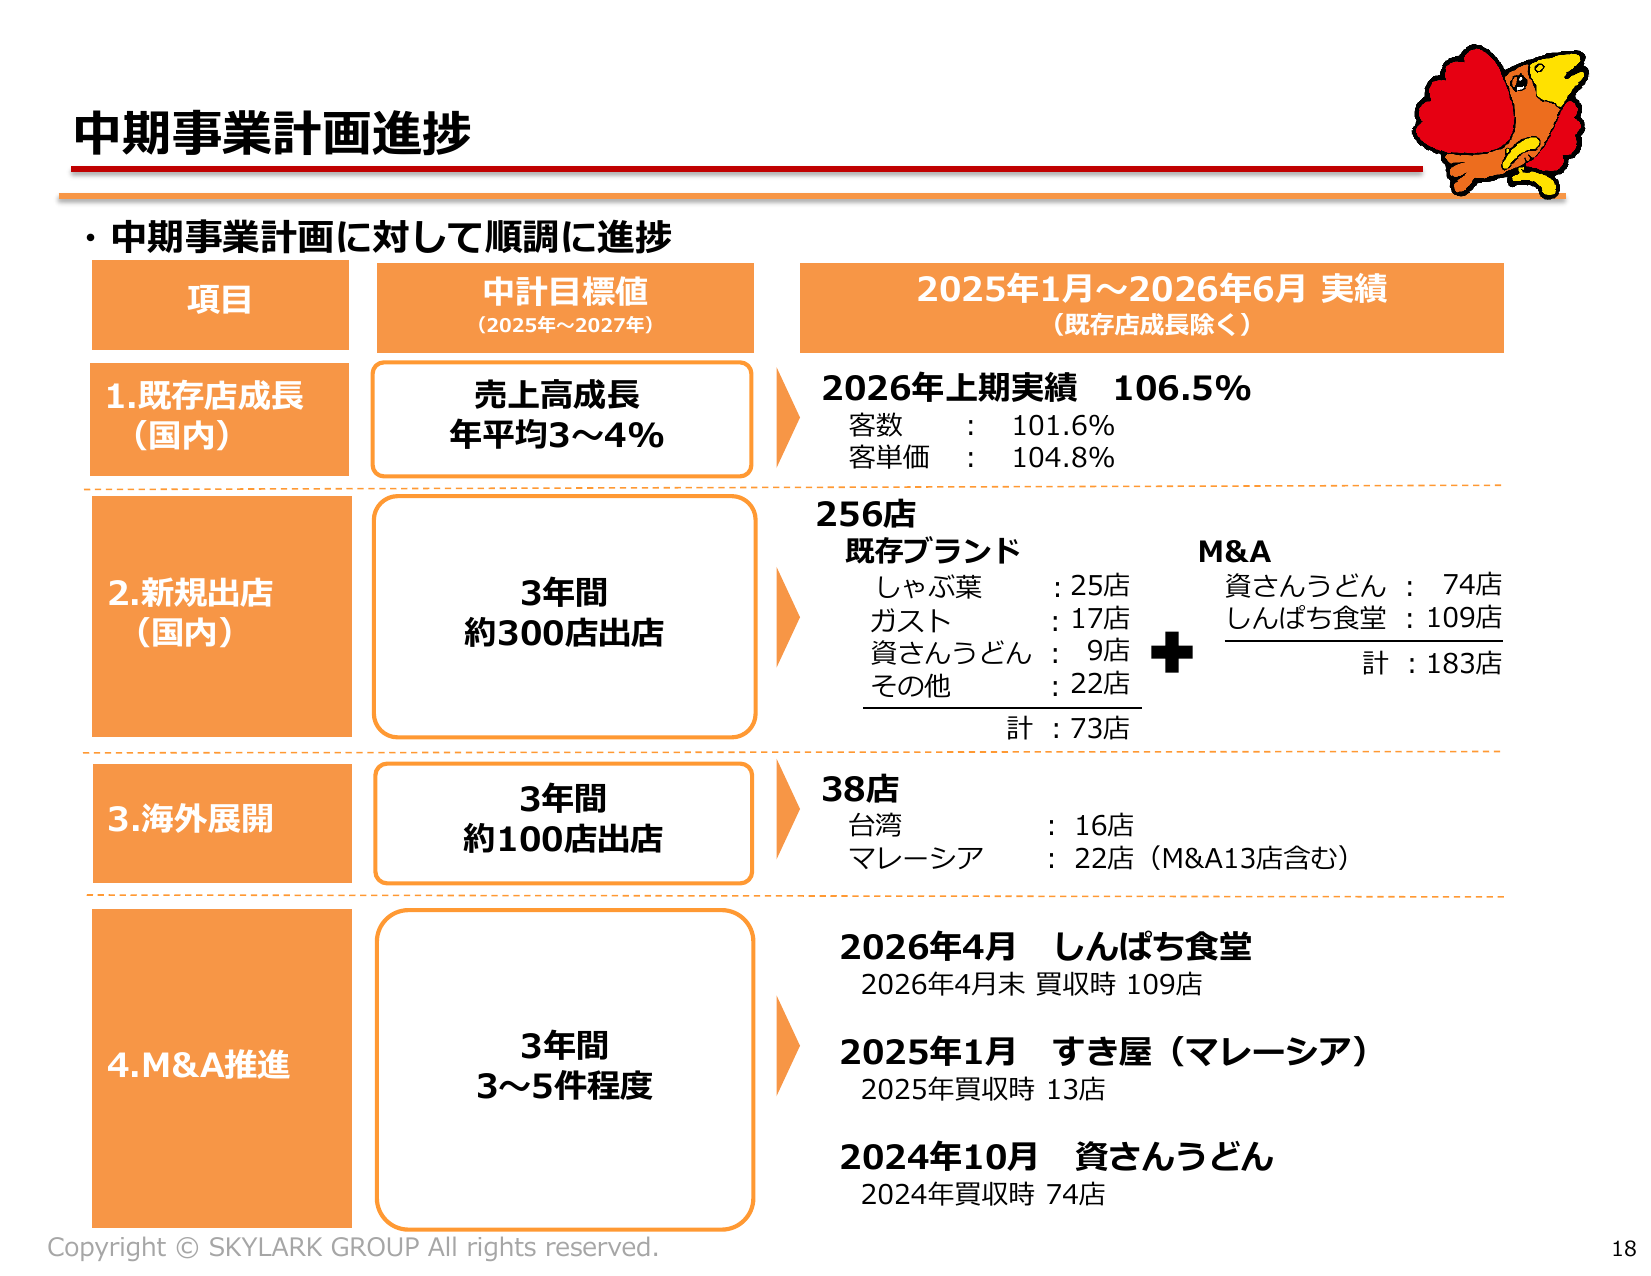
国内既存店売上高は前年同期比106.5%と好調に推移しました。内訳として客数が前年同期比101.6%、客単価が同104.8%となり、客数・単価の双方が増加しました。売上高の変動要因(前年差)では、イートイン客数で+32億円、イートイン単価で+89億円の押し上げ効果を生み出しています。
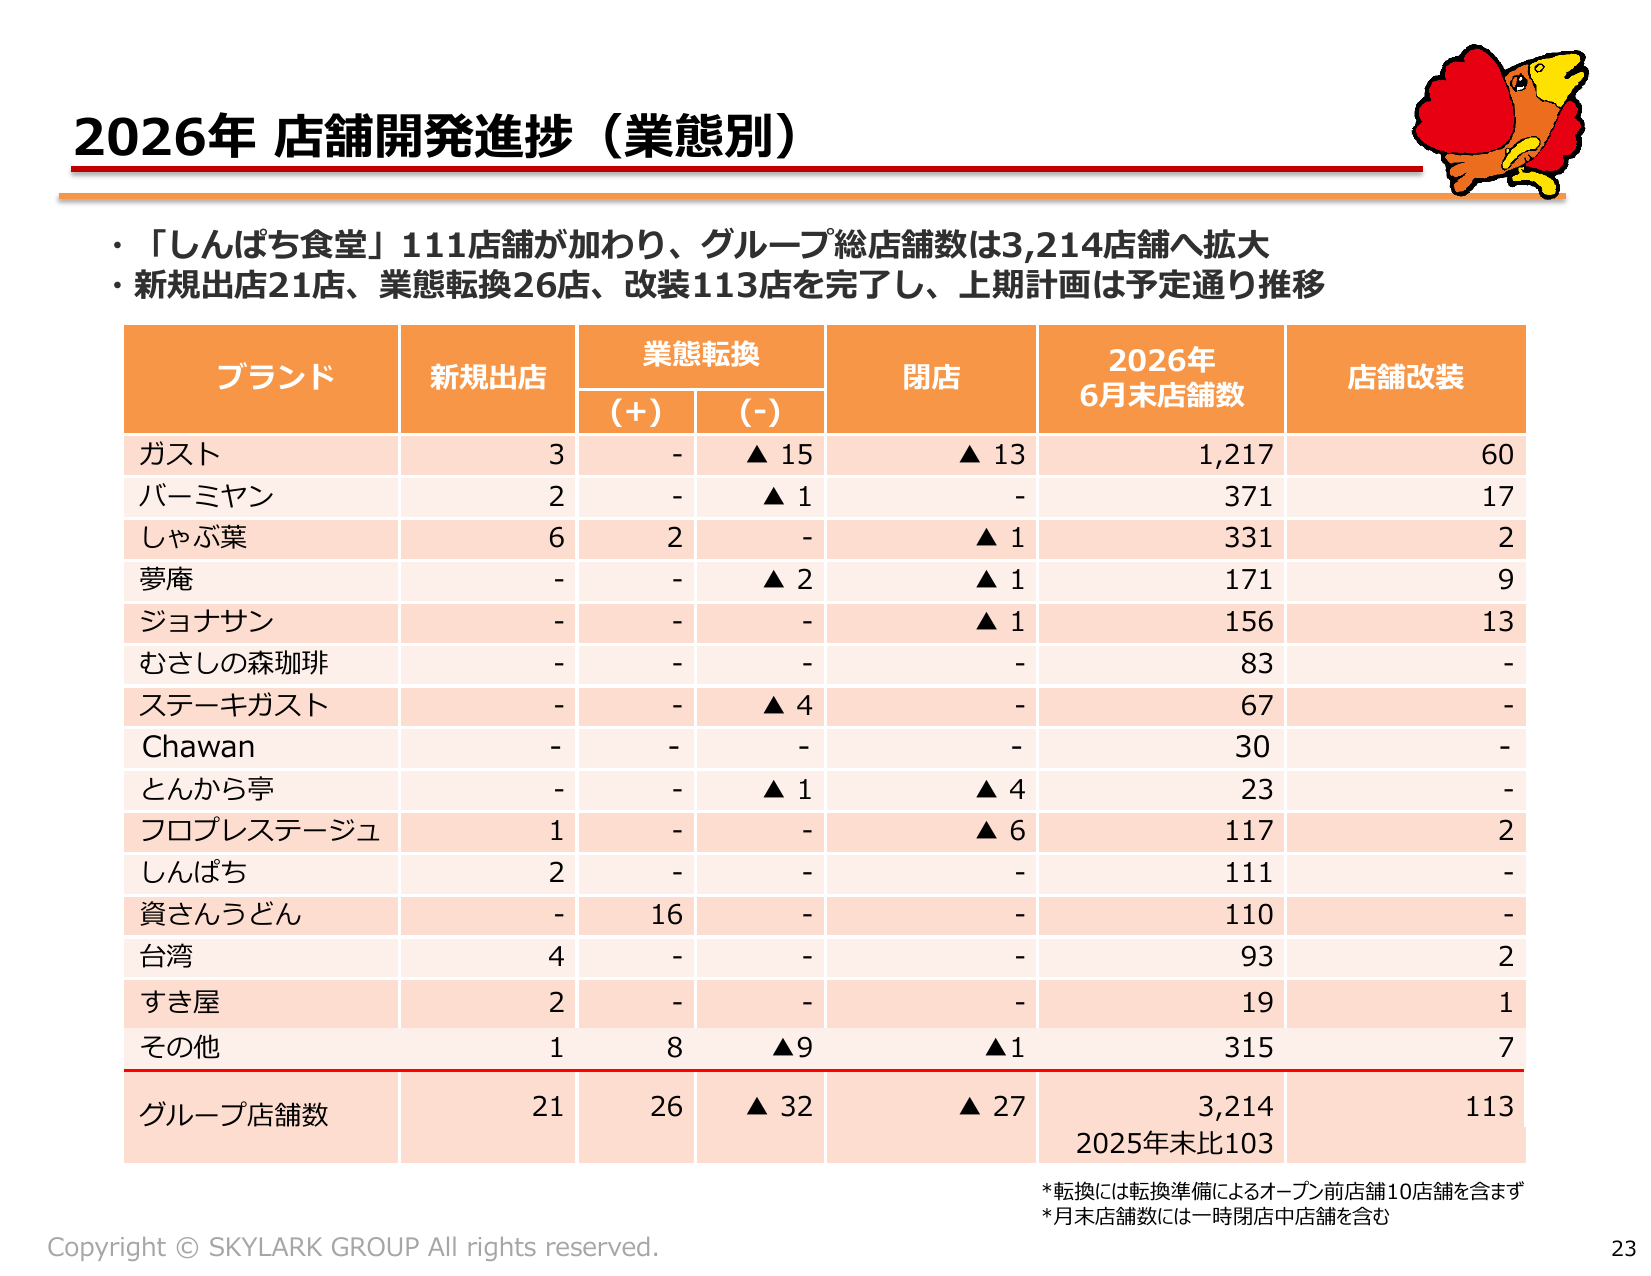
店舗ポートフォリオの最適化を進め、上期中に新規出店21店舗、業態転換26店舗、店舗改装113店舗を完了しました。新店効果により+72億円、業態転換により+36億円の増収要因となり、成長投資が着実に実を結んでいます。
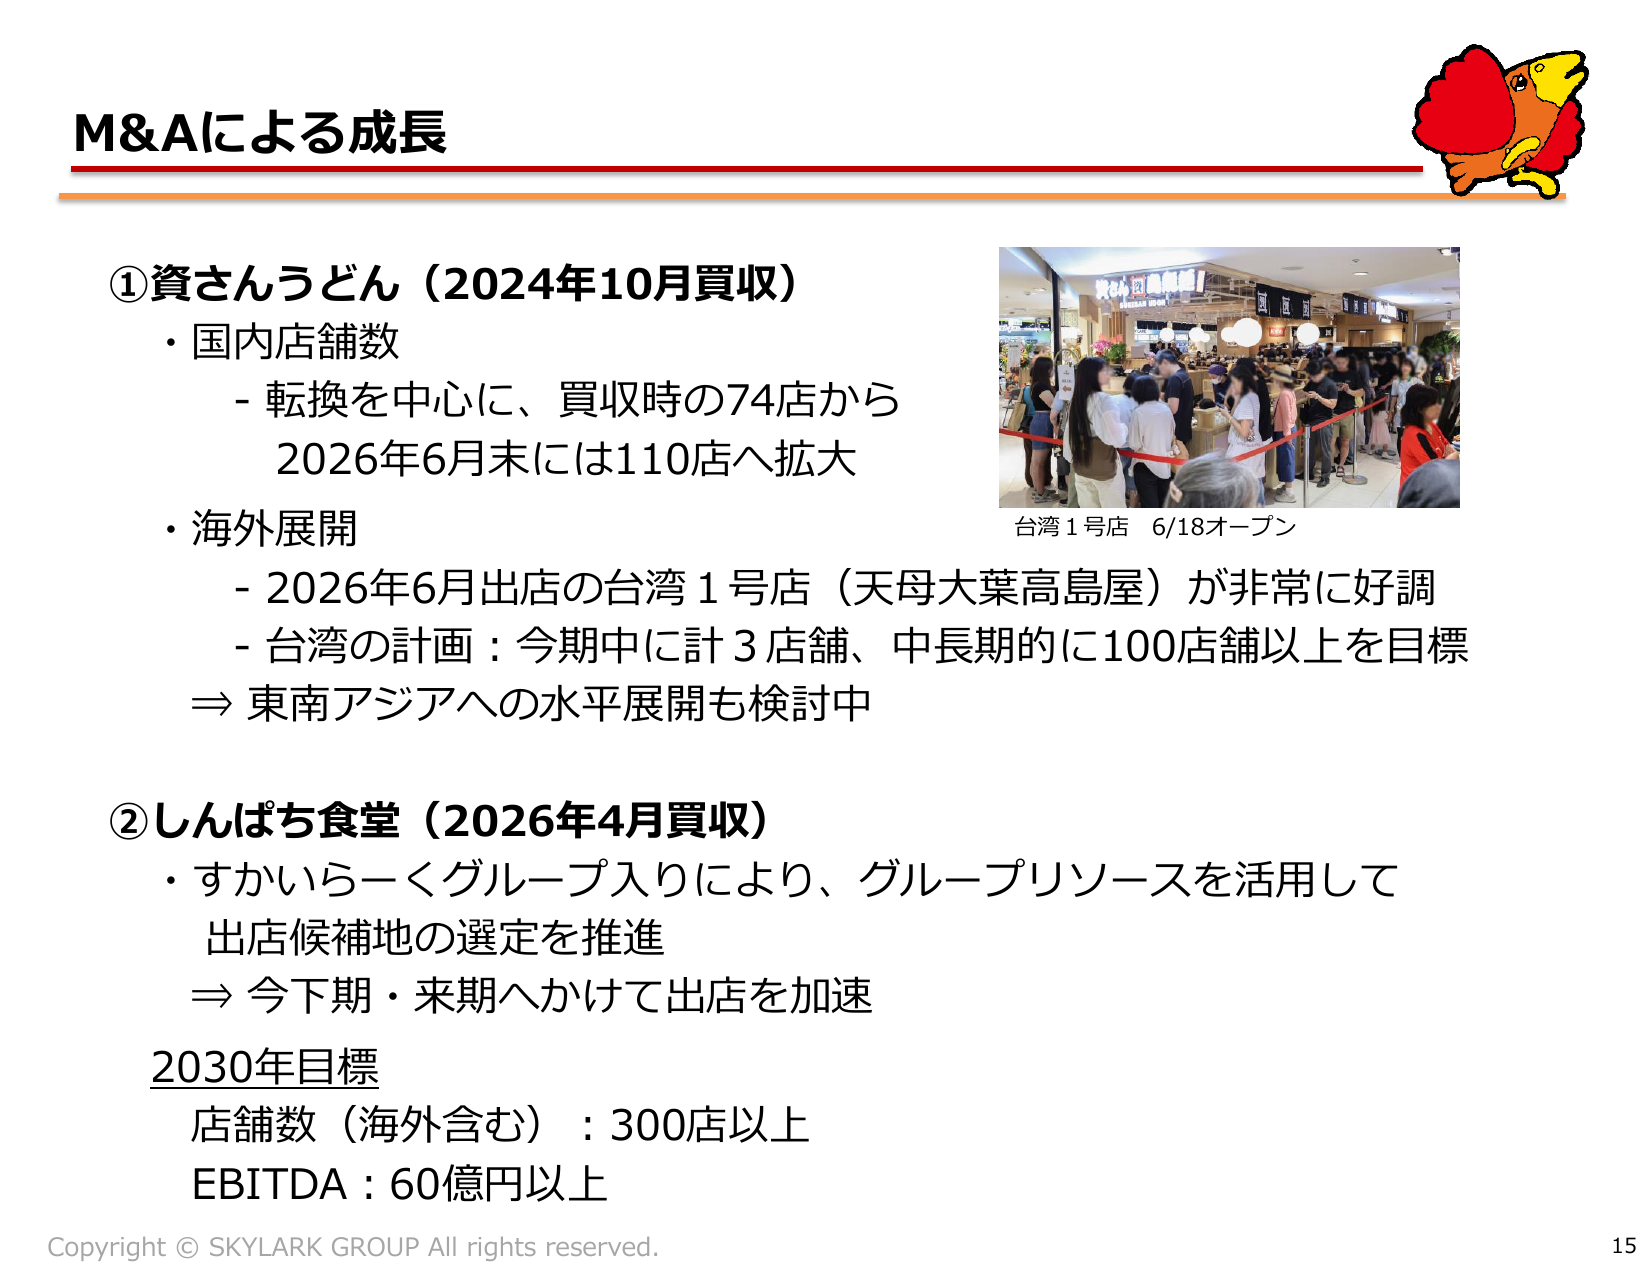
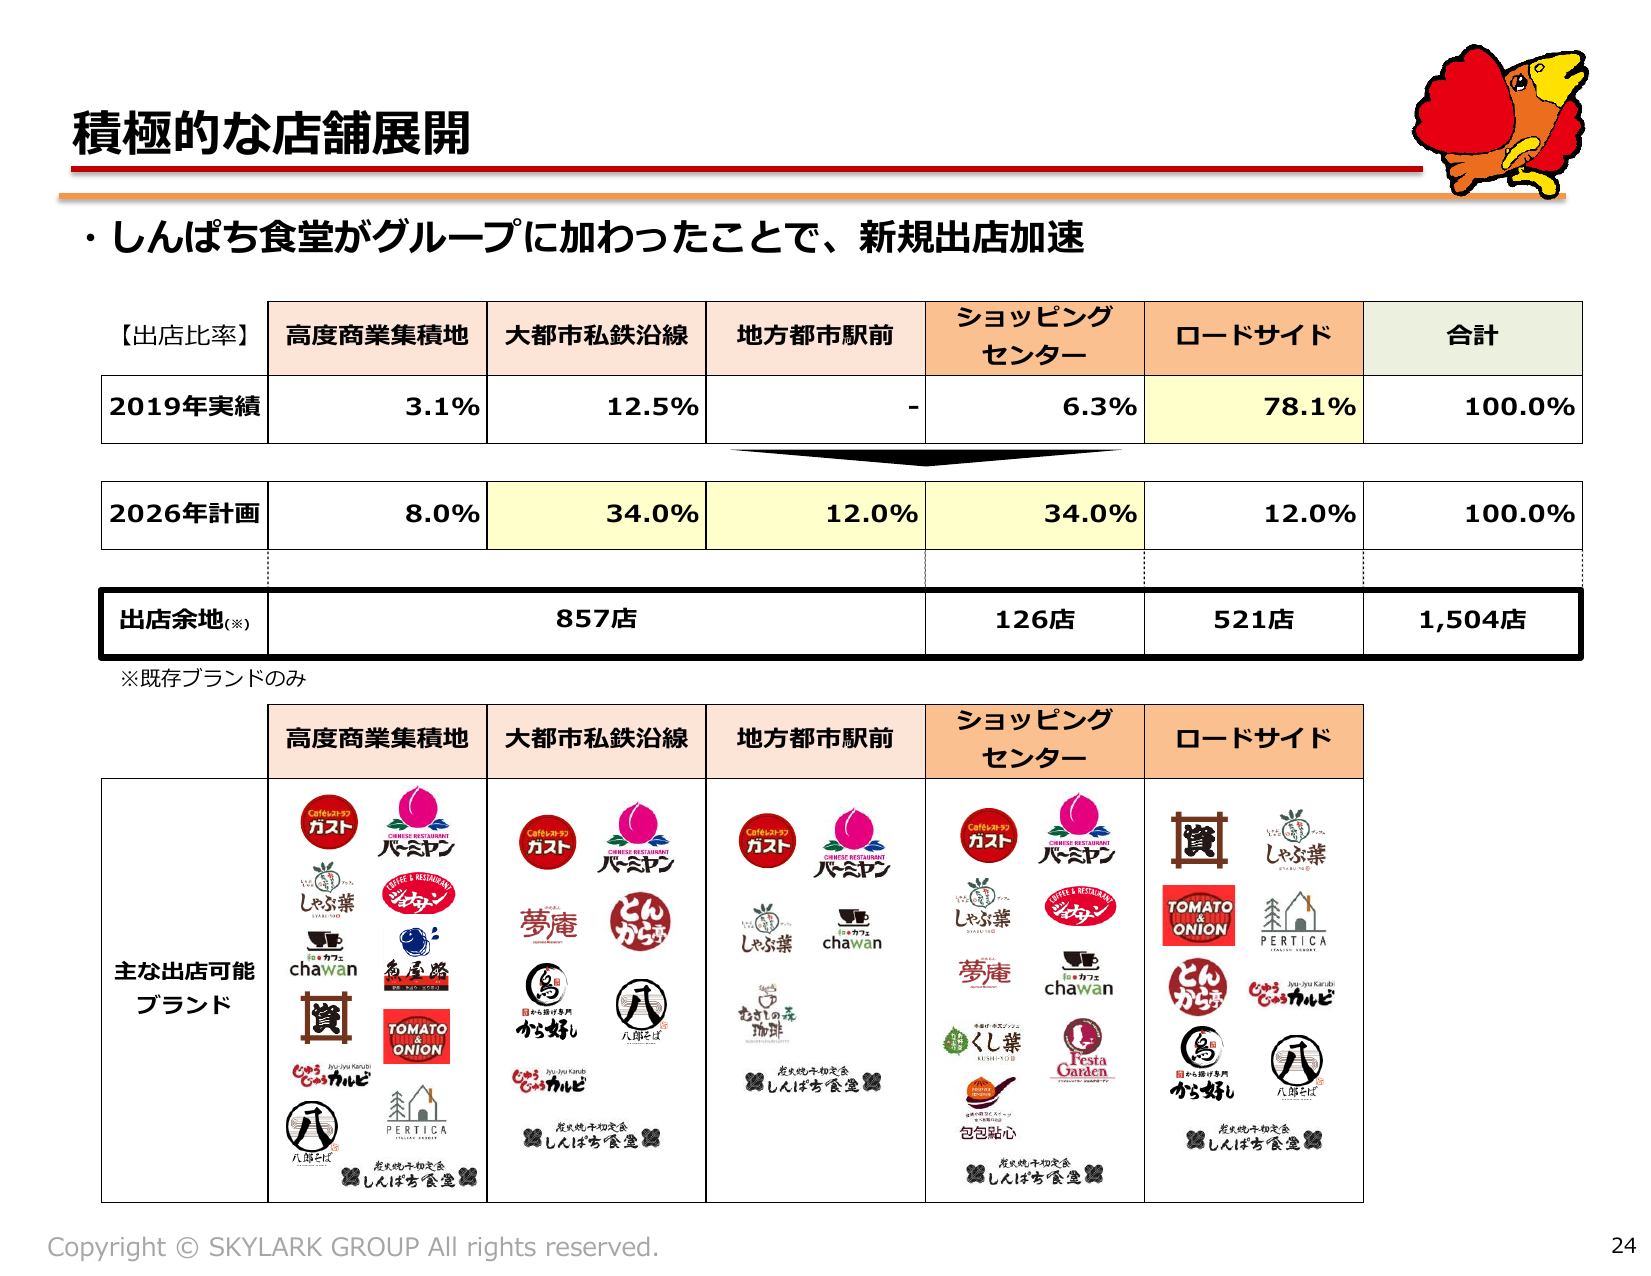
2024年10月にグループ入りした「資さんうどん」は、関東をはじめとする国内展開を加速させ、買収時の74店舗から2026年6月末には110店舗へと拡大しました。また、2026年6月にオープンした台湾1号店が極めて好調に推移しており、台湾内での複数出店や東南アジアへの展開を視野に入れています。さらに、2026年4月にグループ入りした炭火焼干物定食の「しんぱち食堂」についても、すかいらーくグループのサプライチェーンや立地開発力を活用した出店加速を開始しています。
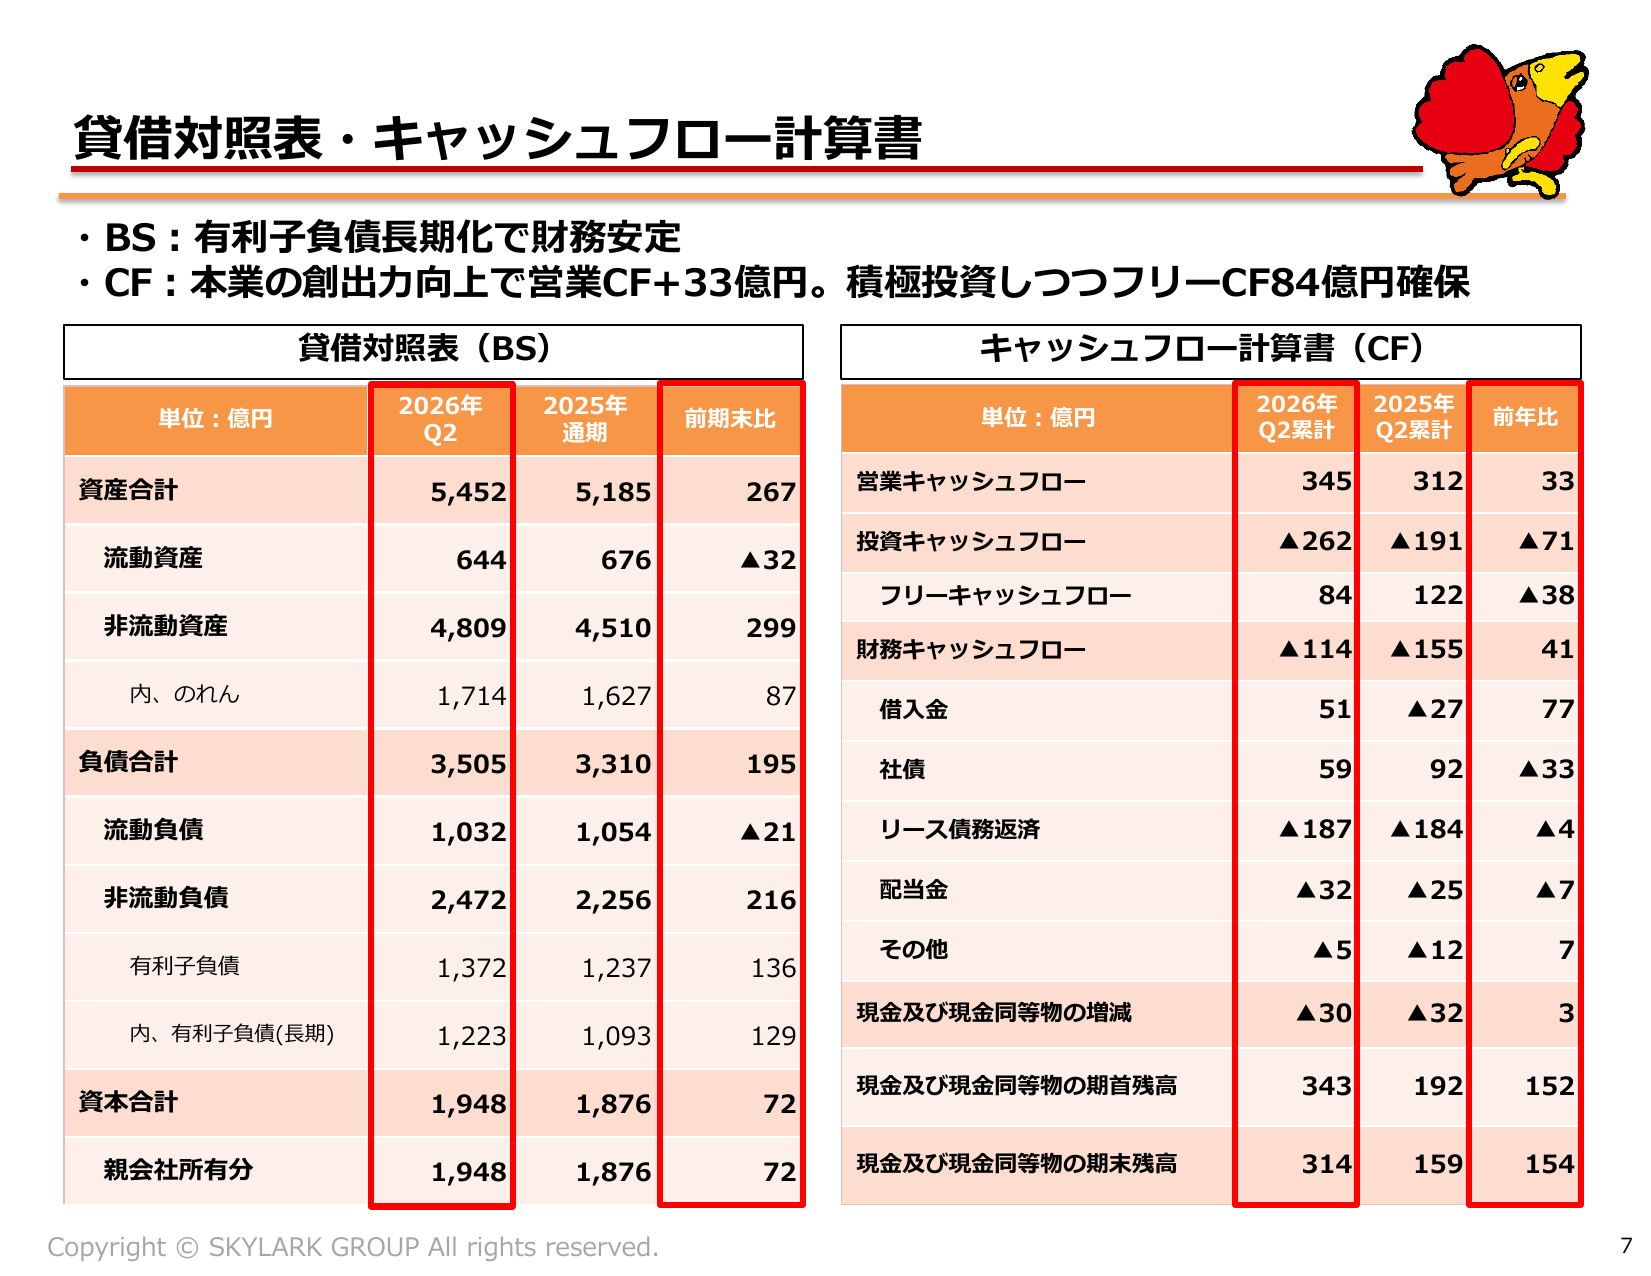
当第2四半期連結会計期間末における資産合計は、前連結会計年度末比267億円増加し、5,452億円となりました。「しんぱち食堂」の買収等に伴い、のれんが1,714億円(前期末比87億円増)となったことなどが主因です。
負債合計は前連結会計年度末比195億円増加し、3,505億円となりました。有利子負債は1,372億円(前期末比136億円増)となったものの、調達資金の長期化を進めており、財務の安定性を確保しています。
資本合計は前連結会計年度末比72億円増加し、1,948億円となりました。親会社所有者帰属持分比率(自己資本比率)は35.7%、ネットD/Eレシオは0.55倍となっています。
キャッシュ・フローの状況では、営業活動によるキャッシュ・フローが本業の稼ぐ力向上により345億円の収入(前年同期比33億円増)となりました。投資活動によるキャッシュ・フローは積極的な出店・改装やM&Aにより262億円の支出となったものの、フリーキャッシュ・フローは84億円の黒字を確保しています。財務活動によるキャッシュ・フローは配当金支払等により114億円の支出となりました。
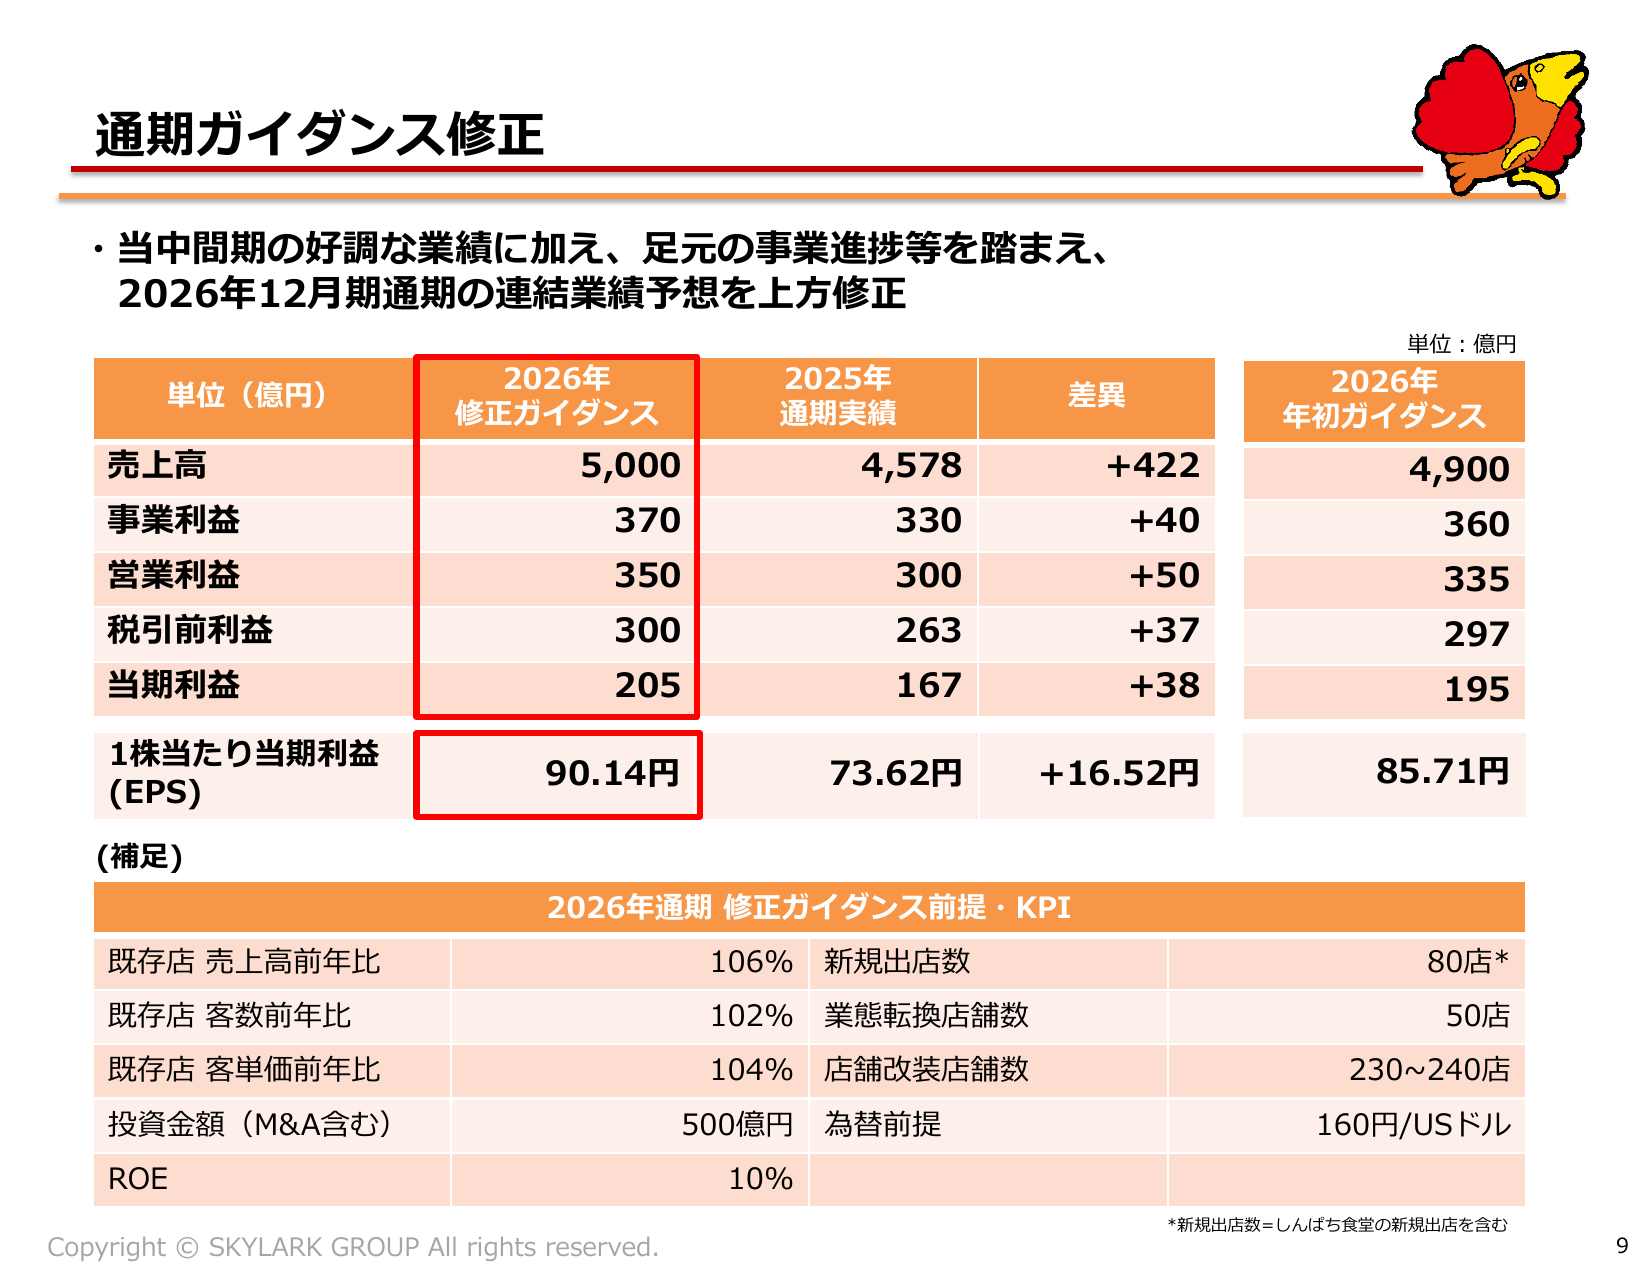
上半期の好調な進捗と足元の需要動向を踏まえ、2026年12月期の通期連結業績予想および年間配当予想を上方修正しました。
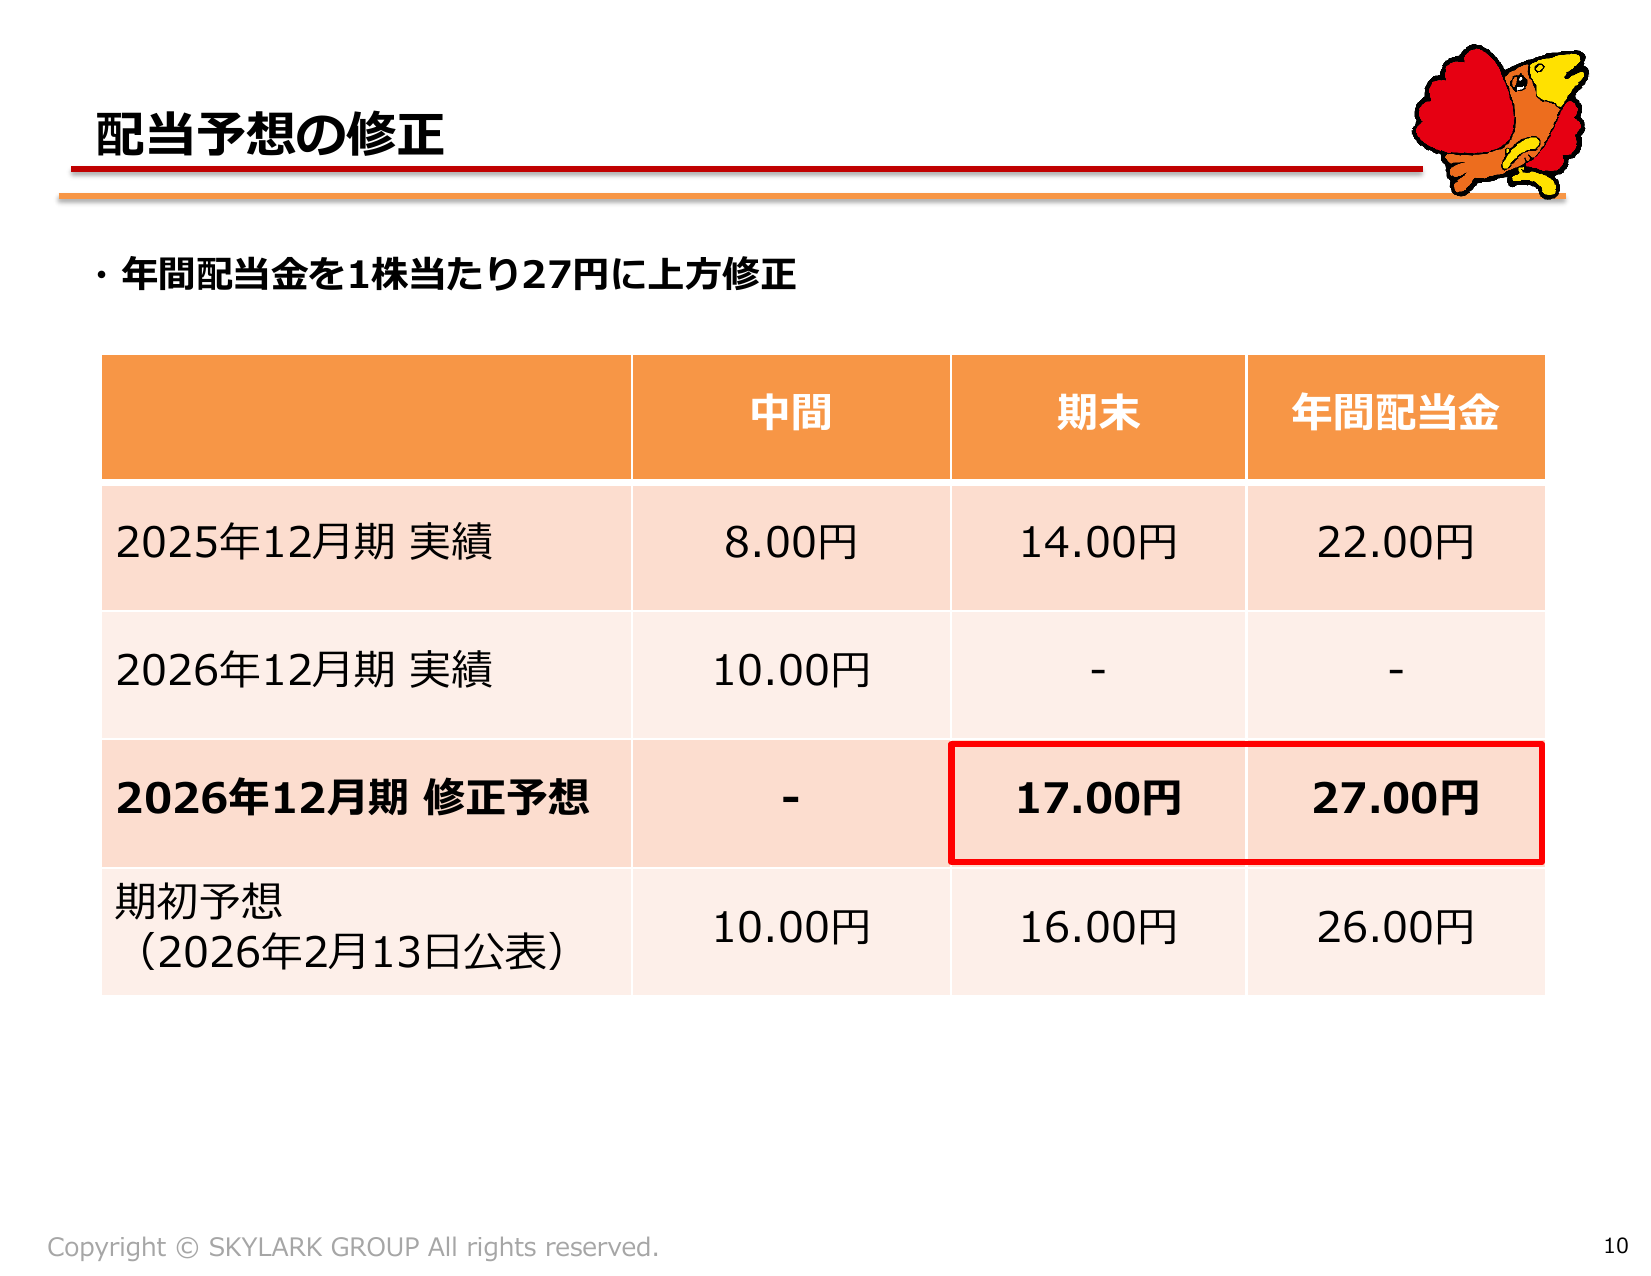
株主還元方針については、好調な業績を反映し、年間配当金予想を期初予想の1株当たり26円から1円増額の年間27円(中間配当10円、期末配当17円)へと引き上げました。
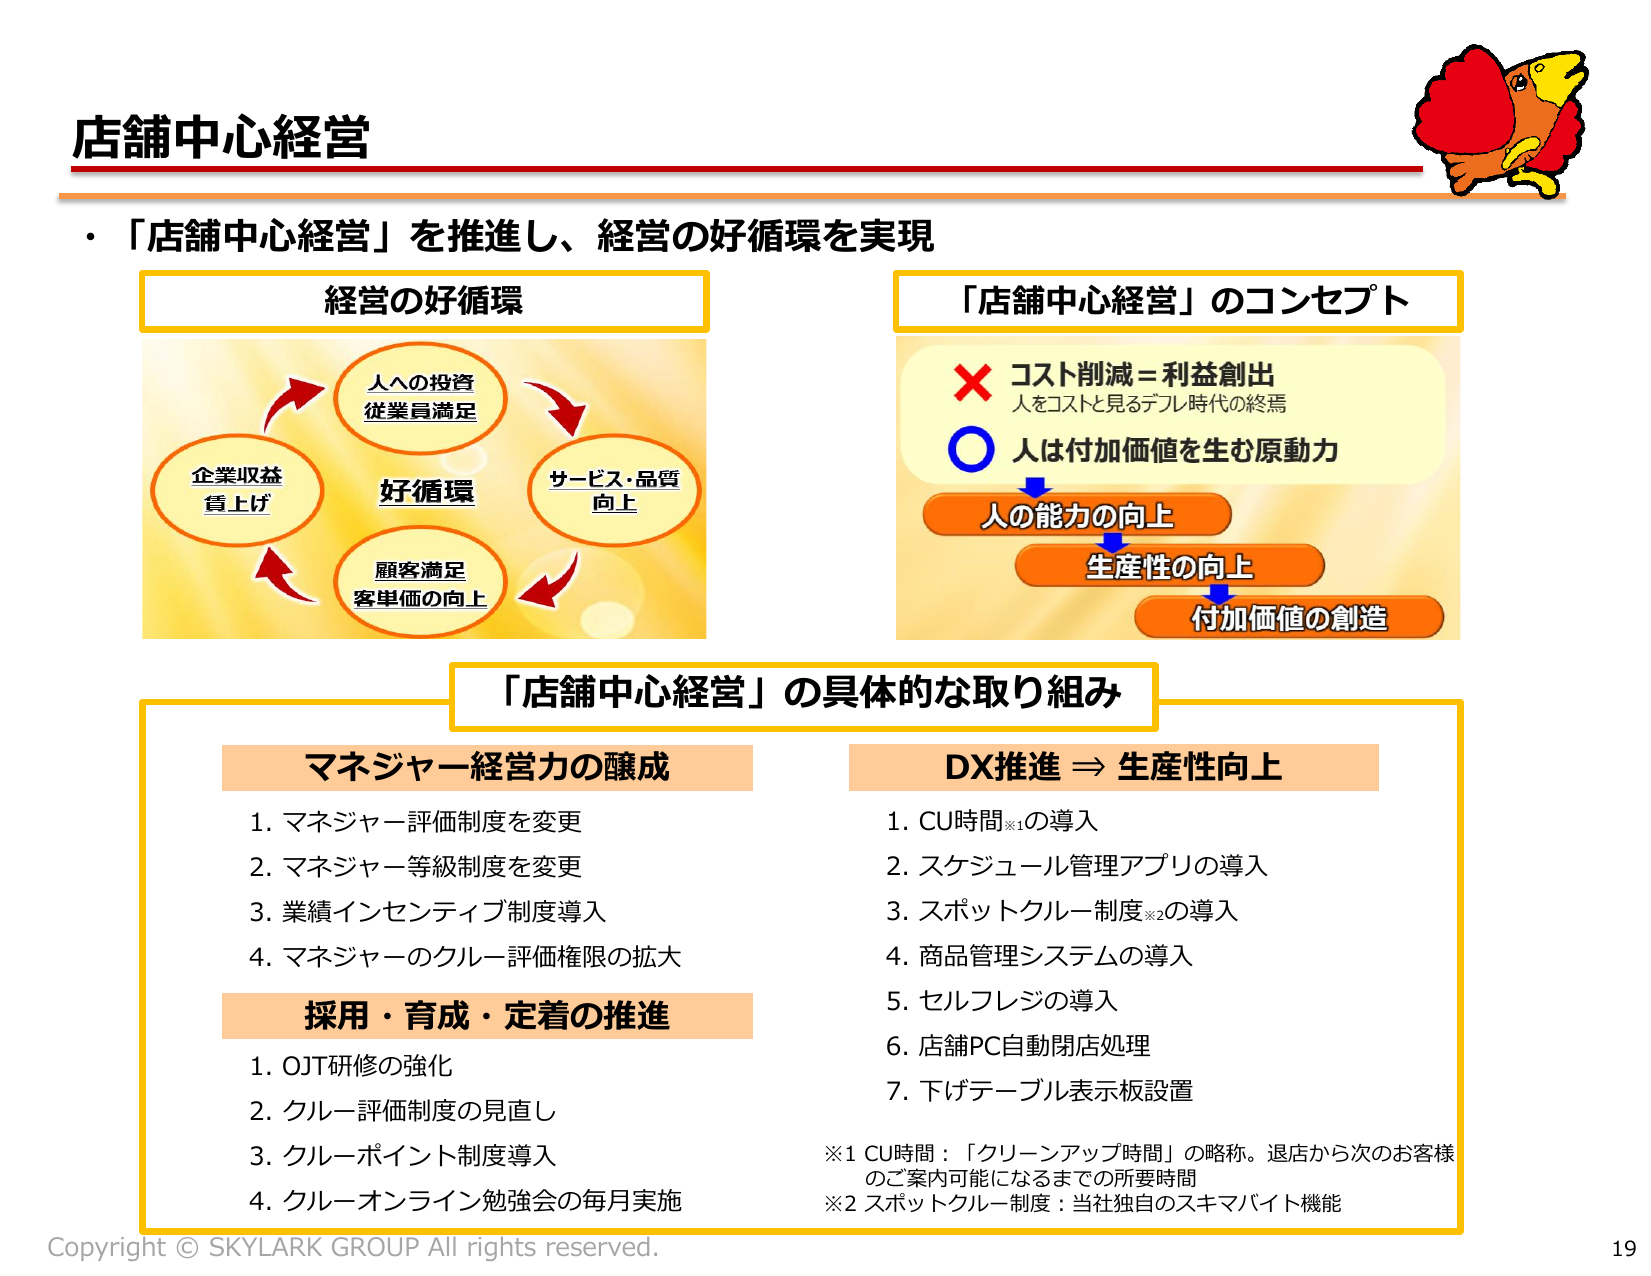
当社グループは「店舗中心経営」を基本方針に掲げ、現場の権限委譲と従業員エンゲージメントの向上を軸とした成長戦略を推進しています。
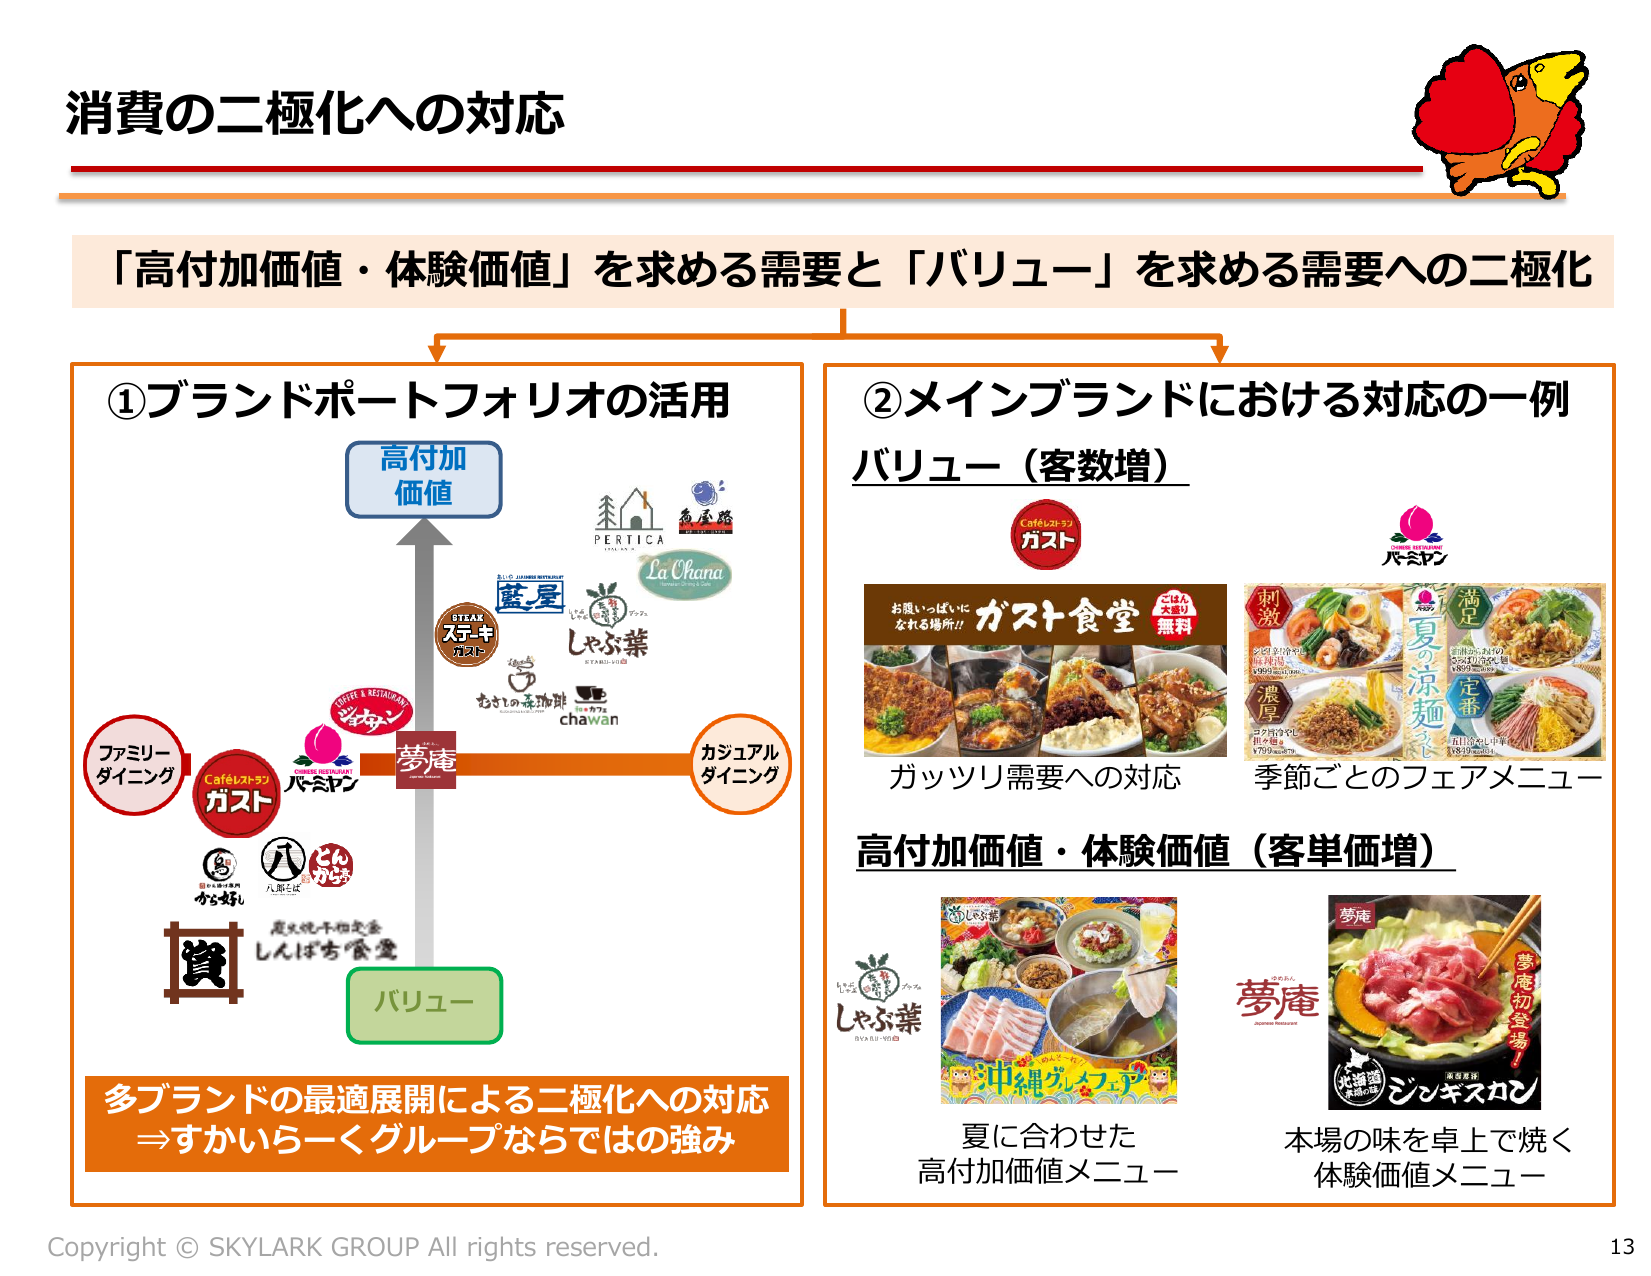
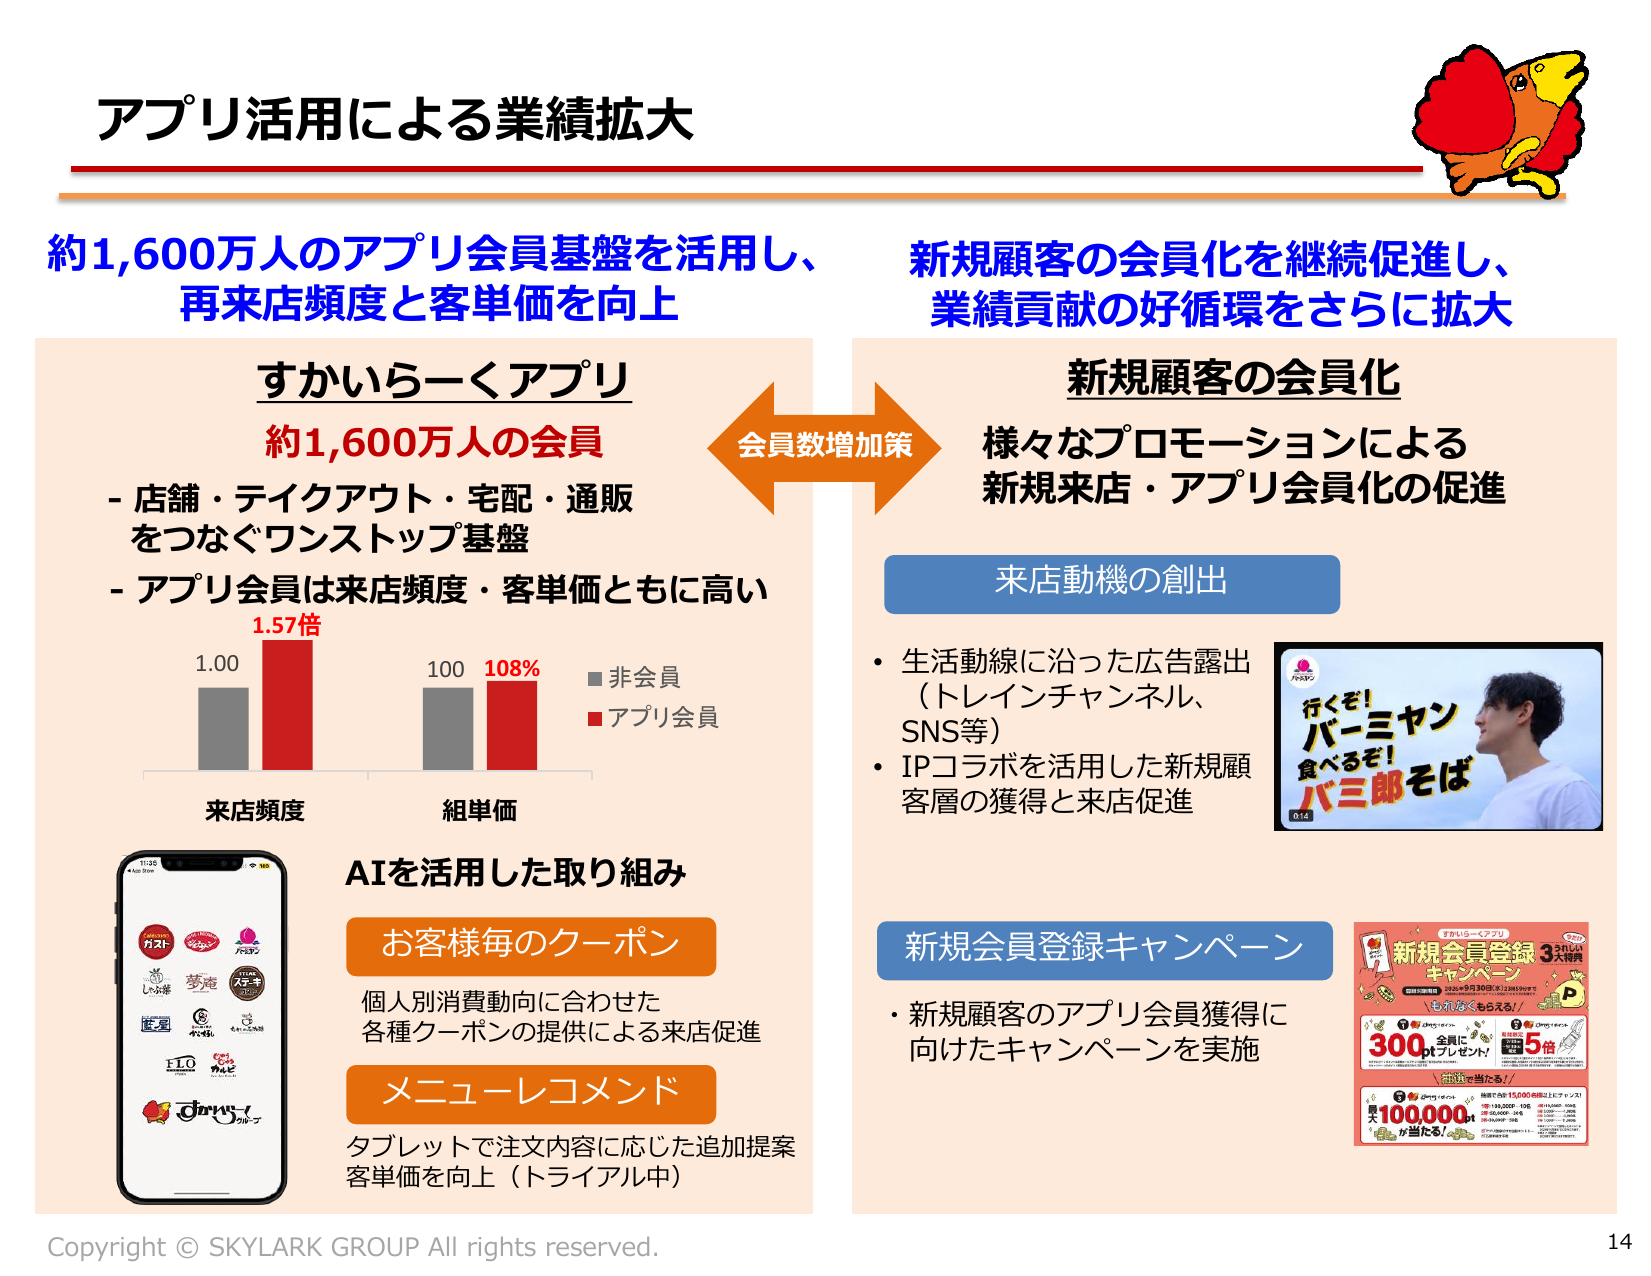
消費の二極化に対応するため、ガストにおける「ガスト食堂」などのお手頃なバリューメニューの拡充と、夢庵の「ジンギスカンフェア」など卓上調理による体験価値・高付加価値商品の双方を強化しています。また、約1,600万人の会員を擁する公式アプリを基盤とし、AIを活用したメニューレコメンドや個別最適化クーポンの配信、人気IPとのコラボレーションによる来店促進を加速させています。さらに、垂直統合型サプライチェーンの強みを生かした原材料原価の低減と、店舗DX(配膳ロボットやセルフレジ、AIマニュアル要約)による省力化を進め、持続的な高収益体質の確立を目指します。
本決算資料から読み取れる注目すべき事実は以下の通りです。
本記事は企業が公開した開示資料をもとに作成したものであり、投資勧誘を目的とするものではありません。